日本の造船業界において、独立系として圧倒的な存在感を放つ常石造船。100年を超える歴史の中で培われた職人技と、いち早く海外へ目を向けたグローバル戦略が、現代の激動する海運市場においてどのような果実を結んでいるのでしょうか。世界標準となった「カムサマックス」を生み出した同社の最新決算を紐解き、伝統と革新が交差する経営の裏側にある戦略的示唆を、専門的な視点から深掘りしていきましょう。
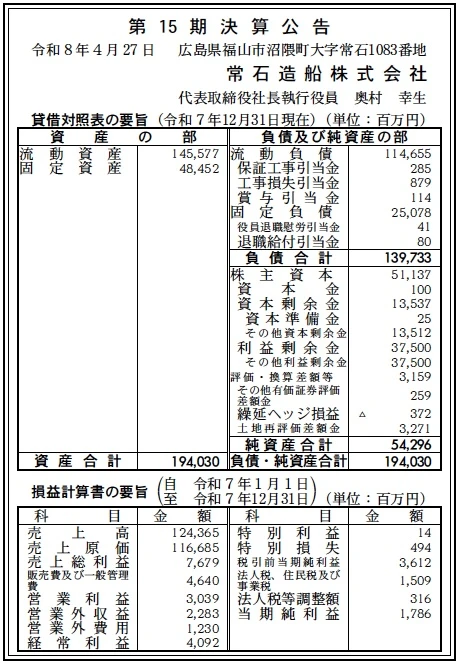
【決算ハイライト(第15期)】
| 資産合計 | 194,030百万円 (約1,940.3億円) |
|---|---|
| 負債合計 | 139,733百万円 (約1,397.3億円) |
| 純資産合計 | 54,296百万円 (約543.0億円) |
| 当期純利益 | 1,786百万円 (約17.9億円) |
| 自己資本比率 | 約28.0% |
【ひとこと】
第15期の決算数値からは、底堅い収益維持能力と着実な資産蓄積が見て取れます。当期純利益1,786百万円という数字は、世界的な資材高騰やサプライチェーンの混乱が続く中で、同社が推進してきたグローバルな建造体制とコスト管理が機能している証左だと考えます。特に、自己資本比率が約28%という水準にあることは、大規模な設備投資を必要とする造船業において、攻めの投資と守りの財務のバランスを巧みに取っている印象を受けます。
【企業概要】
企業名: 常石造船株式会社
設立: 2011年1月4日(創業:1917年7月)
事業内容: 船舶の建造・修繕事業をグローバルに展開
【事業構造の徹底解剖】
同社の事業は「造船事業」に集約されます。具体的には、以下の部門等で構成されています。
✔新造船建造事業
同社の核となる部門であり、世界シェアトップを誇る「カムサマックス」をはじめとするばら積み貨物船の開発・建造において世界をリードしています。広島、フィリピン、中国の3拠点体制により、同一品質の船舶を効率的に提供するグローバルスタンダードを確立しており、顧客の多様なニーズに応える設計力と建造力が最大の特徴であると考えます。
✔修繕サービス事業
就航後の船舶のメンテナンスや改造を担う重要な部門です。20万重量トン級の大型ドックを保有し、迅速かつ高度な技術支援を行うことで、船舶のライフサイクル全体をサポートしています。近年では環境規制への対応を目的とした改造工事の需要も高まっており、安定的な収益源としての役割が強まっていると推測します。
✔研究開発・技術供与
三井E&S造船の子会社化や昭島研究所との連携により、次世代燃料船や自動運航技術などの最先端研究を推進しています。単なる「船を作る場所」から、将来の海事産業を支える「技術提供拠点」へと進化しており、環境負荷低減を実現するエコシップの開発において、業界内でのプレゼンスをさらに高めている点に独自性があると考えます。
【財務状況等から見る経営環境】
✔外部環境
造船業界を取り巻く外部環境は、国際的な脱炭素化の加速により劇的な変革期にあります。国際海事機関(IMO)による排出規制の強化により、既存の重油船からメタノールやアンモニア、水素といったクリーンエネルギーを燃料とする船舶へのリプレース需要が世界規模で急増しています。一方で、ロシア・ウクライナ情勢をはじめとする地政学的リスクの継続は、鋼材価格の高騰や物流コストの増大を招いており、収益を圧迫する要因として常に警戒が必要な状況であると推測します。また、円安基調の継続は輸出産業である造船業にとって売上面でのプラス効果がある反面、海外拠点の運営コストや輸入資材の価格上昇という二面性を持っており、為替の動向が経営判断に与える影響は極めて大きいものと考えています。
✔内部環境
内部環境においては、常石グループが長年構築してきた「日本・フィリピン・中国」の3極建造体制が、競合他社に対する決定的な差別化要因として機能しています。この体制は、単なるコスト削減に留まらず、為替変動リスクの分散や、地域ごとの需要への柔軟な対応を可能にしています。また、2025年に実施された三井E&S造船や三保造船所の完全子会社化といったグループ再編により、設計開発から建造、アフターサービスに至るまでのバリューチェーンがより強固になりました。熟練したエンジニアの育成と、デジタル技術を融合させた生産プロセスの革新が進んでおり、高品質な船舶を安定的に供給できる組織基盤が整っています。これにより、大型商船から特殊船までをカバーする多様な製品ポートフォリオの構築が実現していると考えます。
✔安全性分析
財務の健全性を示す指標を分析すると、自己資本比率は約28.0%となっており、造船業界の平均的な水準と比較しても安定したレベルを維持していると評価できます。流動資産が145,577百万円に対し流動負債が114,655百万円であり、短期的な支払い能力を示す流動比率は約127%と、健全な範囲内にあります。また、固定負債の中には退職給付引当金などが適切に計上されており、将来の支出に備えた保守的な会計処理がなされている点も信頼に値します。負債合計のうち流動負債が占める割合が高いのは、建造中の船舶に関連する前受金や仕入債務といった営業サイクル上の特性によるものが大きいと推測されます。総じて、資産規模1,940億円を超える巨大な事業体でありながら、過度な借入に依存せず、稼ぎ出した利益を内部留保として蓄積できている点は、今後の投資余力の観点からも高く評価できると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
常石造船の最大の強みは、世界シェアトップを誇る「カムサマックス」に代表される圧倒的な製品ブランド力と、それを支える日本・フィリピン・中国の3拠点によるグローバルな建造エコシステムにあります。創業以来培われてきた高度な造船技術は「常石品質」として国際的に認知されており、どの拠点で建造された船舶であっても高い信頼性を維持できる品質管理体制が確立されています。また、独立系造船所としての機動力と、海運事業を営むグループ会社とのシナジーにより、船主や運航者の視点に立った実効性の高い船舶設計を可能にしています。近年では、三井E&S造船との連携深化により、設計開発能力が飛躍的に向上しており、環境性能に優れたエコシップの市場投入スピードにおいて他社を圧倒している点は、競合に対する大きな優位性であると考えます。
✔弱み (Weaknesses)
一方で課題となる弱みは、収益構造がバルカー(ばら積み貨物船)という特定の船型に比較的偏っている点であり、海運市況の変動が直接的に受注や収益へ波及しやすい脆さを抱えています。また、海外拠点への依存度が高いことはコスト面でのメリットを生む一方で、進出先の労働環境の変化や現地の法的規制の変動、さらにはサプライチェーンの寸断といった外部要因に対して、経営が敏感に反応せざるを得ない側面を持っています。財務面においても、純利益額に対する資産規模が非常に大きいため、ROA(総資産利益率)などの効率性指標を向上させることが恒久的な課題であると推測します。さらに、若手技術者への技能承継や、デジタルトランスフォーメーションに対応できる人材の確保など、人的資本の拡充が急務となっている点も、将来的な成長を阻害しかねない要因として懸念されると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
今後の事業成長における最大の機会は、全世界的な船舶のリプレース需要、いわゆる「脱炭素化に伴う船型刷新」のビッグウェーブです。IMOが掲げる温室効果ガス削減目標を達成するため、海運業界では次世代燃料船への切り替えが必須となっており、この分野で高い技術力を持つ同社には莫大な商機が到来しています。2025年のグループ再編によって傘下に加わった昭島研究所やソリューションズ東京ベイといったリソースを活用し、メタノール燃料船だけでなく、アンモニアや水素といったさらに難易度の高い燃料への対応をいち早く進めることで、先行者利益を享受できる可能性が高いと考えます。また、自動運航船の開発や船舶のデジタルツイン活用による保守サービスの高度化など、ソフトウェア面での付加価値向上は、従来の建造料収入に加えた新たな収益モデルを構築する絶好のチャンスであると推測します。
✔脅威 (Threats)
経営を脅かす脅威としては、中国や韓国のメガヤードによる執拗な価格攻勢と、それに伴う受注単価の下落が挙げられます。特に国からの強力な支援を受ける海外の競合他社に対し、独立系である同社が価格競争のみで対抗することは困難であり、常に技術的差別化を維持し続けるプレッシャーに晒されています。また、鋼材価格をはじめとする原材料費の不安定な推移や、エネルギー価格の高騰は、長期間にわたる建造プロセスにおいて利益率を著しく損なうリスクを孕んでいます。さらに、フィリピンや中国といった海外拠点の安定性は、地政学的な緊張感の高まりによって常に脅かされる可能性があり、突発的な操業停止やサプライチェーンの混乱が経営に致命的な打撃を与える恐れも否定できません。これらの外部リスクに対し、いかに強靭なリスクマネジメント体制を敷けるかが、持続的な成長の鍵になると考えます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的には、2025年のグループ再編によって連結子会社化した旧三井E&S造船(現・常石ソリューションズ東京ベイ)や三保造船所といった新組織とのPMI(ポスト・マージ・インテグレーション)を最優先課題として推進していくと推測します。各社が持つ特有の技術力や販路を常石グループのプラットフォームに統合し、全社的な設計効率の向上とコスト構造の最適化を急ぐことが、当面の利益率改善に直結すると考えます。また、依然として不透明な鋼材価格の動向に対しては、資材調達のグローバル最適化や価格スライド条項の適切な運用を通じて、マージン確保に全力を注ぐ必要があるでしょう。生産現場においては、フィリピンや中国拠点の熟練度をさらに高め、リードタイムの短縮と歩留まりの改善を徹底することで、旺盛な新造船需要を確実に収益へと結びつけていく戦略を採るものと推測します。
✔中長期的戦略
中長期的には、単なる造船業の枠を超えた「海事ソリューションプロバイダー」への転換を加速させることが、持続的な企業価値向上の根幹になると考えます。具体的には、メタノール燃料からアンモニア、さらには水素燃料へと続く次世代ゼロエミッション船の開発において、世界のスタンダードを握るための研究開発投資をさらに強化していくことが想定されます。昭島研究所が持つ高度なシミュレーション技術を活用し、運航データに基づいた最適航路の提案や、自律運航技術の社会実装など、船舶のデジタル化を主導していくことで、建造後も収益を生み出し続けるリカーリングビジネスの構築を模索していくでしょう。また、グローバル拠点においては、造船以外の周辺事業への多角化や、各地域でのサステナビリティ活動を通じたブランド力の向上を図り、地政学的リスクを乗り越える強靭なグローバルネットワークの再構築を進めていくものと推測します。
【まとめ】
常石造船の第15期決算は、世界的な海運・造船市場の構造変化に対し、同社が培ってきたグローバルな建造体制と技術的基盤が、着実に収益という形で結実していることを示しています。資産合計1,940億円、純利益1,786百万円という実績は、資材高騰という厳しい逆風下においても、コスト競争力と高い付加価値を両立できる経営の底力があることを証明していると考えます。SWOT分析で浮き彫りになったように、バルカー市場への依存や地政学的リスクといった課題は存在するものの、脱炭素化に伴う新燃料船への移行という巨大な追い風を捉える準備は、グループ再編を経て万全の体制を整えつつあります。今後は、統合された技術力を武器に、メタノールやアンモニア燃料船のデファクトスタンダードをいかに早く確立できるかが焦点となるでしょう。日本の造船業の誇りとして、世界を舞台に新たな海事の地平を切り拓いていく同社の動向には、今後も投資家や市場関係者からの熱い視線が注がれ続けることは間違いありません。伝統的な船づくりにデジタルと環境という新たな命を吹き込み、次なる100年に向けた航海を力強く進めていく姿に、大きな期待を寄せたいと思います。
【企業情報】
企業名: 常石造船株式会社
所在地: 広島県福山市沼隈町常石1083番地
代表者: 代表取締役社長執行役員 奥村 幸生
設立: 2011年1月4日(創業:1917年7月)
資本金: 100百万円
事業内容: 船舶の建造、修繕
株主: 常石グループ株式会社
