現代の高度化する医療現場において、革新的な技術が患者と医療従事者の双方にどのような恩恵をもたらすのか、その最前線で挑戦を続ける企業が存在します。沖縄県うるま市に拠点を構える大塚クリニカルソリューションズ株式会社は、大塚グループの一員として、今あるモノの価値を高め、まだ無いモノを生み出すことで医療の質向上を目指しています。本記事では、同社の第13期決算データに基づき、高度な品質管理体制や独自の医療機器開発がもたらす戦略的価値と、財務状況から読み取れる今後の経営課題について、客観的な事実と経営戦略の視点から深掘りしていきましょう。
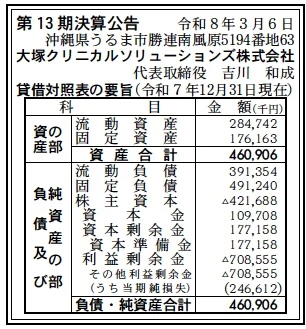
【決算ハイライト(第13期)】
| 資産合計 | 461百万円 (約4.6億円) |
|---|---|
| 負債合計 | 883百万円 (約8.8億円) |
| 純資産合計 | ▲422百万円 (約▲4.2億円) |
| 当期純損失 | 247百万円 (約2.5億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第13期決算公告の数値から読み取れる第一印象は、研究開発を主軸とする医療機器ベンチャー特有の財務的な生みの苦しみです。資産合計約4.6億円に対し、負債合計が約8.8億円に達しており、純資産がマイナスに転じている大幅な債務超過の状態にあります。また、当期純損失も約2.5億円を計上しており、先行投資が非常に重いフェーズであることが推測できます。しかし、大塚製薬工場を親会社に持つグループ企業としての背景を考慮すると、この数値は単なる赤字ではなく、将来の革新的なソリューション提供に向けた必要な投資期間であると考えます。
【企業概要】
企業名: 大塚クリニカルソリューションズ株式会社
設立: 2013年
事業内容: 医療機器開発・製造、ヘルスケア商品開発・製造・販売
【事業構造の徹底解剖】
同社の事業は「医療機器およびヘルスケア関連事業」に集約されます。具体的には、以下の部門等で構成されています。
✔医療機器の研究開発および製造事業
同社は医療機器の開発から製造、販売、さらには輸出入までを包括的に手掛けています。製造インフラとして、CLASS 100,000のクリーンルームやエチレンオキサイドガス滅菌装置を自社で保有しており、高度な衛生管理が求められる医療機器の安定的な生産体制を構築していると推測します。また、2018年には医療機器産業に特化した品質マネジメントシステムの国際規格であるISO13485の認証を取得しており、世界各国の法規制に対応しうる品質保証体制を確立している点に大きな価値があると考えます。
✔経鼻胃管先端位置確認システム「タムガイド®︎」の展開
主要製品として、経鼻胃管の先端位置を確認するハンディタイプのシステム「タムガイド®︎」を展開しています。この製品は、独自の集光技術を応用した「タムガイド光源装置」と、コーティングされ再利用検知機能を持つ「タムガイドファイバー」から構成されています。生体透過性の高い赤色光を利用して胃内への挿入位置を体外から確認できる画期的なデバイスであり、患者や医療従事者がX線被曝を受けることなく安全に処置を行えるという点において、医療現場の負担軽減と安全性向上に極めて高い提供価値を有していると推測します。
✔沖縄から世界へ向けたソリューション提供
2013年に設立され、その後大塚グループへ参画した同社は、沖縄県うるま市という立地を活かした地域に根差した経営を推進しています。親会社である大塚製薬工場の広範な販売網と連携することで、日本国内に留まらず世界中へソリューションを提供することを目指しています。大塚グループの企業理念である「Otsuka-people creating new products for better health worldwide」を体現し、命を支える技術を沖縄から発信する独自のポジションを築いていると考えます。
【財務状況等から見る経営環境】
✔外部環境
現代の医療分野を取り巻く外部環境は、高齢化の進展や医療従事者の負担軽減という切実な課題に直面しています。そのため、「タムガイド®︎」のように処置の安全性を高めつつ、X線被曝のリスクを完全に排除できる製品に対する潜在的な需要は非常に大きいと推測します。一方で、医療機器業界は国際規格や各国の法規制が厳格化しており、製品の開発から承認、市場投入までに多大な時間とコストが要求される厳しい競争環境でもあります。同社が取得したISO13485の認証は、このようなグローバルな規制要件をクリアし、市場での信頼を獲得するための強力な武器になると考えます。
✔内部環境
内部環境に目を向けると、同社は大塚製薬工場を親会社に持つことで、強力な事業支援体制の恩恵を受けていると考えます。2019年に株式交換によって大塚グループに参画し、2024年に現在の社名へと変更された経緯からも、グループ内での事業体制の強化が着実に進められていることが伺えます。自社内にクリーンルームや滅菌装置などの高度な製造設備を有していることは、外部委託に頼らず品質をコントロールできるという点で、研究開発型企業として強固な基盤を持っていると推測します。
✔安全性分析
第13期の決算公告によると、総資産461百万円に対して負債が883百万円と膨らんでおり、結果として純資産が▲422百万円の債務超過に陥っています。また、当期純損失も247百万円と厳しい状況です。単独の財務指標として見れば、自己資本比率が▲91.5%となるなど、財務の安全性には重大な懸念があると判断せざるを得ません。しかしながら、大塚グループという強固な資本背景を持つことから、グループ全体での資金支援や投資回収計画が背景に存在すると考えます。現状は製品開発や製造インフラへの先行投資が財務に重くのしかかっている段階であり、今後の販売拡大による資金回収が急務であると推測します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、大塚グループの一員としての強力なバックボーンと、ISO13485の認証を受けた世界水準の品質マネジメントシステムを有している点にあります。自社でCLASS 100,000のクリーンルームや滅菌装置といった高度な製造インフラを保有しており、研究開発から製造までを一貫して行える体制は、製品の信頼性を高める上で極めて重要です。また、「タムガイド®︎」に見られるような、独自の集光技術や生体透過性の高い赤色光を活用し、患者と医療従事者がX線被曝なしで経鼻胃管の位置を確認できるという革新的な製品開発力は、他社には容易に模倣できない絶対的な競争優位性であると考えます。
✔弱み (Weaknesses)
一方で、財務状況の脆弱性が最大の弱みとして浮き彫りになっています。第13期の決算において大幅な債務超過および当期純損失を計上していることは、医療機器開発にかかる多額の先行投資に対して、現時点での事業収益がまだ追いついていない構造的な課題を示しています。親会社の強力な支援があるとはいえ、継続的な赤字体質は自律的な事業拡大や機動的な意思決定の足かせとなる可能性があります。また、主力製品の開発と市場投入に特化している分、事業ポートフォリオが限定的であり、予期せぬ市場変化や競合製品の台頭に対して収益基盤が揺らぎやすいというリスクも内包していると推測します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
今後の成長に向けた機会として、高齢化社会において経管栄養を必要とする患者が増加する中、安全かつ簡便に経鼻胃管の挿入位置を確認できるデバイスへの需要拡大が挙げられます。X線被曝のリスクをゼロにできる「タムガイド®︎」の利点は、医療現場の働き方改革や医療事故防止の観点から高く評価されると推測します。さらに、親会社である大塚製薬工場のグローバルな販売力を活用することで、国内の医療機関への普及に留まらず、全世界へのソリューション提供という壮大なビジョンを現実のものとする巨大な市場開拓のチャンスが広がっていると考えます。
✔脅威 (Threats)
医療機器ビジネスを取り巻く脅威として、各国の医療制度や医療機器規制の度重なる変更、許認可取得にかかるリードタイムの長期化が挙げられます。これらは製品の市場投入を遅らせ、コンプライアンス維持のためのコストをさらに増大させるリスクとなります。また、革新的な技術市場であるがゆえに、国内外の医療機器メーカーが類似の技術や新たな代替手段を開発し、激しい価格競争やシェア争いに巻き込まれる可能性も否定できません。加えて、医療現場における新製品導入のハードルや、保険適用に関する制度の流動性なども、事業の収益見通しに不確実性をもたらす外部要因として常に警戒が必要であると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
直近の課題である収益化に向けて、主力製品である「タムガイド®︎」の市場浸透率を飛躍的に高めることが最優先事項になると考えます。親会社である大塚製薬工場の持つ強力な医療機関へのネットワークを最大限に活用し、製品の導入障壁を下げるためのデモンストレーションや学術的なエビデンスの発信を強化すると推測します。同時に、ISO13485に基づく厳格な品質管理体制をアピールし、医療現場での信頼を確固たるものにすることで、導入施設数の着実な増加と売上基盤の安定化を図り、現在の厳しい財務状況の改善に向けた第一歩を踏み出す戦略が展開されると考えます。
✔中長期的戦略
中長期的には、沖縄という地の利を活かした地域に根差した経営を維持しつつ、グローバル市場への本格的な進出を見据えた事業展開が行われると推測します。現在ある製品の価値を高めるだけでなく、まだ無いモノを生み出すという同社のミッションに基づき、新たなヘルスケア商品や医療機器のパイプライン拡充に向けた研究開発投資が継続されると考えます。大塚グループ全体のリソースを結集し、新製品開発戦略を促進することで、現在の債務超過状態を完全に脱却し、人々に幸福をもたらす持続可能な高収益モデルへと転換していく長期的なロードマップを描いていると想像します。
【まとめ】
これまでの分析を踏まえると、大塚クリニカルソリューションズ株式会社の第13期決算は、表面的な赤字という数字だけでは測れない、医療機器ビジネス特有の深みを内包していると言えます。約4.6億円の資産に対し約8.8億円の負債を抱える債務超過の現状は事実ですが、その背景には、クリーンルームや滅菌装置の整備、ISO13485の取得といった、世界に通用する品質を構築するための不可欠な投資が存在しています。X線被曝を伴わない「タムガイド®︎」の革新性は、医療現場の課題を解決する力強いソリューションであり、親会社である大塚製薬工場の販売網という強力なエンジンを得て、今後大きく飛躍する可能性を秘めていると考えます。命を支える技術を沖縄から世界へ発信するという同社のビジョンが、将来的にどのような形で結実していくのか、引き続きその動向を注視していきたいと思います。
【企業情報】
企業名: 大塚クリニカルソリューションズ株式会社
所在地: 沖縄県うるま市勝連南風原5194-63
代表者: 吉川 和成
設立: 2013年7月19日
資本金: 110百万円
事業内容: 医療機器の研究開発、製造、製造販売、販売および輸出入、医療機器に関する試験および研究受託ならびに検査修理業務
株主: 大塚グループ
