「メガネをファッションに変えた」立役者の一人であり、今や日本の街並みに欠かせない存在となったZoff。かつては高価だったメガネを適正価格で提供するSPA(製造小売)モデルを確立し、アイウェア業界の常識を塗り替えてきました。しかし、公示された第34期決算には、老舗ブランドが直面する厳しいマクロ環境の影が刻まれています。45百万円の当期純損失、そして資産規模に対して際立つ負債比率。2026年4月の最新視点から、このアイウェアの巨人がいかにして財務の立て直しを図り、次なる成長の「焦点」をどこに合わせようとしているのか。経営戦略コンサルタントの視点で読み解いていきましょう。
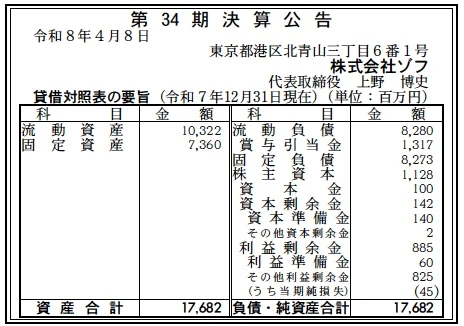
【決算ハイライト(第34期)】
| 資産合計 | 17,682百万円 (約17.7億円) |
|---|---|
| 負債合計 | 16,553百万円 (約16.6億円) |
| 純資産合計 | 1,128百万円 (約1.1億円) |
| 当期純損失 | 45百万円 (約0.0億円) |
| 自己資本比率 | 約6.4% |
【ひとこと】
第34期決算において、45百万円の当期純損失を計上したことは、デフレ脱却後のコスト上昇局面において、店舗網を維持するリテール企業の苦境を物語っています。特に自己資本比率約6.4%という数値は、積極的な出店投資を借入等で賄ってきたレバレッジ経営の現れと推測されますが、赤字決算が重なれば財務のレジリエンス(回復力)に懸念が生じる水準です。今後は、176億円規模のアセットをいかに効率よく稼働させ、営業キャッシュフローを安定化させるかが急務であると考えます。
【企業概要】
企業名: 株式会社ゾフ
設立: 1993年3月10日
事業内容: 眼鏡、サングラス等の企画・製造・販売。眼鏡業界でいち早くSPA(製造小売)モデルを取り入れ、5,500円(セット価格)からのカジュアルなアイウェアスタイルを確立。「Zoff」ブランドで国内外に多角的な店舗展開を行っています。
【事業構造の徹底解剖】
同社の事業は「アイウェアの垂直統合型サプライチェーン事業」に集約されます。具体的には、以下の部門等で構成されています。
✔アイウェアSPA(製造小売)プラットフォーム
企画から製造、販売までを一気通貫で管理するSPAモデルが核心です。これにより、中間コストを極限まで削ぎ落とし、高品質なメガネを低価格で提供することを実現しています。自社開発の「Zoff SMART」は、100万本、500万本とヒットを重ね、軽量性と耐久性という機能的価値をブランドの柱に据えています。この仕組みが、トレンドを迅速に店頭へ反映させる機動力の源泉となっていると考えられます。
✔エンターテインメント・コラボレーション戦略
ディズニーやピーナッツ、さらにはユナイテッドアローズなど、多様なIP(知的財産)やアパレルブランドとの協業に強みを持っています。単なる視力矯正器具としてのメガネではなく、「毎日着替えたくなるファッションアイテム」としての価値を創出。毎月のように投入される新作フレームは、リピート率を高め、顧客のライフスタイルに深く入り込む戦略的商材です。
✔ホスピタリティ・接客ソリューション
全国300店舗を超えるネットワークにおいて、最短60分での仕上がりや、6ヶ月間のレンズ保証といった「安心・スピード」のサービスを提供しています。接客ロールプレイングコンテストでの優勝実績に象徴されるように、人的資本への投資が、顧客満足度の向上とブランドへの信頼感に直結。キッザニアへのパビリオン出展など、次世代の「メガネファン」を育成するエデュテインメント(教育×娯楽)も特徴的です。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、アイウェア業界を取り巻く外部環境は、一つの大きな「質の転換期」にあります。世界的な原材料価格の高騰や円安による輸入コストの膨張は、SPAモデルの利益率を容赦なく押し下げています。一方で、デジタルデバイスの長時間利用に伴う「ブルーライトケア」や、高齢化社会における「高機能遠近両用レンズ」への需要は、かつてないほど強固なものとなっています。また、海外観光客によるインバウンド消費の回帰は、都心・観光地の主要店舗において高いポテンシャルを秘めており、物理的な店舗体験価値をいかに「外貨獲得」に繋げられるかが問われる環境下にあると考えます。
✔内部環境
内部環境を評価すると、株式会社インターメスティックという親会社の管理下にありながら、30年以上の業歴で積み上げられた「Zoff」のブランドパワーと店舗開発力が最大の資産です。今回の貸借対照表において、固定資産7,360百万円に対し固定負債8,273百万円と、資産規模に見合った長期的な負債を抱えている点は、将来の店舗リニューアルやDX投資に向けた布石であると推測します。しかし、第34期での45百万円の最終損失は、売上高に対する販管費(人件費や賃料)の増加が、SPAの粗利メリットを相殺し始めている可能性を示唆しています。利益剰余金が885百万円蓄積されている点は一定のクッションとなりますが、労働生産性の向上が組織全体の喫緊の課題になると分析します。
✔安全性分析
財務の安全性については、かなり「攻め」の姿勢に偏った状態であると評価せざるを得ません。自己資本比率約6.4%は、総資産176億円規模の企業としては極めて低く、外部資金(負債合計165億円)への依存度が非常に高い状態です。流動負債8,280百万円に対し、流動資産が10,322百万円確保されており、流動比率は約124%と短期的な支払い能力は維持されていますが、余力は決して大きくありません。この構造は、景気後退時や金利上昇局面において、資金調達コストが利益を圧迫するリスクを内包しています。今回の赤字を契機に、グループ全体での資本効率の再設計と、負債の圧縮による財務の筋肉質化が望まれる局面であると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、1993年の創業以来、アイウェアの企画から販売までを自社完結させるSPA体制によって磨かれた「圧倒的なトレンド適応力」と、国内300店舗超に広がる顧客とのリアルな接点にあります。これに加え、ブルーライトカットレンズの追加料金0円化といった破壊的なサービス設計や、世界的IPとの強力なコラボレーション実績が、他社が容易に追随できないブランドイメージを確立しています。また、長年にわたる店舗運営で培われた高度な接客ノウハウと、社内の接客ロールプレイング大会等で高められた「人的資本の質」が、信頼性が最優先される医療機器販売において決定的な差別化要因となっていると考えます。
✔弱み (Weaknesses)
内部的な課題としては、第34期決算で表面化した45百万円の当期純損失と、自己資本比率約6.4%という極めて脆弱な財務基盤が挙げられ、急激な原材料費の高騰や金融環境の変化に対する耐性が相対的に低いことが懸念されます。また、多店舗展開ゆえに店舗ごとの採算性やスタッフ教育の質にバラツキが生じやすく、不採算店舗の維持コストが全社利益を圧迫する構造的な脆弱性を内包しています。オンラインストアの成長は著しいものの、依然として実店舗への依存度が高く、今回の赤字は「リアル店舗×固定費」というビジネスモデルの限界を露呈している側面もあると推測します。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた絶好の機会は、アジア諸国における「アイウェアのファッション化」の進展と、シンガポール・香港を拠点としたグローバル展開の加速にあります。日本発の「高品質・高感度」なSPAモデルは海外市場でも高い評価を得ており、非連続な成長のフロンティアとなっています。また、DXの推進により、AIによる顔立ち診断やVRを用いたバーチャル試着を深化させることで、店舗来店なしでも高単価な一品を提案できる「デジタル・トランスフォーメーション」の完了は、店舗維持コストに左右されない新たな収益の柱を構築するチャンスであると考えます。
✔脅威 (Threats)
事業環境を脅かす外部要因としては、JINSやパリミキといった競合他社とのさらなる価格競争の激化、ならびに新興のD2C(消費者直接取引)ブランドによる市場シェアの浸食が挙げられ、これらが直接的に営業利益を削ぎ取っていく脅威となります。また、世界的なレンズ原材料や輸送コストの常態的な高止まりは、どれほど効率化を進めても回避不能な製造利益の圧迫要因となります。加えて、コンタクトレンズの利便性向上や近視矯正手術(ICL等)の普及、さらには人口減少に伴う国内アイウェア市場全体のシュリンクなど、既存のメガネ需要そのものを代替しかねない構造的変化についても常に警戒を払う必要があると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の利益率を盤石なものにするための短期的戦略としては、第34期で計上された45百万円の最終損失を重く受け止め、徹底した「店舗ポートフォリオの最適化」を断行すべきと考えます。具体的には、AIによる立地分析と売上予測を高度化し、低採算店舗の早期閉鎖や小型化を推進。浮いたコストをオンラインショップとリアル店舗をシームレスに繋ぐ「OMO(Online Merges with Offline)戦略」へ集中投資し、一顧客あたりの単価と購入頻度を最大化させる取り組みです。不確実な経済環境下においても、在庫回転率を極限まで高めることで、短期的な営業キャッシュフローを最大化させることができると推測します。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なるメガネ小売業から「デジタル・ビジョン・ケアのプラットフォーマー」への進化を図っていくべきと考えます。強固な資産規模(総資産176億円超)をレバレッジに、視力測定データのクラウド化や、個人に最適化されたレンズ提案を行う「AI眼科医」的なアシスト機能をアプリ内で構築。これにより、物販というフロー収益に加え、定期的なレンズ更新や視力健康管理をサブスクリプション化するストック収益の柱を構築するでしょう。創業40周年に向けて、日本のみならずアジア全域の「見える喜び」をデジタルの力で支え、人口減少下でも「高品質・高信頼」ゆえに選ばれ続ける、唯一無二のヘルスケア・ブランドとしての地位を不動のものにする未来を描いていると考えます。
【まとめ】
株式会社ゾフの第34期決算から浮かび上がってきたのは、伝統あるSPAの雄が、財務のレバレッジと市場の変化の狭間で、次なる飛躍への「ピント調整」を行っている姿でした。▲45百万円という純損失は衝撃的ですが、これは同社が現状に安住せず、次世代のアイウェア体験を見据えたインフラ投資を止めていない証拠でもあります。自己資本比率の回復やデジタルシフトの完遂といった課題はありますが、Zoffが培ってきた「新しいを、楽しむ」という精神が現場に息づいている限り、同社の歩みが止まることはありません。
私たちの視界を明るくし、毎日の装いに自信を与えてくれる一本のメガネ。その一歩一歩を支えるZoffの技術と誠実なモノづくりは、数字以上の価値を持っています。青山の本社から日本全国、そして世界の店舗へ。同社がこれからもどのような「新しい彩り」を私たちの生活に吹き込み、豊かな社会づくりに貢献していくのか。その力強い歩みに、今後も最大限の注目を払っていきたいと思います。視界の先にある、Zoffの真の進化に期待しましょう。
【企業情報】
企業名: 株式会社ゾフ
所在地: 東京都港区北青山三丁目6番1号 オーク表参道6階
代表者: 代表取締役 上野 博史
設立: 1993年3月10日
資本金: 100百万円
事業内容: 眼鏡、サングラス、付属品等の製造販売および輸出入
株主: 株式会社インターメスティック(100%)
