日本の風景を象徴する「木の家」。その温もりある暮らしの裏側で、一本の木材が製品へと生まれ変わり、住まいの一部となるまでの壮大なサプライチェーンを支える「インフラ」の役割を果たす企業があります。信州・長野に根差し、創業70周年を迎えた株式会社マルオカ。今回公開された第66期決算は、原材料価格の乱高下や労働力不足といった荒波のなかで、地域密着型企業がいかにして堅実な利益を積み上げているかを示す、興味深い内容となりました。1億6,900万円の当期純利益を叩き出すその経営体力と、脱炭素社会に向けた「木の循環」への挑戦。この記事では、その戦略の全貌を読み解いていきます。
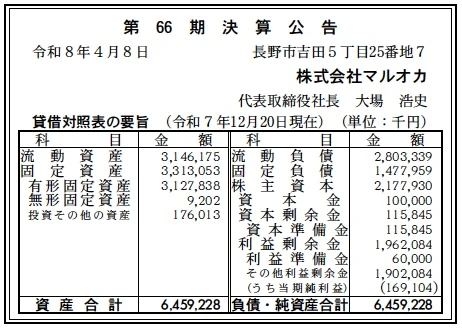
【決算ハイライト(第66期)】
| 資産合計 | 6,459百万円 (約64.6億円) |
|---|---|
| 負債合計 | 4,281百万円 (約42.8億円) |
| 純資産合計 | 2,178百万円 (約21.8億円) |
| 当期純利益 | 169百万円 (約1.7億円) |
| 自己資本比率 | 約33.7% |
【ひとこと】
第66期決算において、当期純利益169百万円を確保している点は、住宅着工件数の減少が叫ばれる建設業界において極めて安定した事業運営がなされている証拠です。自己資本比率約33.7%という数値は、木材の在庫保持やプレカット工場の設備投資を考慮すれば、卸売・製造を兼ね備える業態として非常にバランスの取れた水準です。流動負債(約28億円)に対し流動資産(約31億円)を上回る管理がなされており、短期的な資金繰りにも盤石の構えを感じます。
【企業概要】
企業名: 株式会社マルオカ
設立: 1961年8月(創業1952年5月)
事業内容: 木材・建材・住宅設備機器の販売および施工。木材プレカット加工、外壁・断熱工事、太陽光発電システムの提供など、住宅建築を包括的にサポートするトータル資材サプライヤー。長野県・新潟県・埼玉県に広がる強力なネットワークを保持。
https://www.maru-oka.jp/index.php
【事業構造の徹底解剖】
同社の事業は「木のある暮らしづくり」を軸とした多角的な建築支援事業に集約されます。具体的には、以下の部門等で構成されています。
✔木材プレカット事業(コア・コンピタンス)
住宅の骨組みとなる木材を、工場で精密に加工する事業です。単なる機械加工にとどまらず、材木店としてのDNAを受け継いだ「木を見る目」による一本一本の品質チェックを徹底。CADデータに基づく高精度な加工木材は、現場の作業効率を劇的に向上させます。また、在来工法と金物工法を同一ラインで生産できる柔軟な製造体制を有しており、近年需要が高まっている中・大規模木造建築(WBN)への対応力も強みとなっています。
✔建築資材流通・住宅設備事業
フローリングや内装建材から、キッチン、バスルームなどの住設機器、サッシ、外壁材に至るまで、建築に必要な多種多様な資材を一括提供(ワンストップ)しています。LIXIL、TOTO、パナソニックといった大手メーカー100社以上との密接な取引ネットワークを持ち、資材の手配から納品、さらには新商品情報の提供まで、工務店にとっての「最強のバックオフィス」としての役割を果たしています。
✔建築施工サポート・環境関連事業
資材を納めるだけでなく、外壁工事やサッシの取り付け、断熱工事などの施工機能までを内製化しています。特に、職人不足が深刻化する「建て方工事」のサポートにも取り組んでおり、現場の供給側のボトルネックを解消するソリューションを展開。また、太陽光発電やHEMS(ヘルス・エネルギー・マネジメント・システム)などの環境関連商品も積極的に取り扱い、サステナブルな住まいの付加価値向上に寄与していると推測します。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、住宅建材業界を取り巻く外部環境は、まさに「質のパラダイムシフト」の只中にあります。政府が推進するカーボンニュートラル社会の実現に向け、木材が持つ二酸化炭素の貯蔵機能が再評価されており、木造建築の非住宅分野への浸透が加速しています。一方で、世界的な原油・資材価格のボラティリティ、いわゆる「ウッドショック」以降の仕入原価の高止まりは、利益率を圧迫する恒常的なリスクです。また、物流の2024年問題以降、長距離配送や在庫管理のコストが上昇しており、拠点配置の最適化と配送効率の劇的な向上が生存の鍵となっている環境下にあると考えます。
✔内部環境
内部環境を評価する上で特筆すべきは、1952年の創業から70年以上にわたり培われた「信州の材木店」としての絶大なる地域的信頼と、157名の従業員が支えるきめ細やかな営業体制です。今回の貸借対照表において、純資産2,178百万円のうち、利益剰余金が1,962百万円(純資産の約9割)を占めている事実は、同社が長年にわたり一度も揺らぐことなく利益を蓄積し続けてきた、極めて規律正しい経営体制を物語っています。長野、新潟、埼玉に点在する各支店・工場は、地域の住宅需要の変化を敏感に捉えるアンテナとなっており、独自のイノベーション(中大規模木造への挑戦等)を自己資金で柔軟に断行できる、経営の独立性を担保していると分析します。
✔安全性分析
財務の安全性について評価すると、文句なしの「優良中堅企業」の水準にあると断言できます。自己資本比率約33.7%は、在庫負担の重い建材卸売業としては健全な領域です。流動負債2,803百万円に対し、流動資産が3,146百万円確保されており、流動比率は約112%と短期的な支払い能力も維持されています。固定負債1,478百万円については、最新のプレカット工場設備(あさま工場、上越工場等)への投資に伴う中長期的な借入と推測されますが、169百万円の純利益という収益規模に対し、十分なキャッシュ・フローで返済が可能なレベルです。この鉄壁のBS(貸借対照表)こそが、不況期における価格交渉力や、有事の際の供給安定性を支える最大の武器であると考えられます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、木材の「小売」からスタートし「プレカット加工」「建材流通」「施工サポート」までを一気通貫で完結できる、独自のバーティカル・インテグレーション(垂直統合)体制にあります。これに加え、第66期決算で見せた169百万円という安定した当期純利益と、約34%の自己資本比率が、不透明な経済環境下においても長期的なビジョンに基づいた最新設備投資(金物工法ラインの導入等)を自社主導で断行できる、強力な経営の柔軟性を生んでいます。地域に根ざした「木を見る目」を持つ専門人材の集積が、顧客である工務店に対するコンサルティング能力として結実しており、競合する大手建材商社に対する決定的な差別化要因となっていると考えます。
✔弱み (Weaknesses)
一方で内部的な課題として留意すべき点は、収益の大部分が長野、新潟、埼玉といった特定の地理的領域の住宅市場動向に強く依存しており、地域経済の減速や特定の災害リスクに対し、ポートフォリオが十分に分散されていない側面が挙げられます。また、施工までを請け負うモデルゆえに、現場の労働生産性が個々の技術者の技量に左右されやすく、最低賃金の継続的な引き上げや社会保険料の負担増といった労務コストの変動が、第66期で見られた利益を直接的に圧迫するリスクを内包しています。膨大な数の取扱SKU(資材数)を各営業所で管理し続ける必要があるため、在庫回転率の微細な低下がデッドストック化を招きやすい構造的な脆さを、デジタル化でいかに克服していくかが中長期的な課題になると推測します。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた最大の機会は、世界的なSDGsの潮流による「木造建築のルネサンス」とも呼べる再評価の波にあります。政府が推進する公共建築物の木造化や、ウッド・ビルディング・ネットワーク(WBN)を通じた中・大規模建築の普及は、同社の高度なプレカット技術を活かせるフロンティアを、従来の「住宅」から「都市インフラ」へと劇的に拡張させるチャンスです。また、省エネ基準の適合義務化を背景に、高断熱・高気密資材や太陽光発電一体型システムの需要が爆発的に増加しており、同社が培ってきた「環境関連商品の提案力」が、市場における新たな収益の柱として成長するチャンスが到来していると考えます。
✔脅威 (Threats)
事業環境を脅かす外部要因としては、国内における深刻な少子高齢化に伴う新設住宅着工戸数の長期的な減少トレンドと、それに伴う建設・施工職人の絶対数不足が挙げられ、どれほど受注があっても「建てられない」という供給サイドのボトルネックが成長の制約となる脅威があります。また、世界的な資源価格の高騰や地政学的リスクに伴う円安の進行が、輸入木材や金属部材の仕入原価を非連続的に押し上げ、利益率を削ぎ取るリスクが常態化しています。加えて、異業種からのECプラットフォーマーによる建材流通への直接参入や、既存の商慣習を破壊するような安価な海外製ユニット住宅の台頭などに対しても、常に機敏な対応を続けなければならない厳しい局面が想定されると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の利益率を盤石なものにするための短期的戦略としては、第66期で確保した169百万円の純利益を原資として、既存の「プレカット・物流のデジタル連動」への集中投資を断行すべきと考えます。具体的には、物流2024年問題への即応策として、全営業所の在庫状況と自社配送ルートをAIで最適化し、配送コストの上昇分を相殺することです。また、職人不足に悩む取引先(工務店)に対し、施工の省力化を実現する「金物工法」や「断熱一体型パネル」の提案をさらに強化。単なる資材販売から「現場の工期短縮ソリューション」への比重を高め、短期的な粗利益率の維持を図っていく戦略が有効であると考えられます。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なる資材サプライヤーから「持続可能な木造社会のデザイン・プロバイダー」への深化を図っていくべきと考えます。強固な財務体力(利益剰余金約19億円)をレバレッジに、WBN(ウッド・ビルディング・ネットワーク)を拡大させ、地域の森林資源の循環(伐る・使う・植える・育てる)のハブとしての地位を確立。これにより、フロー収益に頼らない、中大規模建築の保守管理や資産価値維持をサポートする「カーボン・クレジット付き管理サービス」などの新たなストックビジネスモデルを構築するでしょう。創業100周年に向けて、信州・長野から日本の都市を木造でアップデートし、次世代が笑顔で暮らせる「選ばれ続ける空間」を創造し続ける企業へと進化する未来を描いていると考えます。
【まとめ】
株式会社マルオカの第66期決算から浮かび上がってきたのは、伝統ある日本のモノづくり企業としての揺るぎない矜持と、自己資本比率約33.7%に裏打ちされた盤石な財務基盤でした。169百万円の当期純利益という数字は、同社が培ってきた「木を見る目」がいかに現代社会、そして信州という地域において不可欠な価値としてキャッシュに変換されているかを証明しています。
私たちの暮らしが、より持続可能であることを求められる未来。マルオカが提供する木材の一本一本は、単なる建築資材ではなく、地球環境と家族の幸せを包み込む「信頼の柱」となります。鉄壁の財務という「最強の盾」を持ち、イノベーションという「鋭い矛」を研ぎ澄ませ続ける同社。これからも、長野の本社から日本全国、そして未来へ。「木のある暮らし」の常識をどのように塗り替えていくのか。その堅実かつ力強い歩みに、今後も最大限の注目と期待を払っていきたいと思います。信州の山々が育んだ知恵が、日本の未来を照らす、その確かな一手に私たちは大きな可能性を感じずにはいられません。
【企業情報】
企業名: 株式会社マルオカ
所在地: 長野県長野市吉田5丁目25番7号
代表者: 代表取締役 大場 浩史
設立: 1961年8月(創業:1952年5月)
資本金: 100百万円
事業内容: 木材プレカット加工、建材・住設機器の販売・施工、外壁・断熱工事、太陽光発電事業等
