「ペットは家族の一員」という価値観が定着し、市場がプレミアム化へと向かう一方で、製造・流通の現場ではかつてない構造変化が起きています。アース製薬グループのペット事業を担う「アース・ペット株式会社」の第54期決算が公示されました。ジョイペットやアースといった、誰もが一度は目にしたことのある強力なブランドを抱える同社ですが、今回の数字には、原材料高騰や市場競争の激化という現代の製造業が直面する「嵐」の跡が刻まれています。3億円を超える純損失という結果に対し、経営戦略コンサルタントの視点から、その財務健全性と再成長への布石を見ていきましょう。
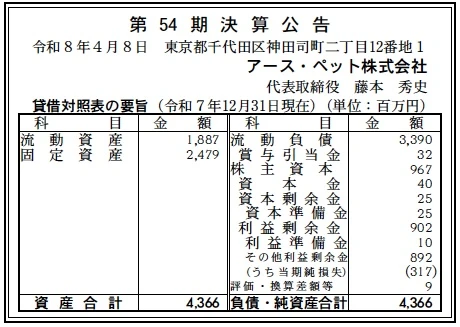
【決算ハイライト(第54期)】
| 資産合計 | 4,366百万円 (約43.7億円) |
|---|---|
| 負債合計 | 3,390百万円 (約33.9億円) |
| 純資産合計 | 967百万円 (約9.7億円) |
| 当期純損失 | 317百万円 (約3.2億円) |
| 自己資本比率 | 約22.1% |
【ひとこと】
第54期決算において、317百万円の当期純損失を計上したことは、日用品・ペット用品業界が直面するコスト高の影響が甚大であることを示唆しています。自己資本比率が約22.1%と、製造業としては攻めのレバレッジが効いた状態にあり、今回の赤字によって純資産が10億円を割り込んだ点は、アース製薬グループ全体での戦略的な経営資源の再配分や、次なる黒字化への抜本的な収益構造改革が求められる重要なターニングポイントであると考えます。
【企業概要】
企業名: アース・ペット株式会社
設立: 1973年8月15日
事業内容: ペット用品(防虫・衛生・ケア用品)およびペットフードの製造販売。アース製薬株式会社(100%出資)のグループ企業として、人とペットのより良い共生を支えるトータルケア・ソリューションを提供。
【事業構造の徹底解剖】
同社の事業は「ペット・ウェルビーイング・サポート事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ペット用ケミカル・ケア用品事業
アース製薬の殺虫・衛生技術をベースとした、ペット用のノミ・ダニ対策製品や、「ジョイペット[Amazonで確認]」ブランドによる消臭剤、シャンプー、ボディタオル等のケア用品を展開しています。日用品市場で培った高いブランド認知度と、ドラッグストアやホームセンターにおける強力な配荷力を背景に、飼い主の日常的な悩みを解決するソリューションを提供。特に、殺虫成分に頼らない天然由来成分の活用など、安心・安全をキーワードにした製品群が強みとなっています。
✔機能性フード・飲料事業
「アース・ペットスウェット[Amazonで確認]」に代表される水分補給飲料や、高付加価値なドライフード「1st CHOICE(ファーストチョイス)[Amazonで確認]」、スタミノールなどのサプリメント類を展開しています。ペットの高齢化や室内飼育の増加に伴う「健康寿命の延伸」ニーズに応えるべく、生理学的知見に基づいた機能性商材をラインナップ。単なる給餌にとどまらない、ヘルスケアの観点からのアプローチが収益の柱となっています。
✔リテール・ファシリティ運営事業
徳島、三重、沖縄に製造・物流拠点を持ち、自社生産による品質管理体制を構築しています。また、「あーす・ぺっとはうす」などの直営店舗運営を通じて、消費者との直接的な接点を持ち、市場ニーズを迅速に製品開発にフィードバックする体制を保持しています。グループ会社であるペットフード工房株式会社との連携により、製造から販売までを一気通貫でカバーするサプライチェーンを構築している点が特徴です。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、ペット関連市場を取り巻く外部環境は、空前のコストプッシュ型インフレと「ヒューマナイゼーション」の加速という二重構造にあります。原油価格の高騰によるプラスチック容器のコスト増、円安に伴う輸入原材料(特にプレミアムフード用の肉類・穀物)の価格上昇は、利益を容赦なく削っています。一方で、飼い主の支出意欲は依然として高く、特に「健康・安全・簡便」を兼ね備えた高単価製品へのシフトが進んでいます。物流「2024年問題」後の配送コスト増に対しても、グループの物流網をいかに活用し効率化できるかが、生存のための必須条件となっている環境下にあると考えます。
✔内部環境
内部的には、アース製薬という国内最大級の日用品メーカーを親会社に持つ「リサーチ&デベロップメント能力」が最大の武器です。今回の貸借対照表において、固定資産2,479百万円に対し流動資産が1,887百万円と、製造インフラに重きを置いたアセット構成が伺えます。第54期で317百万円の赤字を計上したことは、こうした製造拠点の稼働コストや物流コストが、販売価格の改定スピードを上回って膨らんだ結果であると推測します。しかし、利益剰余金が902百万円蓄積されており、過去の利益蓄積が今回の「逆風」を耐えるためのクッションとして機能しています。今後は、140名規模の組織における労働生産性をいかにDX化で高められるかが課題になると推測します。
✔安全性分析
財務の安全性については、過渡期特有の「緊張感」を孕んだ状態にあると評価できます。自己資本比率約22.1%という数値は、総資産4,366百万円に対し負債3,390百万円を抱えていることを意味し、金融機関からの融資に相応に依存した投資先行型の構造です。流動負債3,390百万円に対し流動資産1,887百万円(流動比率 約55.6%)という数字は、短期的な支払い能力において親会社の信用補完が不可欠な水準であることを示唆しています。通常であれば警戒域ですが、アース製薬の100%子会社というクレジット(信用)背景が、このレバレッジ経営を支える最強の防波堤となっています。今回の赤字を契機に、グループ内でのキャッシュ・マネジメントの高度化が急がれる局面であると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、アース製薬グループが長年培ってきた殺虫・消臭・衛生における高度な技術的エビデンスを、ペットケアという高成長市場にダイレクトに転用できる「開発の連続性」にあります。これに加え、「ジョイペット」や「アース・ペット」というブランドが持つ圧倒的な市場シェアと、ドラッグストアやホームセンターなどの主要リテールとの深いリレーションシップが、新製品の早期普及を可能にする強力なプラットフォームとなっています。第54期において赤字を計上しながらも、43億円を超える資産規模を維持し、全国に製造・物流拠点を保持している点は、競合他社に対する物理的な優位性を依然として担保していると考えます。
✔弱み (Weaknesses)
内部的な課題としては、日用品ビジネス特有の多品種小ロット生産と膨大なSKU(製品数)の保持が、昨今の物流・倉庫コスト上昇下において利益を著しく侵食する「高コスト構造」へと転じていることが挙げられます。また、自己資本比率約22.1%という財務バランスは、今回のような317百万円という多額の純損失が継続した場合、単独での投資余力を急速に奪うリスクを内包しています。ペットフード事業における原材料の海外依存度が高いため、為替変動がダイレクトに営業利益を不安定化させる脆弱性があり、113名(連結140名)の従業員でこの多岐にわたる事業ポートフォリオを支えるマネジメントの負荷が成長のボトルネックになる可能性があると推測します。
✔機会 (Opportunities)
今後の反転攻勢に向けた絶好の機会は、消費者の「ペットのウェルビーイング(幸福)」に対する投資意欲が、不況下にあっても極めて堅調である点にあります。特に、老齢ペット向けの介護・ケア用品や、独自の「ペットスウェット」のような予防医学的アプローチを持つ飲料市場の拡大は、他社との差別化を図る大きなチャンスです。また、アース製薬のグローバルネットワークを活かしたアジア・オセアニア市場への展開は、日本国内の人口減少を補って余りある成長余地を創出します。DXの推進により、オンライン直販(D2C)や定期購入モデルを強化し、飼い主とのデジタル接点を深めることで、一過性の販売に頼らないストック収益の柱を構築できる余地があると考えます。
✔脅威 (Threats)
事業環境を脅かす外部要因としては、世界的な穀物需給の逼迫やエネルギーコストの常態的な高止まりが挙げられ、これらがどれほど効率化を進めても回避不能な製造原価の押し上げ要因となり、利益率を圧迫する脅威となります。また、P&Gやマースといった外資系メガメーカーによる圧倒的な資本力を背景としたデジタルマーケティング攻勢や、大手リテールによるプライベートブランド(PB)の台頭が、中価格帯のケア用品市場で激しい価格競争を招くリスクがあります。加えて、国内の飼育頭数が長期的には微減傾向にある中、新規顧客の獲得コスト(CPA)が上昇し続ける「レッドオーシャン化」への対応にも、常に警戒を払う必要があると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の収益性を早期に回復させるための短期的戦略としては、第54期で確保した資産を背景にした「製品ポートフォリオの徹底的な棚卸し」が最優先課題になると考えます。具体的には、低利益率かつ配送効率の悪い不採算カテゴリーを整理し、独自の強みを持つ「ジョイペット」ブランドの衛生用品や「機能性飲料」へ経営リソースを集中投下することです。また、原材料価格の上昇分を適切に反映させるための「価値訴求型の価格改定」を全チャネルで断行。同時に、アース製薬グループ全体での共同物流・調達機能の活用を最大化させ、物流2024年問題に伴うコスト上昇を極限まで抑制し、早期の単年度黒字化を最優先で図る戦略が有効であると考えられます。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なる製造メーカーから「ペットの一生に寄り添うデータ駆動型ライフサポート企業」への進化を図っていくべきと考えます。強固な利益剰余金(約9億円)とグループの資本力をレバレッジに、IoT搭載の給餌器やスマートケアデバイスの開発、さらには蓄積された購買データを用いたパーソナライズされた健康提案サービスの提供が期待されます。これにより、製品販売というフロー収益に加え、データ利用料や消耗品の定期配送という持続的なストック収益の柱を構築する狙いがあると考えます。創業60周年に向けて、日本のペット業界における「安心のインフラ」としての地位を不動のものにし、アジア全域で「アース・クオリティ」が家族の幸せを支える未来を描いていると考えます。
【まとめ】
アース・ペット株式会社の第54期決算から浮かび上がってきたのは、伝統ある日本の製造業が、未曾有のコスト高騰という荒波の中で、次なる成長への「産みの苦しみ」を味わっている姿でした。▲317百万円という純損失は衝撃的ですが、これは同社が現状に安住せず、次世代のペット社会を見据えたインフラ投資や組織変革を止めていない証拠でもあります。自己資本比率の回復や収益構造の再設計という課題はありますが、アース製薬グループという強大な翼を持つ同社には、この逆境を跳ね返すための十分なエネルギーが蓄えられています。
私たちの日常を彩るペットたちの笑顔。それを陰で支える同社の技術と誠実なモノづくりは、数字以上の価値を持っています。新宿・神田の本社から全国の工場、そして各家庭のペットたちへと繋がる「信頼の絆」。同社がこれからもどのような「新しい喜び」を私たちに届けてくれるのか。その力強い歩みに、今後も最大限の注目を払っていきたいと思います。苦境を乗り越えた先にある、アース・ペットの真の進化に期待しましょう。
【企業情報】
企業名: アース・ペット株式会社
所在地: 東京都千代田区神田司町二丁目12番地1(本店)/ 神田司町二丁目14番地3(本社)
代表者: 代表取締役社長 藤本 秀史
設立: 1973年8月15日
資本金: 40百万円
事業内容: ペット用品、ペットフード、ケア用品の製造および販売
株主: アース製薬株式会社(100%)
