日本の大地を支え、食の未来を創造してきた老舗農機メーカー、井関農機グループ。その製造の中核を担う「株式会社ISEKI M&D」が、今、歴史的な転換点を迎えています。2024年の大規模な合併を経て、新生マザー工場として産声を上げた同社の背負うミッションは、単なる効率化ではありません。スマート農業の旗手として、いかにして日本の農業を再生し、自社の財務基盤を強靭なものへと変革していくのか。第25期決算に刻まれた「赤字」の数字が語る、苦闘と希望のストーリーを読み解きます。
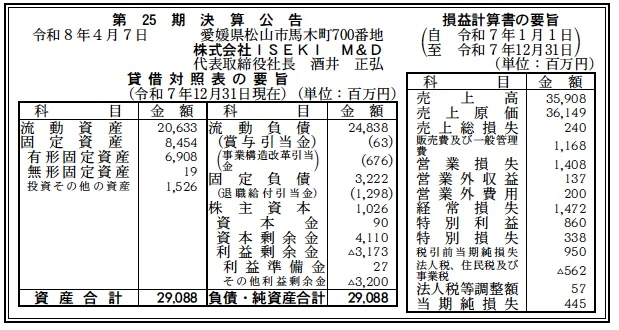
【決算ハイライト(第25期)】
| 資産合計 | 29,088百万円 (約290.9億円) |
|---|---|
| 負債合計 | 28,060百万円 (約280.6億円) |
| 純資産合計 | 1,028百万円 (約10.3億円) |
| 当期純損失 | 445百万円 (約4.5億円) |
| 自己資本比率 | 約3.5% |
【ひとこと】
売上高359億円規模に対し、自己資本比率が3.5%という極めて薄氷を踏むような財務状況にあります。当期純損失445百万円という結果は、熊本拠点の生産終了に伴う事業構造改革費用の計上など、合併に伴う「膿」を出し切るための過渡的なコストが重くのしかかっている結果であると推測します。ここからのV字回復こそが同社の真価を問うものと考えます。
【企業概要】
企業名: 株式会社ISEKI M&D
設立: 2001年4月(2024年7月に井関松山と井関熊本が合併)
事業内容: 井関農機グループにおける農業用機械器具(トラクタ、コンバイン、管理機等)の製造中核を担う「マザー工場」。
https://www.iseki.co.jp/group/md/
【事業構造の徹底解剖】
同社の事業は「農業機械製造・開発事業」に集約されます。具体的には、以下の部門等で構成されています。
✔トラクタ・大型機械製造部門
愛媛県松山市の本社工場を中心とし、農業の屋台骨となる大型トラクタや各種アタッチメントの製造を行っています。高度な溶接・塗装技術と自動化ラインを駆使し、スマート農業に対応したGPS搭載型などの高付加価値製品の生産にシフトしています。井関グループ全体のマザー工場として、品質とコストの基準を策定する役割を担っています。
✔コンバイン・収穫機械部門
かつて熊本拠点が担っていた機能を松山に集約し、生産プロセスの効率化を図っています。農繁期の過酷な環境に耐えうる耐久性と、収穫ロスの低減を実現する精密な機構設計が強みです。合併による部材調達の共通化や物流の最適化が進められており、収益性の改善が最も期待されるセグメントのひとつと考えます。
✔エンジン・核心部品製造および開発支援
自社ブランドのエンジン生産や、トランスミッションなどの基幹部品の製造を行っています。農機に特化したトルク特性を持つ自社製エンジンの存在は、競合他社に対する大きな差別化要因であり、開発から製造までをグループ内で完結させる垂直統合型のモノづくりを支える根幹となっています。
【財務状況等から見る経営環境】
✔外部環境
日本の農業は今、歴史的な岐路に立たされています。農業就業人口の減少と高齢化は、農機市場の縮小を招く一方で、一戸あたりの耕作面積拡大による「大型化・自動化」へのニーズを加速させています。政府の進めるスマート農業政策は、同社にとっての追い風ですが、同時に鋼材価格やエネルギー費用の高騰、さらには急激な為替変動による資材輸入コストの増大が、製造原価を容赦なく押し上げています。世界的な食料不足への懸念が高まる中、自給率向上に寄与する高効率な農機の供給は、社会的使命を帯びつつも、非常にボラティリティの高いマクロ経済環境に晒されていると考えます。
✔内部環境
内部的には、2024年7月の「井関松山」と「井関熊本」の合併による組織統合の過渡期にあります。損益計算書における売上原価率が100%を超えている(売上35,908百万円に対し原価36,149百万円)という極めて深刻な事態は、熊本拠点の生産終了に伴う一過性のコストや、操業度の大幅な変化、さらには原材料高騰を製品価格に転嫁しきれていない現状を示唆しています。一方で、長年培われたマザー工場としての現場力や、事業構造改革引当金の計上など、将来に向けた損失の先出しを行っている点からは、経営陣が現状を「膿を出すべき再生フェーズ」と捉えていることが伺えます。
✔安全性分析
財務の安全性に関しては、第25期末時点で赤信号に近い警戒水準にあると考えます。総資産290億円規模に対し、純資産がわずか10億円、自己資本比率は約3.5%にまで低下しています。流動比率で見ても、流動負債248億円に対し流動資産206億円と100%を割り込んでおり、グループ企業としての信用補完や親会社からの資金支援がなければ、単独での資金繰りは極めてタイトであると推測します。しかし、負債の内訳には賞与引当金や構造改革引当金など、非資金支出的な項目も含まれており、これら一過性の改革費用が消化される来期以降、いかに速やかに資産効率を高め、資本を増強できるかが存続の鍵を握ると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、井関農機グループのマザー工場として、大正15年の創業から100年にわたり積み上げてきた、日本の過酷な圃場環境に適応する農機製造の圧倒的なノウハウと、高度なモノづくり技術にあります。これに加え、2024年の合併により松山と熊本の製造機能を統合したことで、グループ全体での生産リソースの最適化と固定費の削減、さらには技術・知見の相互補完が可能となり、スマート農業に不可欠な精密機械を効率的に供給できる体制が整ったことは、競合他社に対する大きな優位性になると考えます。
✔弱み (Weaknesses)
一方で内部的な課題として、第25期決算で露呈した自己資本比率約3.5%という極めて低い財務安定性と、売上高を上回る売上原価の発生による営業赤字が挙げられ、多額の有利子負債や合併に伴う構造改革コストが経営を強く圧迫している現状があります。また、大規模な拠点の統合と生産終了に伴い、社内の技術承継や組織文化の融和、さらには人材の流動化に伴う一時的な生産効率の低下といった、組織変革期特有の脆弱性を抱えている点は、財務的なレジリエンスが欠如している現状においては無視できないリスク要因であると推測します。
✔機会 (Opportunities)
今後の飛躍を後押しする外部要因としては、世界的な食料安全保障への意識の高まりを受けた国内農業の維持・強化策や、農業の担い手不足を解決するための「自動運転・ロボット農機」といったスマート農業市場の急速な拡大が挙げられます。特に環境保全に配慮したカーボンニュートラル対応型機械への買い替え需要や、輸出戦略の強化によるアジアを中心としたグローバル市場への供給拡大は、既存の枠組みを超えた成長をもたらす好機であり、井関グループ全体でのソリューションカンパニーへの脱皮は、同社にとって新たな社会価値を創造する絶好の機会になると考えます。
✔脅威 (Threats)
事業を脅かす外部環境としては、国内農家の急激な減少と高齢化による絶対的な市場ボリュームの縮小に加え、鋼材やタイヤ、電子部品といった主要原材料費および物流・エネルギーコストの継続的な高騰が、利益率を恒常的に圧迫するリスクがあります。さらに、クボタやヤンマーといった国内大手との競争激化はもとより、デジタル技術を武器にした海外メーカーの参入や、資材高騰を製品価格に転嫁しきれない日本特有の商慣習が、脆弱な財務体質の同社にとって収益改善を阻む大きな脅威として立ちはだかっていると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の危機を乗り越えるための短期的戦略としては、合併による「シナジーの具現化」を最優先とし、徹底したコスト構造の刷新に注力すべきと考えます。具体的には、熊本拠点の生産終了に伴う人員と設備の再配置を早期に完了させ、固定費を大胆に圧縮すると同時に、売上原価率の100%超えという異常事態を解消するために、高付加価値なスマート農機への生産シフトと、不採算モデルの徹底した削減を断行すると推測します。また、親会社である井関農機との強力な連携によるサプライチェーンの再構築と、原材料高騰分を適切に吸収するためのバリューチェーンの見直しを急ぎ、まずは営業キャッシュフローの黒字化を達成することで、約3.5%まで低下した自己資本比率の悪化に歯止めをかけることが必須であると考えます。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なる農機製造会社から「食と農と大地のソリューションを具現化するマザー工場」への進化を図っていくべきと考えます。自己資本の増強を前提に、AIやIoTを駆使した自律走行農機や、カーボンニュートラルに対応した電動・水素農機の開発・製造におけるグループ内シェアを高め、次世代の農業インフラを支える「インテリジェント・マニュファクチャリング・ハブ」としての地位を確立するでしょう。さらに、国内市場に頼らないグローバルな供給拠点としての競争力を磨き、100年の伝統に最新のデジタル技術を融合させることで、世界の農業課題を解決するイノベーターへと脱皮し、株主や地域社会に還元できる持続可能で強固な収益基盤を持つ企業へと再生する未来を描いていると考えます。
【まとめ】
株式会社ISEKI M&Dの第25期決算は、100年の歴史を持つ名門グループが、生き残りをかけて断行した「苦渋の決断と再生の決意」を凝縮した内容となりました。自己資本比率3.5%という数字は、かつてない財務的窮地を示していますが、これは同時に、合併と拠点集約という「痛みを伴う改革」を真っ向から引き受けた証でもあります。売上原価の改善や一過性の改革費用の消化が進む来期以降、新生マザー工場としての底力が試されることになります。
農業機械は、単なる道具ではありません。それは食料自給を守り、日本の美しい田園風景を次世代に繋ぐための「希望のインフラ」です。同社が今回の困難を乗り越え、スマート農業の先駆者として力強く再起することは、日本農業全体の再生にも繋がる重要な一歩です。井関グループの「社是」に掲げられた、需要家に喜ばれ、従業員に安定を与え、株主に応えるという原点に立ち返り、新生ISEKI M&Dが再び盤石な大地に足をつける日が来ることを、私たちは大いに期待しています。この「赤字」が、輝かしい100年の歴史における「飛躍の前の屈み込み」であったと振り返る日が、そう遠くない将来に訪れると確信しています。
【企業情報】
企業名: 株式会社ISEKI M&D
所在地: 愛媛県松山市馬木町700番地
代表者: 酒井 正弘
設立: 2001年4月1日
資本金: 9,000万円
事業内容: 農業用機械器具(トラクタ、コンバイン等)およびエンジンの製造
株主: 井関農機株式会社(100%子会社)
