最先端の半導体チップや次世代EVの心臓部、さらには宇宙空間を飛ぶ衛星の部品まで、現代のテクノロジーを極限状態で支えているのは「石英」と「セラミックス」という究極の素材です。今回は、かつてGEの一部門としてその歴史を刻み、現在は独立したグローバルリーダーとして躍進するモメンティブ・テクノロジーズ・ジャパン株式会社の第7期決算を分析します。目に見えない場所で世界を変える「素材の巨人」が、2026年現在の激動する市場においてどのような財務基盤と戦略的布石を敷いているのか、その核心に迫ります。
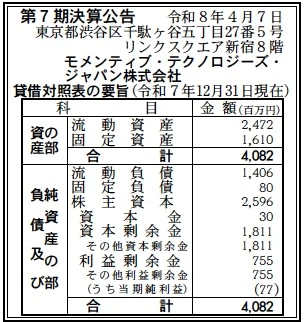
【決算ハイライト(第7期)】
| 資産合計 | 4,082百万円 (約40.8億円) |
|---|---|
| 負債合計 | 1,486百万円 (約14.9億円) |
| 純資産合計 | 2,596百万円 (約26.0億円) |
| 当期純利益 | 77百万円 (約0.8億円) |
| 自己資本比率 | 約63.6% |
【ひとこと】
自己資本比率約63.6%という数字は、設備投資負担の大きい高機能素材メーカーとしては極めて優秀な水準です。負債を14.9億円に抑えつつ、26.0億円の純資産を背景に当期純利益77百万円を着実に計上している点は、グローバル企業の日本法人として極めて規律ある財務運営がなされていることを示唆しており、将来の成長投資に向けた余力も十分に保持していると評価できます。
【企業概要】
企業名: モメンティブ・テクノロジーズ・ジャパン株式会社
設立: 2020年
事業内容: 溶融石英、セラミック製品(窒化ホウ素、熱分解グラファイト等)の製造、加工、販売。半導体、医療、航空宇宙、エネルギー産業向け先端材料の供給。
https://www.momentivetech.co.jp/
【事業構造の徹底解剖】
同社の事業は「高付加価値・極限環境対応素材事業」に集約されます。具体的には、以下の部門等で構成されています。
✔溶融石英(クオーツ)ソリューション事業
半導体製造プロセスに不可欠な石英るつぼやインゴット、チューブなどを提供しています。特に14〜36インチのあらゆるサイズに対応する石英るつぼは、シリコン単結晶の引き上げにおいて世界トップクラスのシェアを誇ります。超高純度かつ高温安定性を備えた同社の石英は、半導体の微細化が進む現代において、代わりの効かない戦略物資としての側面を強めています。
✔先端セラミック材料事業
窒化ホウ素(BN)パウダーや焼結体、熱分解グラファイトなどを扱っています。これらは極めて高い熱伝導性と絶縁性を併せ持ち、次世代EVのパワーエレクトロニクスや高出力デバイスの熱管理(サーマルマネジメント)において決定的な役割を果たします。GE時代から培われた熱間プレス技術や合成技術は、過酷な温度条件下での信頼性が求められる航空宇宙産業や防衛分野でも重用されています。
✔ライフサイエンス・新規製品事業
2017年に発表された世界初の医薬品包装用溶融石英バイアル「Pur Q®」など、新たな市場開拓にも注力しています。従来のガラスバイアルが抱えていた剥離(デラミネーション)の問題を石英の純度で解決し、高度なバイオ医薬品の品質維持に寄与しています。製造業の枠を超え、人命に関わる医療プロセスのイノベーションを素材の力で支えている点が特徴的です。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、世界的な半導体供給網の再構築(サプライチェーン・レジリエンス)の動きは同社にとって大きな追い風となっています。特に先端半導体の製造には高純度な石英部材が大量に消費されるため、需要の拡大は長期的に続くと考えられます。また、カーボンニュートラルの進展により、EV向けのパワー半導体や放熱材料としての窒化ホウ素需要も急拡大しており、素材に対する要求スペックの高度化が、同社のようなグローバルリーダーに有利な市場環境を形成していると推測します。一方で、エネルギーコストの上昇や、各国の輸出管理規制の厳格化といった地政学的なリスクは、安定供給を維持する上での大きな挑戦となっています。
✔内部環境
同社の内部環境における最大の資産は、GEやUnion Carbide時代から続く100年以上の歴史の中で蓄積された膨大な「技術的知見」と、グローバルな「供給網」です。2020年の独立以来、意思決定のスピードが高まっており、2022年のCoorsTek石英るつぼ事業の買収など、ポートフォリオの強化を加速させています。今回の貸借対照表において、固定資産が1,610百万円と総資産の約4割を占めている点は、高度な製造設備を自社で保有し、品質をコントロールしていることの現れです。資本金30百万円に対し、利益剰余金が755百万円、資本剰余金が1,811百万円と積み上がっている点は、安定した過去の収益と資本支援の厚さを証明しており、極めて強固な組織体質を構築していると考えます。
✔安全性分析
財務の安全性について分析すると、自己資本比率約63.6%という水準は、景気変動の激しい素材産業において非常に高いレジリエンスを意味します。流動資産2,472百万円に対して流動負債が1,406百万円(流動比率 約175%)確保されており、短期的な支払い能力も申し分ありません。固定負債がわずか80百万円に抑えられている点からも、大規模な設備投資の多くを自己資金や健全なキャッシュフローで賄っていることが伺えます。これほどの安全性があれば、万が一の経済ショックに対しても、研究開発や設備維持の手を緩めることなく事業を継続できるため、顧客である大手メーカーからの信頼性(事業継続性への期待)を裏打ちする強力な証拠となっていると推測します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、GE LightingやUnion Carbideといった米国の技術的象徴の流れを汲む100年以上の歴史と、溶融石英・窒化ホウ素の供給における圧倒的な世界的シェアにあります。これに加え、自己資本比率約63.6%という高水準な財務の安定性が、先端半導体メーカーなどの大手顧客に対して「長期にわたる安定供給」を約束できる強力なブランド力となっています。世界中に9カ所の製造拠点を持ち、高純度材料の川上から川下までを一貫してカバーできるサプライチェーンの継続性は、競合他社には容易に真似できない決定的な差別化要因であると考えます。
✔弱み (Weaknesses)
一方で内部環境における課題としては、その高い技術力がゆえに、半導体や航空宇宙、軍事、バイオ医薬品といった特定のハイエンド市場への依存度が極めて高くなっている点が挙げられます。これらの市場は景気動向や各国の政策、設備投資サイクルの影響をダイレクトに受けるため、第7期の当期純利益77百万円という水準を維持し続けるには、絶え間ない技術革新と高度な在庫コントロールが求められます。また、独立会社となったとはいえ、グローバル企業の日本法人という立ち位置から、日本独自の市場ニーズに合わせた即断的な大規模投資や機動的な価格戦略の策定において、本社側との調整コストが発生する可能性が懸念されると推測します。
✔機会 (Opportunities)
今後の飛躍的な成長を牽引する機会としては、生成AIの普及に伴う先端半導体の更なる需要増と、それに対応した大口径石英るつぼや高純度チューブの需要拡大が挙げられます。特に2022年のCoorsTekるつぼ事業の買収により、半導体業界での支配力がいっそう強化されている点は大きな好機です。また、EVの普及加速による熱管理(サーマルマネジメント)の重要性が増す中、高熱伝導な窒化ホウ素の市場は従来の電子部品の枠を超えて拡大し続けています。さらに、医薬品包装におけるPur Q®バイアルのような「素材の純度」を武器にしたバイオ医薬品市場への本格的な浸透は、製造業としての同社を次世代のヘルスケア・インフラ企業へと昇華させる大きな可能性を秘めていると考えます。
✔脅威 (Threats)
事業を脅かす外部要因としては、世界的な資源価格の高騰や円安の進行が、原材料の輸入や製造コストを押し上げ、利益率を圧迫するリスクが常態化している点が挙げられます。特に地政学的な緊張の高まりは、高機能材料のサプライチェーンの分断を招き、特定の製造拠点からの供給停止や納期遅延を招く重大な脅威となります。また、一部の汎用品においては国内外の競合他社による低価格攻勢が強まっており、技術的優位性を維持するための研究開発費が膨らみ続ける中で、いかに収益性を確保し、77百万円の純利益を成長軌道へと戻していけるかが今後の大きな挑戦になると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の利益率を回復させるための短期的戦略としては、半導体業界の微細化シフトに合わせた「高付加価値型・大口径部材」への受注集中が鍵を握ると考えます。第7期の純利益77百万円という数字は、事業規模に対してさらなる改善の余地があるはずです。原材料高騰に対しては、グローバルな供給網を活かした調達コストの最適化を図りつつ、高度なセラミックス技術を要するEVパワーデバイス向けや、医薬品包装用のPur Q®バイアルといった、マージンの高い新規・高成長セグメントへのリソースシフトを加速させると推測します。国内拠点においても、既存設備の自動化や省エネ化による製造固定費の圧縮を並行して進めることで、外部環境に左右されない強固な収益構造の構築を最優先で行うと考えられます。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なる素材提供者から「サーマルマネジメントおよび高純度環境の総合ソリューション・プロバイダー」への進化を図っていくでしょう。自己資本比率約63.6%という鉄壁の財務力を武器に、AIや半導体分野での次世代プロセスに対応する新規セラミックス複合材料の共同開発を大手デバイスメーカーと深化させ、素材そのものの設計から参画する「デザインイン」戦略を強化していくと推測します。また、北米、ヨーロッパ、アジアを股にかける9カ所の製造拠点のデジタル連携を強め、リアルタイムでのグローバルな需給予測に基づいた製造最適化(スマートファクトリー化)を推進することで、地政学的リスクを分散しつつ、世界中のどこでも最高品質を提供できる「不沈のサプライチェーン」を完成させ、素材の力で世界の進歩を触発(Purity that inspires progress)し続ける企業へと進化していくと考えます。
【まとめ】
モメンティブ・テクノロジーズ・ジャパン株式会社の第7期決算から浮かび上がってきたのは、GEという偉大なルーツを継承しつつ、独立したグローバルリーダーとしての新時代を切り拓こうとする「盤石な守りと野心的な攻め」の姿勢です。自己資本比率約63.6%という圧倒的な安全性は、不確実な世界経済において同社を支える最強の盾であり、77百万円の純利益は、さらなる技術革新へと突き進むための確かな一歩と言えます。
石英とセラミックス。地味ではあっても、これらがなければiPhoneもAIサーバーも宇宙開発も成立しません。現代文明の物理的限界を規定しているのは、同社が提供する素材の純度であるといっても過言ではないでしょう。今後は、環境負荷低減という新たな要請に対しても、素材の力で応えていくことが期待されます。100年の歴史を礎に、次なる100年のハイテク産業をどのような「純度」で支えていくのか。渋谷・千駄ヶ谷から世界を見据える同社の戦略的な布石に、今後も引き続き注目していきたいと思います。
【企業情報】
企業名: モメンティブ・テクノロジーズ・ジャパン株式会社
所在地: 東京都渋谷区千駄ヶ谷五丁目27番5号 リンクスクエア新宿8階
設立: 2020年
資本金: 30百万円
事業内容: 溶融石英およびセラミック材料(るつぼ、チューブ、パウダー、バイアル等)の製造、加工、販売。
株主: Momentive Technologies(グローバル本社)
