事業承継、子会社の独立、非上場化――日本企業の経営課題に寄り添い、長期的な成長支援を行うプライベート・エクイティ(PE)ファンド運営会社が、着実な利益を上げています。2000年のみずほキャピタルパートナーズ時代から25年超の歴史を持つMCPキャピタル株式会社が、第5期において55百万円の当期純利益を計上しました。投資先企業の約半数をIPOに導いてきた実績を持つ同社の経営実態を、決算データから見ていきます。
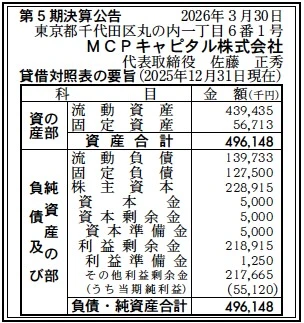
【決算ハイライト(第5期)】
| 資産合計 | 496百万円 (約5.0億円) |
|---|---|
| 負債合計 | 267百万円 (約2.7億円) |
| 純資産合計 | 229百万円 (約2.3億円) |
| 当期純利益 | 55百万円 (約0.6億円) |
| 自己資本比率 | 約46.1% |
【ひとこと】
第5期の決算は、資本金わずか5百万円のファンド運営会社が55百万円の当期純利益を計上しており、資本効率の高さが際立っています。ROE(自己資本利益率)は約24.0%と推計され、PE(プライベート・エクイティ)ファンドの運営会社(GP:ジェネラルパートナー)としては堅調な収益水準です。利益剰余金219百万円は設立5期目にしては着実な蓄積であり、2021年の分社化以降安定的にファンド運営報酬を獲得してきたことが読み取れます。自己資本比率約46.1%はファンド運営会社として標準的な水準であり、固定負債128百万円の存在は長期借入や預り金等の性質と推測されます。
【企業概要】
企業名: MCPキャピタル株式会社
設立: 2021年(旧みずほキャピタルパートナーズとして2000年創業、2021年に分社化)
事業内容: プライベート・エクイティファンドの運営。事業承継、子会社の独立、非上場化等の多様なニーズに対応したバイアウト投資を行い、投資先企業のIPO支援実績13件、EXITまで平均6年以上の長期支援を特徴とする。
【事業構造の徹底解剖】
同社の事業は「プライベート・エクイティファンド運営事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ファンド運営(GP業務)
MCPキャピタルの中核事業は、プライベート・エクイティファンドのジェネラルパートナー(GP=運営者)としてのファンド運営業務です。投資家(リミテッドパートナー:LP)から資金を集めてファンドを組成し、日本企業への投資・バリューアップ・エグジット(売却やIPO)を行うことで収益を上げるビジネスモデルです。GP報酬はファンド残高に対する管理報酬(マネジメントフィー)と、投資リターンに連動する成功報酬(キャリードインタレスト)で構成されるのが一般的であり、同社の安定的な利益計上は、管理報酬によるベースラインの収益に加え、投資先のIPOや株式譲渡によるエグジット収益が貢献していると推測されます。2000年の創業から25年超にわたってPEファンドを運営してきた実績は、日本のPE業界の中でも長い歴史を持つプレイヤーの一つと言えます。
✔バイアウト投資・事業承継支援
同社の投資スタイルの特徴は、投資先企業の成長を長期的に支援する「ハンズオン型」の運営にあります。EXITまで平均6年以上という長い投資期間は、短期的な利益追求ではなく、企業の本質的な価値向上にじっくり取り組む姿勢を反映しています。投資先企業の約半数がIPOを達成しているという実績(IPO支援13件)は、同社の投資判断とバリューアップ支援の質の高さを示すものです。事業承継、子会社の独立(カーブアウト)、MBO(マネジメント・バイアウト)による非上場化など、多様な投資テーマに対応してきた実績があり、特に中堅企業の経営課題に寄り添った投資スタイルが同社の特色と言えます。直近では、日精ホールディングスの株式譲渡、ジャパンホームシールドの株式譲渡契約締結、アウトソーシングトータルサポートの株式取得、サンキョウ・ロジ・アソシエートの株式取得、ビーツの株式譲受など、活発な投資・エグジット活動を行っています。
✔チーム体制と投資アプローチ
同社はチームでファンドを運営することを重視しており、多様な意見やスキルを結集した長期成長支援の実践を掲げています。旧みずほキャピタルパートナーズ時代から積み重ねてきた信頼と経験は、投資先企業との信頼関係構築においても重要な資産です。2021年にMCPキャピタル株式会社として分社化・独立したことで、より機動的かつ独立した投資判断が可能になったと推測されます。丸の内センタービルディングという一等地にオフィスを構えている点は、投資先企業や投資家との関係構築において、信用力とアクセスの両面で優位に作用していると考えます。
【財務状況等から見る経営環境】
✔外部環境
2025年から2026年にかけて、日本のPE市場は引き続き拡大基調にあります。後継者不足に悩む中小企業の事業承継問題は年々深刻化しており、中小企業庁の推計では今後10年間で約60万社が後継者不在により廃業リスクに直面するとされています。この社会的課題に対するPEファンドの役割は拡大の一途をたどっており、事業承継ファンドへの資金流入は増加傾向にあります。また、大企業のノンコア事業の切り離し(カーブアウト)需要も旺盛であり、グループ経営の効率化を進める上場企業からの子会社売却案件が継続的に発生しています。一方で、PE業界全体での案件獲得競争は激化しており、投資倍率(バリュエーション)の上昇が投資リターンを圧迫するリスクがあります。金利上昇局面におけるLBO(レバレッジド・バイアウト)のコスト増加も、業界全体の投資パフォーマンスに影響を与える外部環境の変化として認識する必要があります。
✔内部環境
第5期において55百万円の当期純利益を計上した同社は、ファンド運営会社として安定的な収益基盤を維持しています。資産合計496百万円のうち流動資産が439百万円と約88.6%を占めており、現預金やファンド関連の投資資産が主体と推測されます。利益剰余金219百万円は設立5期目としては着実な蓄積であり、分社化以降の毎期の利益が順調に積み上がっていることを示しています。2025年後半から2026年初頭にかけて、ジャパンホームシールド、アウトソーシングトータルサポート、サンキョウ・ロジ・アソシエート、ビーツなど複数の投資案件の取得や譲渡を行っており、ファンド運営が活発に行われていることが確認できます。投資先企業の約半数がIPOを達成してきたというトラックレコードは、次号ファンドの組成においてLP投資家からの信頼を得るための強力な実績基盤です。
✔安全性分析
自己資本比率約46.1%は、PE ファンド運営会社としては安定した水準を維持しています。流動資産439百万円に対して流動負債140百万円という構成から、流動比率は約313.9%と推計され、短期的な支払い能力は十分に確保されています。固定負債128百万円の内容はファンド関連の長期借入金や投資家からの預り金等と推測されますが、流動資産の潤沢さを考慮すれば、長期的な返済能力にも懸念はありません。資本金5百万円と小規模ながら、利益剰余金219百万円の蓄積により純資産229百万円を確保しており、ファンド運営会社としての資本の厚みは一定水準を維持しています。PE ファンド運営会社の場合、バランスシートに計上される資産と実際に運用するファンドの資産は別物であり、同社が運用するファンドの総額(AUM)はこの決算書に直接反映されない点には留意が必要です。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
MCPキャピタル株式会社の最大の強みは、2000年のみずほキャピタルパートナーズ時代から数えて25年超にわたるPEファンド運営の実績と経験にあります。投資先企業の約半数をIPOに導いてきた実績は、日本のPE業界において際立ったトラックレコードであり、次号ファンドの組成やLP投資家との関係構築において他社にはない説得力を持っています。EXITまで平均6年以上という長期的な投資スタイルは、短期的なリターン追求が批判されがちなPE業界において、投資先企業にとっても安心感のあるパートナーシップを提供するものです。さらに、事業承継、カーブアウト、MBOなど多様な投資テーマに対応してきた経験は、案件のソーシングからデューデリジェンス、バリューアップ、エグジットに至るまでの幅広い知見として蓄積されており、投資案件の質を高めるための重要な組織能力として機能していると考えます。
✔弱み (Weaknesses)
資本金5百万円という小規模な自己資本は、大型案件への自己投資(GPコミットメント)や、大規模ファンドの組成においてサイズ面での制約を受ける可能性があります。大手PE ファームと比較するとブランド力やファンド規模の面で劣位にある点は否めず、数千億円規模のメガディールに参画することは困難と推測されます。また、PE業界は属人性が高いビジネスであり、キーパーソンの離脱がファンドのパフォーマンスやLP投資家との関係に大きな影響を与えるリスクが内在しています。ファンド運営報酬は運用資産額(AUM)に連動するため、ファンドの組成・募集が順調に進まない場合には収益基盤が不安定になるリスクもあります。さらに、ファンドの収益はエグジットのタイミングに大きく依存するため、株式市場の低迷やM&A市場の冷え込みが成功報酬の獲得を遅延させるという構造的な不確実性も弱みと言えます。
✔機会 (Opportunities)
日本のPE市場は、グローバルに見ても成長余地が大きいと評価されている市場です。事業承継問題の深刻化は、PE ファンドにとって膨大な投資対象企業群を生み出しており、特に売上10億〜100億円規模のミッドマーケット企業には後継者不在の優良企業が数多く存在しています。大企業のカーブアウト需要も引き続き旺盛であり、同社が2025年末に取得したアウトソーシングトータルサポートやサンキョウ・ロジ・アソシエートといった案件は、まさにこのトレンドを反映したものと考えます。また、東京証券取引所の市場改革に伴うPBR1倍割れ企業への改善要請は、企業価値向上を支援するPE ファンドの役割を一層際立たせています。さらに、国内の機関投資家(年金基金、保険会社等)によるPE ファンドへの資産配分の増加傾向は、ファンド組成環境の改善という追い風をもたらしています。
✔脅威 (Threats)
最大の外部脅威は、PE市場の競争激化に伴う投資バリュエーションの上昇です。国内外の大手PE ファームの日本市場への注力が強まる中、魅力的な投資案件の獲得競争は年々激しさを増しており、買収価格の高騰は将来の投資リターンを圧迫するリスクがあります。金利の上昇傾向は、LBOファイナンスのコスト増加を通じてバイアウト投資の収益性に直接的な影響を及ぼします。また、IPO市場の変動は同社のエグジット戦略に大きく影響し、株式市場が低迷した場合にはIPOによるエグジットが困難になるリスクがあります。さらに、PE業界に対する規制強化の動きも潜在的な脅威であり、金融庁によるファンドガバナンスの強化要請やESG投資への対応義務化などが、運営コストの増加をもたらす可能性があります。地政学的リスクやグローバルな景気後退も、投資先企業の業績と企業価値に影響を及ぼす外部要因として注視が必要です。
【今後の戦略として想像すること】
✔短期的戦略
直近の優先課題は、現在運用中のファンドにおける投資先企業のバリューアップの加速と、適切なタイミングでのエグジット実行です。2025年末から2026年初頭にかけて複数の投資案件の取得・譲渡が活発に行われていることから、ポートフォリオの入れ替えと成功報酬の獲得が進んでいると推測されます。日精ホールディングスやジャパンホームシールドの株式譲渡は、エグジットによるリターンの実現としてファンドのパフォーマンスに直結するものです。一方で、新たに取得したアウトソーシングトータルサポートやサンキョウ・ロジ・アソシエートといった投資先に対しては、経営支援体制を早期に構築し、バリューアップの方向性を明確にすることが求められます。また、次号ファンドの組成に向けた準備として、現ファンドの好調な運用実績をLP投資家にタイムリーに報告し、信頼関係を維持・強化することも重要な短期施策です。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、ファンドの規模拡大と投資テーマの深化が持続的成長のカギを握ると考えます。事業承継ファンドの市場は今後10年間で最も拡大が見込まれるPE投資領域であり、同社の25年超の実績と長期的な支援スタイルは、後継者不足に悩む中堅企業のオーナー経営者に対して特に高い訴求力を持っています。この強みを活かしてファンド規模を段階的に拡大し、運用報酬の増大による安定収益の底上げを図ることが重要です。また、投資テーマとしてESG投資やインパクト投資の要素を取り入れることで、社会的価値と経済的リターンの両立を目指すファンドの組成も、機関投資家の資産配分方針の変化に対応した有効な戦略と推測されます。さらに、DX支援やカーボンニュートラル対応といった現代的な経営課題に対するバリューアップノウハウを組織的に蓄積し、投資先企業に対してより付加価値の高い経営支援を提供できる体制を構築することも、長期的な差別化要因として機能すると考えます。人材面では、次世代の投資プロフェッショナルの育成と、専門性の高いオペレーション人材の確保が、ファンドの持続的なパフォーマンス向上に不可欠です。
【まとめ】
MCPキャピタル株式会社の第5期決算は、当期純利益55百万円、自己資本比率約46.1%という数値が示すとおり、ファンド運営会社として安定した収益力と健全な財務基盤を維持していることが確認できました。2000年のみずほキャピタルパートナーズ時代から25年超にわたるPE ファンド運営の歴史、投資先企業の約半数をIPOに導いた実績、EXITまで平均6年以上という長期支援のスタイルは、日本のPE業界において独自のポジションを確立していることの証です。利益剰余金219百万円の着実な蓄積は、分社化以降の安定的な事業運営の結果であり、ファンド運営ビジネスの持続可能性を裏付けています。事業承継市場の拡大、カーブアウト需要の増加、東証市場改革に伴う企業価値向上への関心の高まりといった外部環境の追い風を受けながら、同社は直近でもジャパンホームシールド、アウトソーシングトータルサポート、サンキョウ・ロジ・アソシエートなど多様な投資・エグジット活動を活発に行っています。日本企業の持続的な成長を支援するという理念のもと、25年超の信頼と経験を次の成長ステージへとつなげていく同社の今後に注目していきます。
【企業情報】
企業名: MCPキャピタル株式会社
所在地: 東京都千代田区丸の内1-6-1 丸の内センタービルディング
代表者: 代表取締役社長 佐藤 正秀
設立: 2021年
資本金: 5百万円
事業内容: プライベート・エクイティファンドの運営。事業承継、子会社の独立、非上場化等の多様な投資ニーズに対応したバイアウト投資。投資先企業の経営支援・バリューアップ・IPO支援。
