1926年、一本の自転車用タイヤから始まったその歩みは、今や世界16カ国に広がる巨大な高分子テクノロジー集団へと変貌を遂げました。ウレタン、ゴム、プラスチック、そして複合材。私たちが日常で手にする自動車のシートやスマートフォンの内部、さらには寝具や医療機器に至るまで、イノアックの技術が息づいていない場所を探す方が難しいかもしれません。今回公開された第73期(2025年12月期)決算公告は、同社が単なる部材メーカーの枠を超え、3,400億円を超える巨大な資産を誇る「高機能材料のインフラ企業」であることを改めて証明しています。激変する自動車産業の電動化シフトや、IT機器の高度化、そして地球規模の環境規制という荒波の中で、この非上場の巨人はどのような戦略を描き、いかなる財務的強みを保持しているのか。経営戦略コンサルタントの視点から、その盤石な決算数値の裏側に隠された、素材の力を収益に変える魔法を解き明かしていきます。
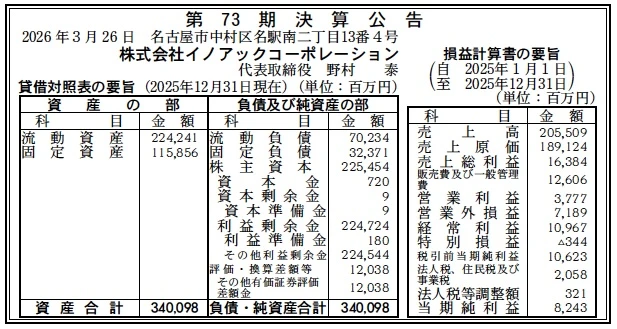
【決算ハイライト(第73期)】
| 資産合計 | 340,098百万円 (約3,401.0億円) |
|---|---|
| 負債合計 | 102,605百万円 (約1,026.1億円) |
| 純資産合計 | 237,493百万円 (約2,374.9億円) |
| 当期純利益 | 8,243百万円 (約82.4億円) |
| 自己資本比率 | 約69.8% |
【ひとこと】
第73期の決算は、資産合計約3,401.0億円という圧倒的な規模感と、約69.8%に達する自己資本比率の高さが最大の特徴です。非上場企業でありながら、これほどまでに巨大かつ健全な財務基盤を有している例は稀有でしょう。売上高2,055.1億円に対し、当期純利益82.4億円を確保しており、原材料費の高騰やエネルギーコスト増を高度な製品ミックスと価格転嫁、そして経営効率化で跳ね返している筋肉質な経営実態が窺えます。
【企業概要】
企業名: 株式会社イノアックコーポレーション
設立: 1954年(創業1926年)
事業内容: ウレタン、ゴム、プラスチック、複合材をベースとした材料開発とその製品化。自動車部品、二輪タイヤ、IT機器部材、住宅建材、介護福祉用品、生活関連用品の製造販売。
【事業構造の徹底解剖】
同社の事業は「高分子材料を基盤としたマルチバーティカル事業」に集約されます。具体的には、以下の部門等で構成されています。
✔輸送機器(自動車・二輪)事業
イノアックの収益の柱であり、日本で初めてウレタンフォームの内装部品を供給したパイオニアとしての誇りを持っています。インストルメントパネル、ヘッドレスト、シートクッションなどの内装部品から、スポイラー、マッドガード等の外装部品、さらには二輪車用の「iRC TIRE」ブランドまでをグローバルに展開。BEV向けのバッテリー周辺素材の開発も加速させています。
✔IT・情報機器事業
精密な機能ロールや導電性部材、さらにはスマートフォンやタブレットの内部に使用される極薄の高機能ウレタンシート「PureCell」などを展開。微細なセル制御技術を活かしたシール材や衝撃吸収材は、電子機器の軽量化・薄型化に不可欠な存在です。最先端の高分子テクノロジーが、急速に発展する情報化社会を影から支えています。
✔住環境・医療福祉・生活用品事業
断熱材「サーマックス」等の建築資材や樹脂配管システム、さらには「カラーフォーム」ブランドのマットレスなどの寝具を展開。医療福祉分野では、介護用品ブランド「すみれ」を通じて、ウレタン技術を活かした体圧分散マットレス等を提供しています。B2Bで培った素材力を、直接消費者のウェルビーイングに繋げる多角的なポートフォリオが同社の安定性を生んでいます。
【財務状況等から見る経営環境】
✔外部環境
2026年4月現在、イノアックコーポレーションが対峙する外部環境は、まさに「メガトレンドの交差点」に位置しています。自動車業界においては、BEVへのシフトが加速する中で、バッテリーの熱管理や衝撃対策、さらには航続距離延長のための極限の軽量化が求められており、同社の高機能発泡素材や複合材への期待はかつてないほど高まっています。また、IT機器分野では5G・6G対応やAIサーバーの普及に伴う高熱対策、静電気対策の需要が拡大。これらはいずれも、汎用品ではない「カスタマイズされた機能性材料」が求められる領域であり、同社にとって有利な市場環境と言えます。一方で、カーボンニュートラルへの要請は年々厳格化しており、原材料のバイオマス化やリサイクル技術の確立は避けては通れない課題です。また、グローバル16カ国に及ぶ生産ネットワークを維持する上では、不安定な地政学リスクや為替変動、さらにはアジア諸国の人件費高騰といったコストプッシュ要因が、利益率を圧迫する恒常的な脅威として存在し続けています。
✔内部環境
内部環境に目を向けると、同社の圧倒的な強みは「素材開発から製品化までを一気通貫で行う垂直統合モデル」と「研究開発の厚み」にあります。名古屋の神野R&Dセンターや秦野の技術研究所(ITC)を核とした開発体制は、単に顧客の要望に応えるだけでなく、植物由来のポリウレタンフォーム「ECOLOCEL」のような独創的な素材を自ら提案する「マーケットインとプロダクトアウトの高度な融合」を実現しています。損益計算書(PL)を見ると、売上総利益163.8億円に対し、販売費及び一般管理費が126.1億円と、研究開発やグローバル管理体制に厚くリソースを投下している様子が窺えます。にもかかわらず、営業利益37.8億円を確保しつつ、営業外損益で71.9億円もの大幅なプラス(おそらくグループ各社からの配当や利息収益等)を得ており、グループ全体としての収益回収能力が極めて高いことが分かります。1,800名を超える社員、そして世界中に張り巡らされた製造拠点が、素材ごとの専門知識を共有し、多業種のお客様と共創できる組織体制は、他社の追随を許さない内部資源です。
✔安全性分析
財務の安全性については、日本の全企業の中でもトップクラスに位置すると評価して間違いありません。資産合計3,400.1億円に対し、純資産が2,374.9億円積み上がっており、自己資本比率約69.8%という数字は、製造装置や広大な工場を抱えるメーカーとしては驚異的な水準です。流動資産2,242.4億円に対し、流動負債が702.3億円となっており、流動比率は約319%に達しています。これは、短期的な支払い能力に余裕があるどころか、新たなM&Aや大規模な設備投資をいつでも自己資金で行える、圧倒的なキャッシュポジションを有していることを意味します。利益剰余金が2,247.2億円と、資本金7.2億円に対して極めて多額に蓄積されている点は、過去73年にわたり安定した利益を出し続けてきた同社の歴史の重みであり、不況期であってもびくともしない「不沈艦」のような安定感の証左です。固定負債が323.7億円と低く抑えられている点からも、外部負債に頼らない自律的な資金繰りが徹底されており、金利上昇局面においても経営への影響は極めて軽微であると考えられます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ウレタン、ゴム、プラスチックという三つの異なる高分子素材を一つの企業内で操り、それらを複合化できる技術的多様性にあります。これにより、自動車メーカーなどの顧客に対し、単なる部品供給を超えた「材料特性の最適化」を提案できる、代替不可能なポジションを確立しています。また、世界16カ国に跨る拠点がもたらすグローバルな供給体制と、自己資本比率70%に迫る盤石な財務基盤が、長期的な研究開発や大胆な設備投資を可能にしており、これが持続的な競争優位性の源泉となっています。
✔弱み (Weaknesses)
一方で、これほどまでに多角化された事業ポートフォリオと広大な拠点網を管理するためには、極めて高い組織的調整コストが伴います。各部門や海外拠点間でのナレッジ共有が断片的になると、せっかくの複合技術の強みが薄れるリスクがあります。また、B2B主体のビジネスモデルゆえに、最終製品ブランドとしての一般消費者への認知度が限定的である点は、採用面やコンシューマー向け事業展開において、競合他社にブランドイメージで一歩譲る側面があるかもしれません。素材の重要性を分かりやすく伝える「ブランドの物語化」が継続的な課題であると推察されます。
✔機会 (Opportunities)
脱炭素社会の実現に向けた「サステナブル素材」へのシフトは、同社にとって最大の飛躍のチャンスです。植物由来やリサイクル素材の開発で先行することで、グローバル企業の厳しい調達基準を満たし、独占的な契約を勝ち取ることが可能です。また、BEV化に伴う静音対策や熱マネジメント、さらには超高齢社会における次世代リハビリ・介護用品の需要拡大など、同社のコアコンピタンスがそのままソリューションとなる領域が拡大しており、これまでの「輸送機器依存」から脱却し、より多角的な収益の柱を太くする好機が到来しています。
✔脅威 (Threats)
直面する最大の脅威は、主要な原材料である石油化学製品の価格乱高下と、物流コストの構造的な上昇です。これらは自社の努力だけでは制御しきれない外部要因であり、価格転嫁が遅れれば直接的に利益率を押し下げます。また、中国や新興国メーカーによる低価格攻勢は汎用品領域で激化しており、常に高付加価値な特殊領域へと進化し続けなければなりません。さらに、自動車産業の構造変化(部品点数の削減や新素材の台頭)のスピードが想定を上回った場合、既存の生産設備やノウハウが急速に陳腐化するリスクも無視できません。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、今回計上された82.4億円の利益をベースに、成長著しいBEV(電気自動車)向け素材供給のキャパシティ拡大と、コスト構造のさらなる適正化に注力すると考えられます。具体的には、バッテリー周辺に使用される高機能ウレタンやシリコーンフォーム、電磁波シールド材等の専用生産ラインを拡充し、大手自動車メーカーや電池メーカーからの受注を確実に取り込む動きを強めるでしょう。また、原材料コストの変動に対する耐性を強めるため、AIを活用した需要予測とグローバルな調達ネットワークの最適化を推進し、不透明な経済状況下でも安定した営業利益を確保する体制を固めると推測します。デジタル化の面では、生産現場におけるDXを加速させ、歩留まりの極限的な向上を図ることで、製造原価の低減を1円単位で積み上げていく戦略をとるはずです。さらに、寝具や介護用品などのB2C領域において、公式オンラインストアやSNSを活用したダイレクトマーケティングを強化し、消費者からのフィードバックを素材開発に直接活かすサイクルを高速化させるでしょう。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、イノアックコーポレーションは「素材メーカー」から、循環型社会を支える「マテリアル・サーキュラー・エコノミーの先導者」へと進化を遂げる戦略を描くと想像します。2030年に向けて、全ての事業領域でバイオマス原料や再生原料の比率を飛躍的に高めた「グリーン・マテリアル・ポートフォリオ」を完成させ、環境価値を収益の主軸に据えることです。これには、使用済み製品を回収し、再び高純度の原料へと戻すケミカルリサイクル技術の自社保有や、それを可能にするグローバルな回収エコシステムの構築も含まれるでしょう。また、IT、輸送機器、住環境の各セグメントで培った知見を統合し、例えば「スマートシティ向けの多機能遮熱・吸音インフラ素材」や「バイタルセンサーを内蔵したスマート介護マットレス」といった、素材そのものにデジタル価値を付加した次世代ソリューションの提供を本格化させるはずです。巨大な内部留保を、これら非連続なイノベーションを生むスタートアップへの戦略出資や、先端技術を持つ企業のM&Aに充当し、ゴム・ウレタンという枠組みを超えた「新素材テクノロジー集団」として、次の100年を定義し直す。これこそが、同社が描く壮大なグランドデザインであると考えられます。
【まとめ】
株式会社イノアックコーポレーションの第73期決算は、資産合計3,401.0億円、当期純利益82.4億円という、創業から積み上げてきた伝統と革新が結実した盤石な内容となりました。自己資本比率69.8%という堅牢な鎧を纏いながら、内部では最新のBEV素材や環境配慮型フォームの開発に挑むその姿は、日本の製造業が目指すべき一つの理想像と言えるかもしれません。私たちが普段目にする光景の裏側で、見えない場所から社会を支え、快適さを生み出しているイノアックの素材たち。今回の決算数値は、その「目に見えない価値」がいかに確かな経済的裏付けを持ち、未来への投資へと繋がっているかを雄弁に語っています。2026年、不透明な世界経済の霧を抜けて、素材の力を武器に新たなイノベーションを創り出し続ける同社の歩みは、これからも世界のモビリティと生活の形をアップデートし続けることでしょう。イノアックが拓く「素材の未来」から、今後も目が離せません。
【企業情報】
企業名: 株式会社イノアックコーポレーション
所在地: 愛知県名古屋市中村区名駅南二丁目13番4号
代表者: 代表取締役社長 野村 泰
設立: 1954年(昭和29年)
資本金: 720百万円
事業内容: 高分子材料(ウレタン、ゴム、プラスチック、複合材)の材料開発および製品化、各種産業向け部材の供給
