1926年、わずか一本の自転車タイヤから始まったその歩みは、今や世界16カ国に展開する巨大なイノアックグループの「原点」として、百年に及ぶ歴史を刻もうとしています。名古屋を拠点に「iRC TIRE」のブランド名で親しまれる井上ゴム工業株式会社。今回公開された第92期決算公告(2025年12月期)は、同社が単なるタイヤメーカーの枠を超え、膨大な資産を背景としたグループの中核的存在であることを鮮明に物語っています。電動アシスト自転車の普及やスポーツサイクルの高度化、さらにはカーボンニュートラルへの対応が急務となる中で、老舗ブランドはいかにして革新を続けているのか。営業利益を遥かに上回る最終利益の背景には、どのような経営戦略が隠されているのか。経営戦略コンサルタントの視点から、この特異かつ強固な財務構造を徹底的に分析し、次世代のモビリティ社会における同社の役割を深掘りしていきましょう。
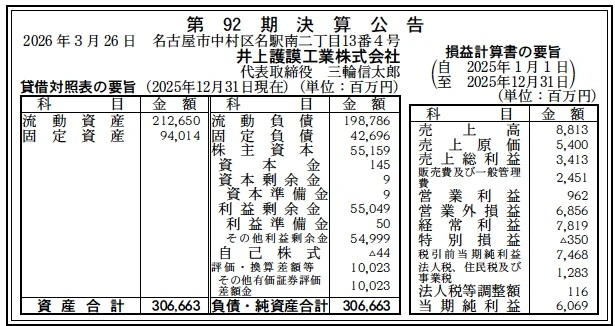
【決算ハイライト(第92期)】
| 資産合計 | 306,663百万円 (約3066.6億円) |
|---|---|
| 負債合計 | 241,482百万円 (約2414.8億円) |
| 純資産合計 | 65,181百万円 (約651.8億円) |
| 当期純利益 | 6,069百万円 (約60.7億円) |
| 自己資本比率 | 約21.3% |
【ひとこと】
第92期の決算は、資産合計が3,000億円を超えるという、単なるタイヤ製造会社とは思えないほどの巨大な規模感が最大の特徴です。売上高8,813百万円に対し、当期純利益が6,069百万円に達しているのは、営業外収益(受取利息配当金等)が6,856百万円と極めて大きいためです。これはイノアックグループの創業部門として、グループ各社への投資管理を行う持株会社的な機能を併せ持っていることを示唆しており、極めて堅固な収益基盤を有していると言えます。
【企業概要】
企業名: 井上ゴム工業株式会社
設立: 1926年
事業内容: 二輪車(オートバイ、自転車)、車椅子用タイヤおよびチューブの製造・販売。イノアックグループの創業部門として、グローバルに展開しています。
【事業構造の徹底解剖】
同社の事業は「二輪モビリティ特化型高機能ゴム製品事業」に集約されます。具体的には、以下の部門等で構成されています。
✔バイシクルタイヤ事業(iRC BICYCLE TIRE)
ロードレース、マウンテンバイク、BMXなどのスポーツサイクルから、シティサイクル、電動アシスト自転車まで幅広くカバーしています。特にチューブレスタイヤのパイオニアとして知られ、米ヌカから作られる独自素材「RBCC」を用いたコンパウンド技術は、ウェット路面での圧倒的なグリップ力で世界中のライダーから支持を得ています。製品ラインナップは、プロ仕様の「FORMULA PRO」シリーズから、日常の「足楽neo」まで多岐にわたります。
✔モーターサイクルタイヤ事業
1952年から続くオートバイ用タイヤ事業では、オンロード、オフロード、スクーター用を展開。タイ(IRCT)やベトナム(IRV)に大規模な生産拠点を持ち、アジア市場における高いプレゼンスを誇ります。特に耐久性と信頼性が求められる実用車向けから、ホビーユーザー向けの高性能タイヤまで、長年の経験に裏打ちされた品質を提供しています。
✔ウェルフェア(車椅子)・特殊タイヤ事業
パラアスリート向けの競技用車椅子タイヤ「EXERACER」シリーズをはじめ、日常生活を支える標準型車椅子タイヤを提供。さらに、イノアックグループとしての材料開発力を活かし、特定の産業用途や特殊環境下で使用されるゴム製品の開発も行っています。社会の多様なニーズに応える「ニッチトップ」な製品展開が、同社の隠れた強みとなっています。
【財務状況等から見る経営環境】
✔外部環境
井上ゴム工業を取り巻く外部環境は、2026年4月現在、モビリティの多様化と環境規制の強化という二つの大きな波に洗われています。まず、自転車市場においては、世界的なe-bike(電動アシスト自転車)の普及が、タイヤに求められるスペックを根底から変えつつあります。車体重量の増加と強力なトルクに対応するため、これまで以上に高い耐摩耗性とサイドウォールの強度が要求されており、同社の「足楽neo」シリーズのような特化型製品への需要が拡大しています。また、スポーツサイクル分野では、ディスクブレーキの普及に伴う制動ストレスの増大や、ワイドリム化といった規格の変更が続いており、これらに即応する「NEW ETRTO STANDARD」への対応力が競争力を左右しています。一方で、マクロ経済に目を向ければ、ゴムやナイロンコードといった原材料価格の乱高下、物流コストの高騰、そして海外生産比率が高いことによる為替変動リスクが常態化しています。さらに、欧州を中心に加速する環境規制への対応として、製造工程での脱炭素化や、バイオマス素材(米ヌカ由来のRBセラミック等)のさらなる活用が、市場でのブランド評価に直結する状況となっています。競合他社が安価な海外製品で攻勢をかける中、高付加価値な「Made by iRC」の信頼性をいかに維持し、グローバルなサプライチェーンを最適化できるかが、極めて重要な経営課題であると推測します。
✔内部環境
内部環境において特筆すべきは、同社がイノアックグループの「母体」であり、かつ「R&D(研究開発)の源泉」であるという点です。第92期決算公告に表れた、資産合計3,066億円という巨額の数字は、同社がグループ内の数多くの事業会社への投資を統括している実態を示しています。タイヤ事業単体の売上規模を超えた最終利益60億円という数字は、これらグループ各社からの配当や経営管理による収益が下支えしており、実質的には極めてレジリエンス(復元力)の高い経営体質を構築しています。製造現場に目を向ければ、2018年に開設された神野R&Dセンターを中心に、独自技術「RBCC2(ライスブランセラミックスコンパウンド2)」などの次世代素材開発が加速しています。これは環境負荷の低い米ヌカを利用しつつ、グリップと耐摩耗性を飛躍的に向上させるもので、競合他社が容易に真似できない参入障壁となっています。また、タイ、ベトナム、中国、北米、シンガポールと戦略的に配置されたグローバル拠点は、単なる生産拠点に留まらず、各地域の市場ニーズを即座にフィードバックする体制が整っています。従業員に対しても、1926年創業からの「常識を疑い、新しい常識に挑む」というスピリットが浸透しており、アスリートサポートを通じた実戦での製品改良サイクルが確立されている点も、組織的な強みであると考えられます。
✔安全性分析
貸借対照表に基づいた安全性分析を行うと、同社は極めて特異かつ盤石な安定性を有していることがわかります。資産合計306,663百万円に対し、自己資本(純資産合計)は65,181百万円となっており、自己資本比率は約21.3%です。一見すると製造業として標準的な水準に見えますが、注目すべきは「流動資産 212,650百万円」という圧倒的なキャッシュ・イン・ハンド、あるいは即座に現金化可能な資産の厚みです。流動負債198,786百万円を流動資産で完全にカバーできており、流動比率は約107%を確保。短期的な支払い能力に何ら不安はありません。さらに、固定負債42,696百万円を含めた負債合計に対し、純資産が650億円以上積み上がっている点は、長期的な安定性をも裏付けています。今期の当期純利益6,069百万円は、一株あたりの収益力も高く、利益剰余金55,049百万円の蓄積に大きく寄与しています。この利益剰余金の規模は、資本金145百万円に対して圧倒的であり、過去92年にわたり着実な利益の内部留保が行われてきた証左です。営業利益962百万円に対し、営業外で大きな利益を得ている構造は、タイヤ事業の不況耐性を高めており、たとえ原材料高や市場変動で本業の利益が一時的に圧縮されたとしても、グループ全体としての投資余力や事業継続性が損なわれるリスクは極めて低い、極上の安全性であると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、1926年から続く「iRC TIRE」ブランドの圧倒的な信頼性と、イノアックグループの創業部門としての広範な材料技術の蓄積にあります。独自の「RBCC」技術に見られるような、環境配慮と高性能を両立させるR&D体制は他社の追随を許しません。また、自転車用チューブレスタイヤにおけるパイオニアとしての知見や、パラアスリートへの供給で培った極限の品質管理は、ハイエンド市場での強力な差別化要因となっています。さらに、3,000億円を超える巨大な資産背景による財務的な余裕が、長期的な技術投資を可能にしている点も内部環境の大きなプラス要因です。
✔弱み (Weaknesses)
一方で、売上高に対する営業利益の比率(約11%)自体は健全なものの、最終利益の大部分が営業外収益(配当等)に依存している点は、タイヤ事業単体での収益力強化が常に求められる構造であることを示唆しています。また、グローバル拠点が多いがゆえに、各地域の労働コスト上昇や政治的リスクの影響を受けやすく、小回りの利く意思決定が阻害される可能性もあります。高価格帯のスポーツ用タイヤに強みを持つ反面、コモディティ化が進む一般向けタイヤ市場では、低価格な海外競合メーカーとの激しい価格競争に晒されやすく、利益率の維持が構造的な課題となると推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、世界的なグリーン・モビリティへの移行と、e-bike(電動アシスト自転車)市場の爆発的成長です。特に重量があるe-bike専用の高性能タイヤ需要は、単価も高く、同社の技術力が最も活きる領域です。また、SDGsへの関心の高まりを受け、再生可能素材や長寿命タイヤに対する市場の期待は高まっており、RBCC技術のさらなる横展開は大きな武器となります。アジア市場における中間層の拡大に伴う、趣味としてのモーターサイクルやスポーツサイクル需要の掘り起こしも、既存のグローバルネットワークを活かした成長余地として期待されます。
✔脅威 (Threats)
直面する脅威としては、気候変動や地政学的緊張による天然ゴム、合成ゴムといった主要原材料の供給不安定化と価格高騰が挙げられます。また、自転車やオートバイのシェアリングサービスの普及により、個人による新品タイヤ購入頻度が低下する「脱所有」の動きは、市場のパイを縮小させるリスクを孕んでいます。さらに、大手総合タイヤメーカー(ブリヂストンやミシュラン、コンチネンタル等)が、二輪分野へのデジタル技術や新素材投入を加速させており、技術的な優位性を維持し続けるためのR&D競争はさらに激化していくでしょう。環境規制の急激な変化による製造コストの上昇も、収益を圧迫する外部要因となり得ます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、e-bike市場の急拡大に呼応した「専用タイヤラインナップ」の拡充と、収益構造の最適化を最優先すると考えます。具体的には、欧州や日本で需要が急増している電動アシスト自転車専用タイヤの販売構成比を高め、原材料高騰分を適切に吸収したプレミアム価格戦略を徹底するでしょう。また、2025年12月期に計上された営業利益の向上を図るため、ベトナムやタイの生産拠点におけるオートメーション化を加速し、人件費高騰に対する耐性を強めると推測します。デジタルマーケティングの面では、自転車インフルエンサーやサポートチーム(TEAM EURASIA等)との連携をさらに強化し、若年層やライトユーザーに対して「iRC=高性能・安全」というイメージを浸透させ、指名買いを誘発する動きを見せるはずです。内部的には、巨大な流動資産をより効率的に運用しつつ、次世代素材の実用化に向けた神野R&Dセンターへの追加投資を行い、中期的な差別化の芽を育てるフェーズになると考えられます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、井上ゴム工業は「タイヤを作る会社」から「循環型モビリティ体験を支える素材技術企業」へと進化を遂げる戦略を描くと想像します。具体的には、2030年に向けて、カーボンブラックに頼らない完全にバイオマス由来の「グリーンタイヤ」を世界で初めて量産化し、SDGs時代のトップランナーとしての地位を確立することです。これはイノアックグループが持つウレタンやプラスチックの知見をタイヤ構造に融合させる、グループ横断的なイノベーションによって実現されるでしょう。また、グローバル展開においては、単なる輸出ではなく、各地域でのリサイクルエコシステムを構築し、使用済みタイヤの回収から再生までをモデル化することで、環境価値を収益化するビジネスモデルへの転換を模索するものと考えます。パラアスリート支援で培った「人間の身体能力を最大化する技術」を、高齢化社会における次世代型シニアカーや歩行支援デバイス向けの特殊タイヤに応用し、ウェルビーイング領域での新市場を開拓することも、100年企業を目指す上での重要な柱となります。巨大な内部留保を、これら非連続なイノベーションへのM&Aや戦略出資に充当し、ゴムという素材の可能性を再定義し続ける。これこそが、同社が描く壮大なグランドデザインであると考えられます。
【まとめ】
井上ゴム工業株式会社の第92期決算は、資産合計306,663百万円、当期純利益6,069百万円という、創業百年に向かう企業の重みと強靭さを証明するものとなりました。本業のタイヤ製造で着実な利益(営業利益962百万円)を出しつつ、グループの創業母体として巨大な資産を運用するその姿は、日本のモビリティ産業の「基盤」そのものです。私たちが普段、自転車で颯爽と走り、あるいは車椅子で日常を支えられるその裏側には、米ヌカから作られるセラミック粒子や、1インチに180本のナイロンを打ち込む緻密な技術、そして3,000億円を超える財務の厚みに裏打ちされた「挑戦し続ける意志」が詰まっています。2026年、環境意識の変革という荒波の中で、iRC TIREが提示するのは単なるゴムの塊ではなく、安全と喜び、そして持続可能な未来への架け橋です。かつての「常識」を疑い、次の百年を走るための「新しい常識」を創り出す同社の航跡に、私たちは大きな期待を持って注目し続けるべきでしょう。
【企業情報】
企業名: 井上ゴム工業株式会社
所在地: 名古屋市中村区名駅南二丁目13番4号
代表者: 代表取締役 三輪 信太郎
設立: 1926年
資本金: 145百万円
事業内容: 二輪車用タイヤ・チューブの製造および販売、各種ゴム製品の開発
