私たちが普段何気なく楽しんでいるビールやウイスキー。その黄金の液体が放つ芳醇な香りと深いコクの「源流」がどこにあるか、考えたことはあるでしょうか。飲料大手のサントリーグループにおいて、その品質の根幹を支える「麦芽(モルト)」の製造を一手に担っているのが、栃木県宇都宮市に本拠を置くサントリーモルティング株式会社です。創業から60年以上の歴史を誇り、伝統的な製麦技術を守りながらも、近年では環境事業や地ビール向けの受託製麦といった新たな領域へも果敢に挑戦しています。一見すると黒衣のような存在ですが、その決算数値を読み解くと、グループの品質基準を担保する極めて堅実かつ高効率な経営実態が浮き彫りになります。今回は、同社の第65期決算公告をベースに、経営戦略コンサルタントの視点から、日本の「酒文化」を支えるサプライチェーンの深部と、持続可能な未来に向けた戦略を見ていきます。
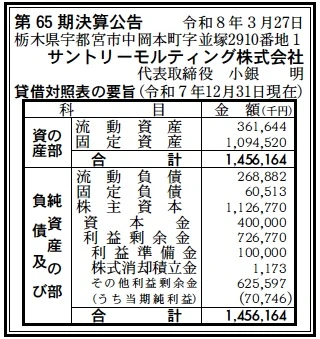
【決算ハイライト(第65期)】
| 資産合計 | 1,456百万円 (約14.6億円) |
|---|---|
| 負債合計 | 329百万円 (約3.3億円) |
| 純資産合計 | 1,127百万円 (約11.3億円) |
| 当期純利益 | 71百万円 (約0.7億円) |
| 自己資本比率 | 約77.4% |
【ひとこと】
第65期の決算を拝見すると、まず自己資本比率が約77.4%という極めて高い水準にあることに驚かされます。これは一般的な製造業の平均を大きく上回り、実質的に無借金経営に近い安定した財務基盤を構築していることを示しています。従業員17名という少数精鋭の組織でありながら、資産合計1,456百万円を効率的に運用し、当期純利益71百万円を着実に計上しており、グループ内における専門特化型企業としての重要性と健全性が改めて証明された決算であると考えます。
【企業概要】
企業名: サントリーモルティング株式会社
設立: 1961年12月8日
事業内容: サントリーグループ向けの麦芽製造、地ビール・ウイスキー向け麦芽販売、倉庫業、環境事業など
https://www.suntory.co.jp/malting/
【事業構造の徹底解剖】
同社の事業は「トータル・モルティング・ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔製麦事業(中核事業)
サントリーのビールやウイスキーに使用される高品質な麦芽を製造しています。ドイツのラウスマン方式を採用した精緻なプロセスにより、大麦の浸麦、発芽、焙燥を行い、飲料の味の決め手となる酵素活性や色度をコントロールしています。また、近年ではクラフトビールメーカー向けに小ロット(100kg〜)の受託製麦を行うなど、BtoBのカスタマイズ対応も強化しています。
✔倉庫事業(物流拠点)
宇都宮市の広大な敷地を活かし、約9,514平米の保管スペースを運営しています。特に米、大豆、野菜類、飲料資材などの保管に特化しており、15度以下の低温倉庫を主軸にすることで、食品の鮮度と品質を維持する高度な保管品質を提供しています。100坪単位での貸し出しにも対応し、地域の物流インフラとしての役割も果たしています。
✔環境事業(循環型経営)
2000年より参入したこの部門では、産業廃棄物の中間処理業免許を取得し、グループ内外の廃棄物処理やリサイクルを推進しています。製麦プロセスで発生する副産物の有効活用や、電力の100%再生可能エネルギー化など、持続可能な社会への貢献を事業として具体化しており、ESG経営のフロントランナーとしての側面を併せ持っています。
【財務状況等から見る経営環境】
✔外部環境
2026年4月現在の飲料・酒類市場を取り巻く外部環境は、大きな二極化の波にさらされていると推測します。一方では、消費者の健康意識の高まりや若年層のアルコール離れという逆風がありますが、もう一方では、品質にこだわるプレミアムビールや、地域色豊かなクラフトビールの市場が着実に成長しています。特に地ビール市場においては、こだわりの「国産麦芽」を求めるニーズが年々強まっており、同社が提供する少量多品種の受託製麦サービスは、まさに市場の空白地帯を埋める戦略的なピースとなっています。また、世界的な気候変動による大麦の収穫量不安定化や原材料価格の高騰は、同社の製麦事業における最大の外部リスクであり、調達ルートの多様化や、より効率的な製造プロセスの構築が求められるフェーズにあります。さらに、2050年のカーボンニュートラル実現に向けた企業の責任が厳格化する中で、同社が先んじて進めている「グリーンスピリッツ」の提供は、取引先企業にとっても強力な付加価値になっていると考えられます。
✔内部環境
内部環境に目を向けると、従業員17名という小規模組織でありながら、約14.6億円の資産を動かす「人的生産性の高さ」が同社の真髄であると分析します。設立から65年をかけて磨き上げた製麦プロセスは、単なる機械作業ではなく、気温や湿度の変化を読み解く職人技とデータの融合です。この独自の技術基盤(ドイツ・ラウスマン方式の高度な運用)があるからこそ、サントリーグループの厳格な品質基準をクリアし、かつ外部のクラフトビールメーカーのわがままなリクエストにも応えられる柔軟性を維持できています。また、倉庫業と環境事業を併せ持つことで、製麦から保管、そして廃棄物処理までを一拠点で行える「サーキュラー・エコノミー(循環型経済)」を社内で完結させている点は、コスト競争力と環境対応力の両面において非常に強力な内部リソースとなっています。少数精鋭ゆえに意思決定が速く、かつサントリーグループの健康経営や再生可能エネルギー化といった最新の経営トレンドを迅速に現場に落とし込めていることも、組織の活力に繋がっていると推測します。
✔安全性分析
財務の安全性について詳解すると、同社の盤石さは特筆に値します。負債合計329百万円に対し、純資産合計が1,127百万円と、負債の3.4倍以上の純資産を保有しています。流動比率(流動資産362百万円 / 流動負債269百万円)を算出すると約134.6%となり、短期的な支払い能力にも不安はありません。より注目すべきは、負債のうち固定負債がわずか61百万円と極めて少なく、長期的な借入金への依存度が極端に低い点です。これは、製麦プラントや倉庫設備といった大規模な固定資産(1,095百万円)の大部分を、これまでの自己資本の蓄積によって賄ってきたことを示唆しています。利益剰余金も727百万円まで積み上がっており、資本金400百万円を大きく上回る内部留保を形成しています。当期純利益71百万円という数字は、大規模なグループ外売上を狙うフェーズというよりは、グループ全体のバリューチェーンを守りつつ、適正なマージンを確保しながら、自己資本で賄える範囲内での健全な設備投資を繰り返す「持続可能な超安定経営」の結果であると考えられます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
サントリーグループという強力なバックボーンによる安定した受注基盤と、60年以上にわたり蓄積された製麦技術の専門性が最大の強みです。自己資本比率約77.4%という盤石な財務基盤は、不透明な経済状況下でも積極的な環境投資や設備更新を可能にする心理的・実務的余裕を生んでいます。また、国内では数少ない「受託製麦」に対応可能な柔軟な生産体制を保有しており、全国の自治体や農協、地ビールメーカーからの個別ニーズに応えられるユニークな立ち位置を確立しています。電力の100%再生可能エネルギー化を達成しているなど、ESG対応においても同業他社に対して圧倒的な優位性を持っていると考えられます。
✔弱み (Weaknesses)
少数の従業員で多岐にわたる事業を運営しているため、高度な専門技術を持つ人材の承継や、一人あたりの業務負荷がリスクとなる可能性があります。売上規模が約9億円とグループ全体から見れば限定的であり、原材料の調達価格やエネルギーコストの急激な変動に対する単体での価格交渉力や吸収力には一定の限界があると考えられます。また、現在はグループ内需要が中心であるため、外部市場向けの営業リソースやマーケティングノウハウの蓄積が、将来の自立的成長を目指す上での課題になると推測します。倉庫業と環境事業のシナジーをさらに収益化する余地もまだ残されているのではないでしょうか。
✔機会 (Opportunities)
クラフトビールブームの定着により、「自分たちの土地で採れた麦をビールにしたい」という地域おこしやブランド化のニーズが拡大しており、同社の受託製麦サービスの商機は広がっています。また、環境意識の高まりを受け、企業の廃棄物処理に対する選別が厳格化する中で、産業廃棄物中間処理業の優良認定を持つ同社の信頼性は、グループ外からの新規案件獲得の強力な武器となります。食品安全JFS-B規格の認証を活かした食品業界全体の保管・加工受託など、現在の飲料・酒類の枠を超えた「食の安全インフラ」としての事業拡張の余地も大きいと推測されます。脱炭素を軸としたグループ間連携の深化も大きな期待要素です。
✔脅威 (Threats)
世界的な異常気象による大麦の不作や、地政学的リスクに伴う輸入穀物価格の高騰は、製麦事業の損益を直撃する最大の脅威です。国内における飲酒人口の減少やアルコール規制の強化が進む中で、中核となるビール向けの需要が長期的に縮小する可能性も否定できません。また、脱炭素に向けた投資コストの増大や、物流業界の2024年問題以降の輸送費上昇は、重厚長大かつ重量物を扱う同社の事業構造にとって、コストプッシュ要因となります。大手競合他社が海外の大規模製麦工場との連携を強める中で、国内・小規模という同社の形態がいかにして差別化を継続し、コスト競争力を維持できるかが問われています。
【今後の戦略として想像すること】
✔短期的戦略
足元では、原材料とエネルギーコストの高騰を吸収するための「プロセスの徹底効率化」と「高付加価値化」に注力すべきと考えます。具体的には、第65期で確保した約71百万円の利益を、AIを活用した製麦工程の最適化(歩留まり向上や熱効率の改善)に再投資し、コスト競争力を一段と高めることが重要です。また、クラフトビールメーカー向けの「国産・高酵素麦芽」のラインナップを拡充し、単なる素材提供ではなく「特定のビアスタイルに最適な麦芽」としてのコンサルティング型販売を強化することで、利益率の改善を図る戦略が有効です。倉庫事業においても、飲料資材以外の高単価な低温保管ニーズ(精密機器や医薬品原料など)への転換を検討し、空きスペースの収益性を最大化させる動きを強めるべきでしょう。人的リソースの制約がある中で、事務部門のDX化によるバックオフィス業務の徹底的な自動化を急ぎ、社員が技術研鑽や新規顧客対応に割ける時間を増やす体制構築を推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、同社は単なる「麦芽メーカー」から、アジア圏をリードする「サステナブルな製麦テクノロジーのハブ」へと進化することを目指すべきと考えます。既に達成している100%再生可能エネルギー化をベースに、さらに「水使用量の極小化」や「炭素吸収型農業(リジェネラティブ農業)で生産された大麦の製麦」といった、世界基準のサステナビリティ・モルトの標準化を主導することです。これにより、サントリーグループ全体の環境ブランド価値を向上させるだけでなく、国内外の意識の高い投資家や醸造家から指名される「グリーンスピリッツの象徴」としての地位を確立します。また、環境事業で培った副産物のリサイクル技術を深化させ、麦芽カスから新たなバイオ素材や家畜飼料を開発し、農業生産者へ還元する「完全循環型モデル」を確立すべきです。1,127百万円の純資産と77.4%の自己資本比率は、こうした将来の抜本的な事業転換や技術投資を行うための十分な「貯金」であり、守りの経営から、環境価値を収益に変える「攻めのESG経営」へと舵を切るための準備は整っていると推測します。宇都宮の地から、世界の飲料市場を緑に変えていく。そんな壮大なビジョンの実現が期待されます。
【まとめ】
サントリーモルティング株式会社の第65期決算は、日本の飲料文化を支える「黒衣」が、いかに盤石な財務基盤と確かな技術力、そして高い環境意識を持って事業を運営しているかを雄弁に物語っていました。自己資本比率77.4%、当期純利益71百万円という数字は、急成長を追うのではなく、17名の社員が誇りを持って「最良の麦芽」を追求し続けた結果の、一つの完成形と言えます。ビールの一口に込められた品質へのこだわりは、こうした徹底的に管理された製麦プロセスと、それを持続可能にする健全な財務構造によって担保されています。今後、クラフトビール市場の拡大や環境規制の強化といった大きな荒波が予想されますが、同社が持つ「伝統の製麦技術」と「未来を見据えた環境経営」の両輪があれば、さらなる高みへと飛躍できることは間違いありません。宇都宮の地で発芽を待つ大麦のように、同社のさらなる成長と、そこから生まれる芳醇な「喜び」が世界中に広がる未来を、これからも注視していきたいと思います。伝統を守りつつ、自らを更新し続ける同社の姿勢は、現代の日本企業が学ぶべき一つの模範であると確信します。
【企業情報】
企業名: サントリーモルティング株式会社
所在地: 栃木県宇都宮市中岡本町2910-1
代表者: 代表取締役社長 小銀 明
設立: 1961年12月8日
資本金: 400百万円
事業内容: 製麦事業、倉庫事業、環境事業、第一種利用運送事業
株主: サントリーホールディングス株式会社
