物流業界を揺るがした「2024年問題」という大波。ドライバーの労働時間規制強化に伴う輸送能力の低下は、あらゆるメーカーにとって経営の根幹を左右する死活問題となりました。特に、重量物でありながら配送頻度が高く、かつ鮮度管理も求められる酒類・飲料業界において、物流の最適化はもはやバックオフィスの課題ではなく、最優先の経営戦略へと昇華しています。今回は、サッポロホールディングスの物流戦略を一手に担うサッポログループ物流株式会社の第14期決算(2025年12月期)を詳解します。単なる子会社という枠を超え、3PL(サードパーティ・ロジスティクス)事業者として外販比率を高める同社は、いかにしてこの物流動乱期を勝ち抜こうとしているのでしょうか。財務諸表から読み取れる「効率の極致」と、DX(デジタルトランスフォーメーション)がもたらす革新的なソリューション、そしてサッポログループが描く「強い物流」の正体を、経営戦略コンサルタントの視点から見ていきます。
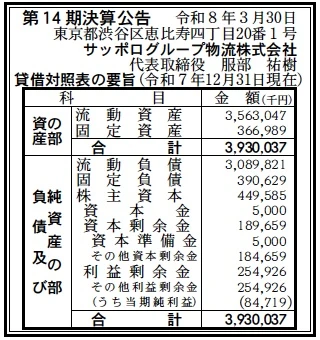
【決算ハイライト(第14期)】
| 資産合計 | 3,930百万円 (約39.3億円) |
|---|---|
| 負債合計 | 3,480百万円 (約34.8億円) |
| 純資産合計 | 450百万円 (約4.5億円) |
| 当期純利益 | 85百万円 (約0.9億円) |
| 自己資本比率 | 約11.4% |
【ひとこと】
第14期の決算を拝見してまず感じるのは、資本金5百万円という極めてスリムな資本構成に対して、約39.3億円もの資産を動かしているという「資産効率の高さ」です。当期純利益85百万円を確保し、着実な収益を上げている点は評価に値します。自己資本比率11.4%という水準は、物流業界特有の労働集約的側面や協力会社への支払いを考慮すれば、親会社サッポロホールディングスの強力な信用補完を前提とした、レバレッジの効いた経営実態を反映していると考えられます。
【企業概要】
企業名: サッポログループ物流株式会社
設立: 2012年10月1日
事業内容: サッポログループの酒類・飲料・食品の輸配送、保管、荷役、3PL事業、国際物流など
https://www.sapporo-gl.jp/index.html
【事業構造の徹底解剖】
同社の事業は「トータル・ロジスティクス・ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔国内物流・全国Net配車サービス部門
サッポログループが保有する膨大な貨物(ベースカーゴ)を核に、全国の協力会社ネットワークを駆使した配車サービスを展開しています。独自開発の配車システムにより、空車情報とトラックスペックをリアルタイムにマッチングさせ、酒類・飲料業界特有の季節変動に対応した柔軟な供給体制を構築しているのが特徴です。
✔共同配送および物流センター運営部門
北海道から九州まで全国に広がる物流センターを運営し、他メーカーとの共同配送を積極的に推進しています。単に運ぶだけでなく、荷探し時間の短縮や動線設計を最適化するシミュレーション技術を導入。ビール配送で培った高い品質管理ノウハウを、外食産業や他食品メーカーへ提供する3PL事業の主軸となっています。
✔国際物流および流通加工部門
AEO認定通関業者として、酒類や食品、農産物、機械などの輸出入オペレーションを一貫してサポートしています。温度・湿度管理が厳格な「フードグレード」の国際輸送や、保税地域内でのラベル貼り・検品といった流通加工を組み合わせ、グローバルなSCM(サプライチェーンマネジメント)の最適化に寄与しています。
【財務状況等から見る経営環境】
✔外部環境
2026年4月現在の物流業界を取り巻く外部環境は、まさに「持続可能性への挑戦」の真っ只中にあると考えます。2024年以降のトラックドライバー不足は深刻さを増しており、輸送コストの継続的な上昇は避けられない状況です。これに対処するため、同業他社や異業種との「共同配送」の重要性が極めて高まっており、単社での最適化から社会全体での共同化へとシフトしています。また、GX(グリーントランスフォーメーション)の要請により、トラックから鉄道や船舶へと切り替える「モーダルシフト」への投資が加速しています。消費者のライフスタイルも多様化しており、小口配送の増加や即時性の要求が強まる中で、物流網の維持コストをいかに適正化しつつ、環境負荷を低減できるかが問われています。酒類・飲料市場自体は安定しているものの、この物流インフラの劇的な変革に対応できない企業は淘汰されるという、非常にシビアな淘汰の時代を迎えていると推測します。
✔内部環境
同社の内部環境に目を向けると、最大の特徴はサッポログループという巨大な「ベースカーゴ(基本荷量)」を自ら保有していることによる、協力会社に対する強い価格交渉力と配車効率の高さにあります。財務諸表を見ると、流動資産が3,563百万円と資産合計の約9割を占めており、これは売掛金や現預金を中心とした極めて身軽で流動性の高い経営体質を示しています。特筆すべきは、人的資本への投資です。「サッポロ ロジスティクス☆人づくり大学」を通じた人財育成や、IT・AIを駆使した配車ルートの自動化、OCRによる事務作業の自動化など、労働集約的なモデルからの脱却を図るDX投資が着実に進んでいます。設立14年を迎え、社内体制は成熟期に入っていますが、服部社長が語るように「変革期を成長の機会」と捉える前向きな組織文化が醸成されているようです。固定資産が367百万円と抑制されている点は、自社で車両や設備を過度に抱え込まず、アセットライトな経営で外部パートナーと柔軟に連携する戦略を裏付けていると考えられます。
✔安全性分析
財務の安全性について分析すると、自己資本比率11.4%という数値は、一般的な製造業の基準(40%以上)から見れば低水準ですが、物流業界、特にメーカー系販社においては珍しい数字ではありません。流動比率(流動資産3,563百万円 / 流動負債3,090百万円)は約115%となっており、短期的な支払能力は確保されています。負債の大部分が流動負債(3,090百万円)に偏っているのは、物流代金の精算という商慣習上のサイクルを反映したものであり、負債額そのものよりも「キャッシュの回転速度」が健全性を左右します。当期純利益85百万円を計上できていることから、営業CF(キャッシュフロー)はプラスを維持できていると推測されます。また、資本金が5百万円と極めて小さいため、利益剰余金255百万円の蓄積は、資本に対して51倍という驚異的な自己資本の厚みを意味しています。親会社であるサッポロホールディングスが資本準備金や利益剰余金を含む純資産全体で同社をバックアップしている構造を鑑みれば、この低い比率自体が直ちに財務上のリスクを意味するものではなく、むしろグループ全体の資本効率を最大化させるための財務戦略の一環であると見るべきです。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
サッポログループの酒類・飲料製品という、景気に左右されにくい安定した基本荷量を保有していることが、全国規模の協力会社ネットワークを維持する上での強力な武器となっています。また、戦前からの長い歴史の中で培われた、デリケートな液体貨物の輸送・保管に関する高度なノウハウと、近年進めているAI配車システムやRPAなどのIT武装の融合により、高品質かつ低コストな物流サービスを提供できる体制が整っています。親会社からの信用を背景とした安定した資金調達力や、人的資本経営への積極的な投資姿勢も、人材難の時代において決定的な優位性として機能しています。
✔弱み (Weaknesses)
収益構造が依然としてグループ内の物流受託に大きく依存しており、外部顧客の獲得に向けた3PL事業の拡大が途上段階である点が挙げられます。また、自己資本比率が11.4%と低いため、単独での巨額な設備投資(自社倉庫の新規建設など)は難しく、協力会社のアセットをいかに効率的に借りるかという「外部依存型」の構造から脱却しにくい側面があります。グループ全体の戦略が優先されるため、外販事業において競合他社と利益が相反する場合の迅速な意思決定に制約が生じる可能性も否定できません。
✔機会 (Opportunities)
物流業界全体の課題である「共同配送」の機運が高まっていることは、既に成功事例(三和酒類様など)を持つ同社にとって、外販3PLビジネスを爆発的に拡大させる絶好のチャンスです。また、モーダルシフトの推進や積載効率向上といった「環境対応力」が企業の選定基準となる中で、同社のGXへの取り組みは新たな優良顧客の獲得に寄与するでしょう。AIやロボティクス、自動運転技術の進展を、豊富なフィールドで実証・導入できる環境にあり、テクノロジーを駆使した「ロジスティクスサービスプロバイダー」としてのブランド価値を確立する機会に恵まれています。
✔脅威 (Threats)
燃料費の継続的な高騰や、ドライバー不足に伴う運賃単価の急激な上昇は、同社の利益率を直接的に圧迫する最大の脅威です。また、2024年問題以降、物流品質に対する法的な責任範囲が拡大しており、万が一の重大事故が発生した際のブランド毀損リスクや損害賠償負担も増大しています。Amazonや楽天といった巨大プラットフォーマーが独自の物流網を強化し、食品・飲料分野へもその影響力を強める中で、既存の配送ネットワークが相対的に競争力を失う可能性も考慮し、常にイノベーションを続けなければならないというプレッシャーにさらされています。
【今後の戦略として想像すること】
✔短期的戦略
足元の戦略としては、徹底した「デジタルによる既存業務の省力化・標準化」を最優先すると推測します。第14期で85百万円という利益を確保していますが、人件費の上昇を考慮すれば、現状のオペレーションのままでは収益性が低下する恐れがあります。そこで、目視チェックを行っていた受領証の返却確認をOCRとRPAで完全自動化し、配車ルートのシステム化によって「人の経験」に頼らない柔軟な運営体制を全国の支社へ展開することが急務です。これにより、事務コストを圧縮しつつ、高騰する運賃を協力会社に適正に支払うための原資を確保します。また、空車情報をリアルタイムでキャッチする「全国Net配車サービス」の外販を強化し、サッポロの荷物がない帰り便の稼働率を極限まで高めることで、1台あたりの収益性を最大化させる戦略を採ると考えられます。2025年に宣言した飲酒運転根絶やハラスメント防止などの「安全・ホワイト物流」のブランド化も、ドライバー確保のための重要な短期施策です。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、同社は単なるグループの物流部門から、日本全体の「食の流通」を支える「インフラ型3PL企業」へのトランスフォーメーションを目指すべきと考えます。具体的には、サッポロ製品を運ぶついでに他社の製品を運ぶ「共配」から一歩進み、他社製品の保管、検品、さらには流通加工までを一括して受託する高度な3PL契約を拡大させます。これにより、グループ外売上比率を50%以上に引き上げ、サッポログループの景気変動に左右されない独立した収益源を確立します。また、モーダルシフトを単なる環境対策ではなく、「ドライバー不要の長距離幹線」として完成させる必要があります。鉄道や海運を軸とした、24時間365日止まらない「グリーン・サプライチェーン」を構築し、それ自体をプレミアムな物流サービスとして外販する戦略です。さらに、デジタルツールの動画化や「人づくり大学」のノウハウを外部へ提供し、物流業界全体の生産性向上を支援するコンサルティング業務への参入も、14年間の実績を考えれば十分に現実的な選択肢となります。39.3億円の総資産を、物理的な設備ではなく、データとノウハウという「目に見えない資本」へ転換していくことが、同社の描く青写真であると確信します。
【まとめ】
サッポログループ物流株式会社の第14期決算は、物流の激変期を乗り越え、次なる飛躍への土台を固めた「静かなる進化」を感じさせるものでした。当期純利益85百万円、自己資本比率11.4%という数字の背後には、メーカー物流としての安定性と、最先端のDX投資を両立させる緻密な経営判断が息づいています。物流が「企業の競争力」そのものとなる時代において、同社が培った「一度に大量に、かつ高品質に運ぶ」というノウハウは、他社が喉から手が出るほど欲しがる価値あるリソースです。2024年問題という障壁を、技術と共創(共同配送)によって成長のバネへと変えた同社の歩みは、日本の物流インフラの未来を明るく照らしています。これからもサッポログループ物流は、人々の「笑顔」と「未来」を守る安全な物流を起点に、社会全体の豊かさを運ぶ企業として、その歩みを止めることはないでしょう。ビールを飲む至福の瞬間の裏側には、常に彼らの革新的なロジスティクスが存在しています。今後の展開からも目が離せません。
【企業情報】
企業名: サッポログループ物流株式会社
所在地: 東京都渋谷区恵比寿四丁目20番1号
代表者: 代表取締役社長 服部 祐樹
設立: 2012年10月1日
資本金: 5百万円
事業内容: 国内・国際物流事業、3PL事業、物流センター運営等
株主: サッポロホールディングス株式会社(100%)
