「家を買う」という人生最大の決断において、私たちは何を基準にパートナーを選ぶべきでしょうか。情報の透明性が叫ばれる現代、不動産業界に求められているのは、単なる物件紹介のスキルではなく、その土地の「未来」をどれだけ誠実に語れるかという点にあります。埼玉県と東京都を拠点に、40年以上にわたって地域密着型の経営を続けてきた株式会社西武開発は、まさにその「信頼の蓄積」を形にしたような企業です。アドバイザー自らが現地へ足を運び、動画や写真で生の情報を届ける。そんな愚直なまでの現場主義が、変化の激しい不動産市場においてどのような財務的果実を生んでいるのか。2026年4月、第42期決算公告という冷徹な数字の裏側に隠された、地域経済の「温度感」と、同社が描く次世代の住まいソリューションの戦略を、経営戦略コンサルタントの視点から紐解いていきましょう。
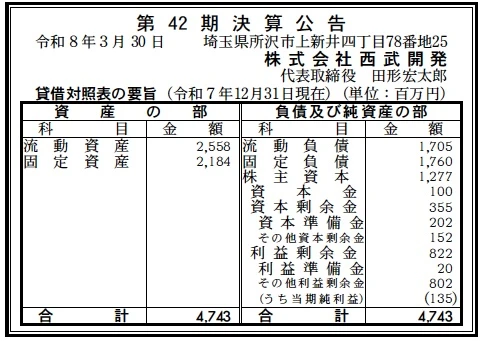
【決算ハイライト(第42期)】
| 資産合計 | 4,743百万円 (約47.4億円) |
|---|---|
| 負債合計 | 3,465百万円 (約34.7億円) |
| 純資産合計 | 1,277百万円 (約12.8億円) |
| 当期純利益 | 135百万円 (約1.4億円) |
| 自己資本比率 | 約27% |
【ひとこと】
第42期決算は、資産合計約47億円に対し、当期純利益135百万円を計上しており、不動産仲介・開発業として非常に手堅い収益性を維持しています。自己資本比率は27%と、自社ブランド「lifeism(ライフイズム)」等の土地仕入れや建設資金を伴う「開発機能」を持つ企業としては標準的かつ健全な水準です。40年を超える歴史の中で積み上げられた、厚い利益剰余金が財務の安定を支えています。
【企業概要】
企業名: 株式会社西武開発
設立: 1984年 (昭和59年) 8月
事業内容: 埼玉県・東京都における不動産売買・仲介、自社ブランド一戸建て・マンションの企画販売、リフォーム、損害保険代理業など。
【事業構造の徹底解剖】
同社の事業は「住生活総合ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔不動産仲介・流通部門(コア事業)
埼玉県および東京都西部に広がる強固な店舗ネットワークを活かし、年間3,000件を超える仲介実績を誇ります。最大の特徴は「情報の質」へのこだわりであり、アドバイザー自身が物件を撮影し、自前で広告を制作する体制を整えています。これにより、単なるデータ転載ではない、生活者の視点に立ったリアルな物件情報を提供。特定の建築会社との強固な信頼関係により、同社のみが扱える専任物件を多数確保していることが、高い成約率の源泉となっています。
✔自社開発・建築部門(ブランド事業)
一戸建てブランド「lifeism(ライフイズム)」およびマンションブランド「AQUES(アクエス)」を展開しています。仲介業務で培った「顧客の生の声」を設計に直接反映できる強みを持ち、単なる箱としての家ではなく、その土地の風土や家族の動線を考慮した機能的な住まいを供給。建設業許可および一級建築士事務所としての機能を社内に持つことで、土地の仕入れから企画、施工管理までを垂直統合し、仲介手数料に依存しない収益の多角化を実現しています。
✔住生活サポートおよび関連サービス部門
住宅購入に不可欠な住宅ローンの提案(グループ会社連携)や、全アドバイザーが保有する資格を活かした損害保険の提案、さらには引越しやインテリア、家電の紹介まで、新生活の始まりを網羅的にサポートしています。さらに、購入後の「いえメンテアプリ」による長期的な建物管理や、リフォーム、売却相談に至るまで、顧客の生涯にわたるライフステージの変化に応える「循環型サービスモデル」を構築しており、これが顧客の高い満足度と紹介受注に繋がっています。
【財務状況等から見る経営環境】
✔外部環境
不動産市場を取り巻く外部環境は、金利上昇への警戒感と、住宅価格の高止まりという複雑な均衡状態にあります。2026年現在、東京都心部での物件価格は一般の給与所得者の手が届きにくい水準まで上昇しており、その結果として、交通利便性が高く住環境の整った「埼玉県南部」や「西東京エリア」への需要シフトが鮮明になっています。これは、同社が長年拠点を置いてきた地域であり、マクロな人口動態の追い風を直接受けるポジションにあります。一方で、建築資材費の変動や労務コストの上昇は、自社開発部門の利益率を圧迫する要因となっています。また、少子高齢化に伴う空き家問題や、中古住宅の流通促進といった政策的な要請も強まっており、単なる新築販売だけでなく、中古仲介とリノベーションを組み合わせた「既存住宅活用」のノウハウを持つ企業への期待が高まっています。競合環境については、デジタルプラットフォームを駆使する新興の仲介サービスが台頭していますが、不動産という個別性の強い商品を扱う上では、同社のような「地域の地主や業者との密な関係性」に基づく情報の独自性が、最終的な競争優位を決定づける環境にあると考えられます。
✔内部環境
内部環境において特筆すべきは、設立から42年を経て磨き上げられた「専任アドバイザー制」と、それを支える高度な専門家集団の組織体制です。仲介業務を「点」の取引ではなく、住宅ローンの手続きからアフターフォローまで一貫して一人が担当する責任体制は、情報の分断を防ぎ、顧客との深い信頼関係を構築する上での強力な武器となっています。財務面では、資本金1億円に対し、純資産が12.7億円まで積み上がっており、内部留保が非常に潤沢であることが分かります。これにより、機動的な土地の仕入れや、新しいサービス開発(いえメンテアプリ等)への積極的な投資が可能な状態にあります。また、損害保険の有資格者を全アドバイザーが取得している点は、営業力と実務知識が高いレベルで融合している証であり、一件あたりの付加価値向上に直結しています。広告制作まで内製化し、スピード感を持って正確な情報を市場に投入する文化が、外部の制作会社に頼り切る他社との差別化要因となり、組織全体の生産性を高める強固な推進力となっています。2021年の新体制移行後も、地域密着の経営哲学を維持しつつ、デジタルツールの活用を加速させている点は、老舗企業の柔軟な適応力を示しています。
✔安全性分析
財務の安全性を貸借対照表(BS)から詳細に分析すると、不動産業としての特性と、企業の堅実さが高度にバランスしていることが分かります。資産合計約47.4億円のうち、流動資産が2,558百万円、固定資産が2,184百万円と、約半分が固定資産で構成されています。これは、不動産開発用の土地や自社店舗、あるいは賃貸管理資産などの「実物資産」をしっかりと保有していることを示しており、資産背景としての信頼性は高いと言えます。負債合計約34.7億円のうち、流動負債が1,705百万円に対し固定負債が1,760百万円となっており、負債の約半分が長期的な負債である点は、金利上昇局面において支払い利息の急激な変動リスクを抑える、慎重な資金調達の姿勢が伺えます。自己資本比率の27%という数字は、レバレッジをかけながら収益を最大化する不動産業界においては十分に安全な水準であり、利益剰余金が822百万円積み上がっていることは、過去の不況を幾度も乗り越えてきた経営の継続性を証明しています。当期純利益135百万円という利益創出能力があれば、現在の負債に対する返済余力も十分であり、急激な市場の冷え込みが生じた際にも、保有資産の売却や内部留保によって経営の舵取りを行うための「クッション」を十分に保持していると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の圧倒的な強みは、埼玉県と東京都西部に特化した40年以上の「地域密着の実績」と、そこから生まれる「独自の専任物件情報」にあります。広告の内製化により情報の質とスピードを担保し、一人のアドバイザーが全工程をサポートする一貫体制は、大手チェーンには真似できない人間味のある信頼基盤を築いています。また、仲介、開発、建築、保険、メンテナンスまでを網羅する「住生活エコシステム」を自社グループで完結させている点は、顧客の利便性と収益機会の最大化を両立させています。財務面での厚い内部留保は、不透明な経済状況下での強力な盾となっています。
✔弱み (Weaknesses)
弱みとしては、地域密着という戦略の裏返しとして、特定のエリアの経済状況や不動産価格の変動に、収益が大きく左右されやすいという地理的依存度が挙げられます。また、人的資源に大きく依存するビジネスモデルであるため、優秀なアドバイザーの採用と教育のコストが、事業拡大のボトルネックとなる可能性が否定できません。デジタル化への投資は進んでいるものの、新興のIT特化型不動産サービスと比較された際、プロセスの自動化や利便性において、伝統的な「対面重視」のスタイルが一部の若年層顧客に対して「重さ」と感じられるリスクも、組織的な課題として認識しておく必要があると考えられます。
✔機会 (Opportunities)
外部環境における最大の機会は、住まいに対する価値観の多様化による「住宅性能と維持管理」への関心の高まりです。ZEH(ネット・ゼロ・エネルギー・ハウス)や長期優良住宅へのニーズに対し、自社ブランド「lifeism」での対応を強化することは、高付加価値な価格帯の維持に寄与します。また、既存顧客への「いえメンテアプリ」を通じた長期的な接点保持は、将来のリフォーム需要や住み替え相談を独占的に獲得する「生涯顧客化」の絶好のチャンスです。埼玉県南部を中心とした再開発プロジェクトや、都心からの移住需要の定着も、同社の広域な店舗網を活かせる追い風となります。
✔脅威 (Threats)
直面している脅威としては、住宅ローン金利の急激な上昇による、個人の購買意欲の減退と市場の停滞が挙げられます。また、大手ハウスメーカーや広域仲介大手が、資本力を武器に地方市場への浸食を強めており、手数料競争や土地仕入れ競争の激化は避けられません。少子高齢化のさらなる進展により、地方の一部のエリアで資産価値の二極化が進み、不良在庫化するリスクも注視しなければなりません。サイバー攻撃による膨大な顧客情報の漏洩といったレピュテーションリスク(評判へのリスク)は、信頼を第一とする同社にとって、経営の根幹を揺るがす最大級の脅威として、常に万全の対策が求められます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、第42期で計上した安定的な利益を活用し、既存顧客の「デジタル接点の深化」を最優先すると推測されます。具体的には、いえメンテアプリの機能を拡充し、日常的な困りごとの相談から火災保険の更新、小規模な修繕の受発注までをアプリ上で完結させることで、アドバイザーの事務負荷を軽減しつつ、顧客との接点回数を劇的に増やす戦略です。これにより、一件あたりのフォローアップの生産性を向上させ、既存エリア内でのシェアの更なる深掘りを図ることができるでしょう。また、採用市場における競争力を高めるため、地元志向の強い若手人材に対し「地域を創るプロフェッショナル」としてのキャリアパスを提示。初期教育のデジタル化を推進し、成約までのリードタイムを短縮することで、目先の収益回転率を高める筋肉質な営業体制の再構築に注力すると想像されます。
✔中長期的戦略
中長期的には、単なる仲介・建築会社から「地域資産価値のマネジメントパートナー」への完全なリポジショニングを推進していくものと想像されます。これまでに蓄積した40年分の地域データと、自社開発物件の維持管理データを活用し、その土地や建物の「将来の資産価値」をAIで精緻に予測するコンサルティング機能の確立です。これにより、新築か中古かという選択肢を超え、人生100年時代における「住宅の資産寿命」を最大化する資産防衛策を提案する役割を担うでしょう。また、脱炭素社会の実現に向けて、既存の仲介物件に対しても断熱改修や太陽光発電の設置をセットで提案する「グリーン・リノベーション」事業を第二の柱として育成し、環境価値を実数値で証明する役割を担うことが期待されます。財務面では、積み上げた利益剰余金を活用し、特定の施工技術を持つ地域の工務店や、不動産テック企業のM&Aを視野に入れ、グループ全体の供給能力とデジタル技術を高度に融合させる。最終的には、埼玉・東京の西側エリアにおいて「西武開発に相談すれば、家だけでなく、家族の経済的な未来も安心だ」という不動産インフラとしての地位を不動のものにすることを目指していると分析します。
【まとめ】
株式会社西武開発の第42期決算は、日本の地方経済を支える不動産企業の「誠実な進化」を如実に示しています。135百万円の純利益は、単なる数字以上に、地域住民が同社に対して寄せてきた「信頼の利息」のようなものです。自己資本比率27%という安定した足場は、流行に左右されず、顧客の人生に30年、40年と寄り添い続けるための覚悟の裏付けです。彼らが提供しているのは、単なる土地や建物ではありません。それは、人々が明日への希望を抱いて眠りにつき、笑顔で朝を迎えるための「拠り所」そのものです。2026年4月、新しい年度を迎える中で、同社が掲げる「地元のために、お客様のために」という理念が、デジタルの力を得てどのように飛躍していくのか。数字の裏側にある「地域を愛する」という情熱が、これからも日本の住まいと社会を、より豊かで確かなものに変えていくことを、私たちは高い解像度で確信しています。
【企業情報】
企業名: 株式会社西武開発
所在地: 埼玉県所沢市上新井 4-78-25
代表者: 代表取締役社長 田形 宏太郎
設立: 1984年8月
資本金: 100百万円
事業内容: 不動産仲介・売買、注文住宅・建売、リフォーム、損害保険代理
