世界の金融市場において、その一挙手一投足が経済の潮流を左右すると言われる「オルタナティブ投資」の巨人、ブラックストーン。運用資産残高が1兆ドルを超えるこの巨大な知性は、今、日本の市場をどのように捉え、どのような経営判断を下しているのでしょうか。2026年4月に公開された第19期決算公告を詳細に読み解くと、単なる外資系投資会社という枠組みを超え、日本の産業構造の再編や不動産価値の再定義に深く関与する同社の戦略的な立ち位置が鮮明に浮かび上がってきます。特に、低金利環境からの脱却が進む日本において、プライベート・エクイティや不動産、そしてプライベート・クレジットといった非上場資産への期待がかつてないほど高まっている現在、同社の財務基盤が示す健全性は、投資家のみならず全ビジネスパーソンにとって重要な示唆を含んでいます。本記事では、経営戦略コンサルタントの視点から、100億円を超える総資産を動かす同社の日本における拠点機能を、最新の財務数値と市場動向をもとに徹底的に分析していきます。
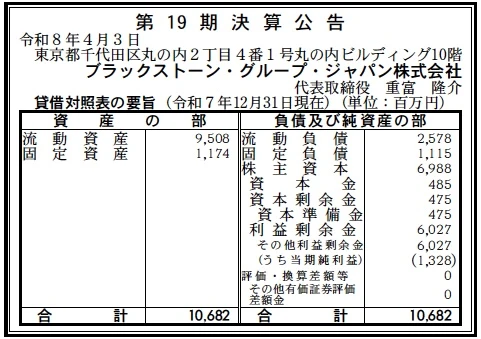
【決算ハイライト(第19期)】
| 資産合計 | 10,682百万円 (約106.8億円) |
|---|---|
| 負債合計 | 3,693百万円 (約36.9億円) |
| 純資産合計 | 6,988百万円 (約69.9億円) |
| 当期純利益 | 1,328百万円 (約13.3億円) |
| 自己資本比率 | 約65.4% |
【ひとこと】
第19期の決算数値で最も注目すべきは、自己資本比率が65.4%という極めて高い水準にあることです。金融・投資関連の事業体として、これほど厚い純資産を維持している点は、外部資本に過度な依存をせず、自律的な経営基盤を確立している証左と言えます。13億円を超える純利益を計上しており、日本市場における投資助言や経営管理という人的資本集約型のビジネスモデルが非常に高い収益率を実現していることが伺えます。
【企業概要】
企業名: ブラックストーン・グループ・ジャパン株式会社
設立: 2007年(日本における法人化)
株主: ブラックストーン・グループ(米国本社)
事業内容: 日本における不動産、企業投資(プライベート・エクイティ)、クレジット等に関する投資助言、およびグループ会社の経営管理業務。世界最大級の資産運用プラットフォームの日本拠点としての機能を担う。
https://www.blackstone.com/jp/
【事業構造の徹底解剖】
同社の事業は「グローバル・オルタナティブ投資支援事業」に集約されます。具体的には、以下の部門等で構成されています。
✔プライベート・エクイティ部門(企業投資支援)
高い成長可能性を秘めた日本企業を見出し、資金投入と経営資源の提供を通じて企業価値の最大化を支援しています。代表的な事例として「あゆみ製薬」への投資が挙げられますが、単なる資金提供に留まらず、バイオシミラー(バイオ後発品)の立ち上げを組織的にサポートし、短期間で売上高を4倍以上に成長させるなど、実体経済への深い介入とバリューアップ(価値向上)を主導しています。これにより、企業の潜在能力を顕在化させ、日本の産業競争力の強化に寄与する役割を担っています。
✔不動産投資・アセットマネジメント部門
世界最大級の不動産投資家としての知見を活かし、日本国内の住宅、ホテル、物流施設、さらにはデータセンターといった多様な資産クラスへの投資・運用を支援しています。ポートフォリオ・カンパニーであるJapanCor株式会社などの実働組織と連携し、市場環境の変化に左右されない魅力的な収益の創出を目指しています。特に、円安や金利環境の変化を背景に、グローバルな視点から日本の不動産を再評価し、長期的な資産価値を高める戦略的な助言を行っている点が同社の独自性です。
✔クレジット&インシュランス(債権・保険運用)部門
企業や不動産に対する融資(デット)を通じた運用ソリューションを提供しています。銀行融資以外の代替的な資金供給手段として、日本の借り手企業に成長資金を提供すると同時に、投資家に対してはリスク調整後の魅力的なリターンを追求しています。また、保険会社向けに個別にカスタマイズされた運用戦略の提供も行っており、グローバルな信用分析能力を日本市場に適合させることで、伝統的な金融機関とは異なる補完的な金融インフラとしての機能を果たしています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の日本経済を取り巻くマクロ環境は、長らく続いた「デフレと低金利」という構造が完全に終焉し、適度なインフレと金利が存在する「金利のある世界」への移行が決定づけられています。このような転換期において、伝統的な株式や債券といった公開市場の資産だけでは、インフレ耐性を持った収益確保が困難になっており、同社が専門とする非上場資産(オルタナティブ資産)への資金流入は加速の一途を辿っています。また、日本政府が掲げる「資産運用立国」の推進により、機関投資家だけでなく個人投資家の間でもプライベート・マーケットへの関心が高まっており、同社のような世界的なブランド力を持つ運用会社にとっては、かつてない追い風が吹いていると考えられます。一方で、地政学的な緊張の常態化や、米国をはじめとする主要国の金融政策の乖離は、為替相場や資本コストに多大な影響を与えており、より精緻なリスク管理とグローバルな情報網が不可欠なマクロ要因となっています。さらに、日本国内における企業の事業承継問題やコーポレートガバナンス改革の深化は、プライベート・エクイティ投資による企業再編の機会を恒常的に生み出しており、社会構造の変化そのものが同社の事業環境を規定していると言えるでしょう。
✔内部環境
ブラックストーン・グループ・ジャパンの内部環境を分析すると、日本における拠点機能として極めて効率的かつ強固な組織構造が構築されていることが伺えます。第19期の貸借対照表を詳細に見ると、資産合計10,682百万円のうち、流動資産が9,508百万円(約89%)と大部分を占めています。これは、多額の現預金や未収報酬などを保有していることを示唆しており、金融サービス業として極めて高い流動性を確保していることが分かります。一方で固定資産は1,174百万円に抑えられており、自社で重たい設備を持たない「知的なサービス」に特化した組織形態を象徴しています。特筆すべきは、利益剰余金が6,027百万円と、資本金485百万円に対して圧倒的な厚みを誇っている点です。これは設立以来、日本市場において着実に高い収益を上げ続け、それを内部留保として蓄積してきた経営の安定性を如実に物語っています。当期純利益1,328百万円という数字は、純資産に対して非常に高い利益率を叩き出しており、グローバル本社からの信認と、日本のプロフェッショナル人材による高度な執行力が結実している内部的な要因であると分析します。少数の精鋭プロフェッショナルで構成される組織でありながら、これだけの巨大な商流を管理・統括できる能力こそが、同社の強靭さの核心にあると考えられます。
✔安全性分析
財務の安全性という観点では、同社は日本国内の金融・投資関連企業の中でも際立って盤石な状態にあります。自己資本比率65.4%という数値は、事業継続における財務的な不確実性をほぼ排除したレベルであり、不測の事態に際しても自前の資金で十分に耐えうる強靭な防壁となっています。負債の内訳を見ても、負債合計3,693百万円のうち、流動負債が2,578百万円であり、短期的な支払い能力を示す流動比率は約368%と、極めて高い水準にあります。これは、手元にある流動資産だけで流動負債を3回以上返済できることを意味しており、資金繰り上の懸念は皆無であると評価できます。また、固定負債は1,115百万円程度に抑えられており、長期的な借入金に依存しない健全な資本構成が維持されています。資本剰余金に資本準備金が計上されている点も、親会社からの資本的なバックアップが厚いことを裏付けています。このような堅牢な財務体質は、投資先企業や提携する国内金融機関に対して、「長期にわたって責任を果たせるパートナー」としての絶対的な信頼を担保するものです。資産運用の世界では、運用者自身の財務の安定性が受託者責任を果たす上での必須条件となりますが、同社はこの点において最高水準のスコアを維持していると結論付けられます。この守りの固さがあるからこそ、大胆な投資戦略の助言が可能となっているのだと推測されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
世界最大級のオルタナティブ投資運用会社という圧倒的なブランド力と、1兆ドルを超える運用資産を背景にした莫大な資金調達能力が最大の強みです。また、不動産から企業投資、クレジットまでを横断的にカバーする広範な投資領域と、各分野におけるグローバルな知見を日本市場に即応させる高度なローカライズ能力も他社の追随を許さない優位性となっています。さらに、今回判明した約65%という高い自己資本比率と、豊富な内部留保に裏打ちされた財務の盤石性は、長期的な視点での投資実行を可能にする強固な組織基盤です。あゆみ製薬の事例に見られるように、実際に投資先の価値を劇的に向上させたトラックレコード(実績)も、新たな案件獲得における強力な無形資産となっています。
✔弱み (Weaknesses)
グローバルな投資プラットフォームの一部であるため、米国の金融政策や国際情勢といったマクロな外部要因による本国の方針変更が、日本での事業展開に制約を与えるリスクを常に孕んでいます。また、高度な専門技術を要する少数精鋭の組織であるがゆえに、特定のキーマンの離職が特定の投資案件やリレーションシップに与える影響が大きくなりやすい人的依存の強さも、組織的な課題として推察されます。外資系トップファンドという属性から、日本国内の保守的な企業文化を持つ一部の層からは、短期的な利益追求者というステレオタイプな視線で見られることもあり、真の価値向上への理解を浸透させるための継続的な対話コストを要する側面も否定できません。
✔機会 (Opportunities)
日本における金利上昇局面への移行は、企業の資本効率に対する意識を一段と高め、不採算事業の売却や経営統合といった事業再編を加速させるため、プライベート・エクイティ投資にとって絶大な商機となります。また、新NISA等の普及に伴う個人マネーのオルタナティブ資産への開放という、これまで未開拓であった巨大な「プライベート・ウェルス」市場が立ち上がっている点は、同社の成長を飛躍的に高める機会です。さらに、デジタル社会の進展に伴うデータセンター需要や、脱炭素に向けたエネルギー・インフラ投資といった新たな資産クラスの成長は、グローバルな投資知見を持つ同社が最も得意とする領域であり、日本市場での存在感をさらに拡大する好機が到来していると推測されます。
✔脅威 (Threats)
外部的な脅威としては、日本国内の金融規制や税制の予期せぬ変更が、投資スキームの収益性を根底から揺るがすリスクが挙げられます。また、国内の大手銀行や商社系ファンドもオルタナティブ投資の分野に注力し始めており、優良な投資案件の獲得競争が激化し、取得価格(バリュエーション)の高騰がリターンを圧迫する懸念があります。地政学的な対立による資本移動の制限や、サイバー攻撃による重要情報の漏洩リスクも、グローバル企業として最も警戒すべき経営上の脅威です。加えて、想定を上回る急激なインフレや円高への反転が、保有資産の評価価値や出口戦略(売却)のタイミングに悪影響を及ぼす不確実性も、中長期的な注視が必要であると分析します。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、2026年の金利上昇環境に呼応したポートフォリオの最適化と、既存投資先企業の収益性向上の徹底支援が最優先課題になると推測されます。具体的には、金利上昇による借入コスト増を上回る事業の効率化や、価格転嫁力の強化を投資先企業に促し、利払い前・税引き前・減価償却前利益(EBITDA)のマージンをあと数ポイント引き上げる施策を打つでしょう。また、第19期で計上した約13億円の純利益の一部を、日本国内の専門人材のさらなる拡充や、デジタル・インテリジェンスの強化に充て、情報の非対称性を解消するためのデータ解析能力を高めると思われます。さらに、個人投資家向けの新商品開発や、金融アドバイザーとの連携を加速させ、これまでの「機関投資家向け」という枠組みを超えた新たな集金モデルの確立を急ぐシナリオが想定されます。資産運用効率を高めるために、既存の不動産アセットの一部を戦略的に入れ替え、より成長性の高い物流施設やデータセンターへの資源集中を決定づける動きも予想されます。
✔中長期的戦略
中長期的には、単なる「外資系ファンド」から、日本の経済成長を支える「戦略的資本インフラ」への変貌を想像します。日本が抱える構造的な社会課題である少子高齢化や労働力不足に対し、AIやロボティクスを導入した「バリューアップの型」を投資先企業に横展開し、日本企業の生産性を劇的に向上させるプラットフォームとしての地位を確立するでしょう。また、都市の再定義を主導すべく、単体の物件投資を超えた、大規模な地域開発やスマートシティに関連するインフラ投資への参画も視野に入れている可能性があります。資産運用面では、日本版スチュワードシップ・コードの深化に合わせ、ESG投資の基準そのものを先導する役割を担い、持続可能な社会への貢献と高いリターンを高度に両立させる独自のブランド価値を不動のものにするはずです。さらには、アジア全体の投資ハブとしての日本の重要性を再定義し、日本発のグローバル投資商品を世界に発信するような、双方向の資本循環を担う真のグローバル・プレイヤーとしての役割を果たすことが、2030年代に向けた同社の真のゴールになると考えています。これにより、日本の資産運用市場を世界最高水準へと引き上げる牽引役としての地位を確固たるものにすると推察されます。
【まとめ】
ブラックストーン・グループ・ジャパン株式会社の第19期決算は、同社が世界トップクラスの知見といかに盤石な財務基盤を持って日本市場に向き合っているかを象徴する内容でした。当期純利益1,328百万円という成果は、単なる利益の積み上げではなく、日本企業の可能性を信じ、資本と情熱を注ぎ込んできたプロフェッショナルとしての矜持の重みを持っています。資産運用の世界は今、金利の復活や産業構造の転換という、歴史的な地殻変動の真っ只中にあります。このような不確実な時代だからこそ、同社が貫く「絶え間ない卓越性の追求」と、厚い自己資本に裏打ちされた経営の安定性は、日本の金融業界全体にとって一つの理想的な羅針盤となるはずです。ブラックストーンが日本で描く未来の設計図は、単なる投資の成否を超えて、日本の産業がいかにして再び輝きを取り戻すかという、壮大な挑戦の軌跡そのものです。同社の刻む足跡が、これからも日本の経済という海図をどのように塗り替えていくのか、引き続きその動向から目が離せません。
【企業情報】
企業名: ブラックストーン・グループ・ジャパン株式会社
所在地: 東京都千代田区丸の内2丁目4番1号 丸の内ビルディング10階
代表者: 重富 隆介
設立: 2007年
資本金: 485百万円
事業内容: 投資助言・代理業、グループ各社の経営管理、不動産・企業投資の支援業務
株主: ブラックストーン・グループ
