日本経済を支える屋台骨でありながら、いまや「国難」とも称される中小企業の事業承継問題。経営者の高齢化と後継者不在による黒字廃業の危機が加速する中、資本の力でそのバトンを次世代へと繋ぐ「橋渡し役」への期待がかつてないほど高まっています。2026年4月現在、投資ファンド業界において独自の倫理観と専門性で注目を集めるのが、2022年に設立されたファミリア・キャピタル株式会社です。設立から4年、2024年11月には東証プライム上場のアイ・エス・ビー(ISB)グループの一員となり、その戦略的重要性はさらに増しています。公開された第4期決算公告(2025年12月31日現在)を紐解くと、そこには設立初期の「仕込み」のフェーズを終え、いよいよ収益化のサイクルへと突入した新鋭ファンドの力強い足跡が刻まれています。経営戦略コンサルタントの視点から、この「資本の職人集団」が描く成長シナリオと財務の実力を深掘りしていきます。
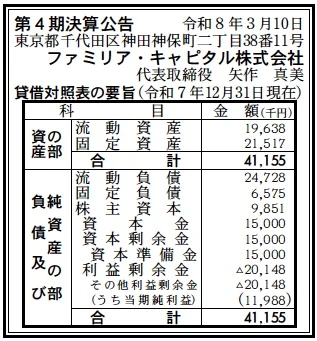
【決算ハイライト(第4期)】
| 資産合計 | 41百万円 (約0.4億円) |
|---|---|
| 負債合計 | 31百万円 (約0.3億円) |
| 純資産合計 | 10百万円 (約0.1億円) |
| 当期純利益 | 12百万円 (約0.1億円) |
| 自己資本比率 | 約23.9% |
【ひとこと】
第4期決算において最も注目すべきは、設立からわずか4年目で12百万円の当期純利益を確保し、黒字化を達成している点です。ファンド運営会社(GP)は設立初期に費用が先行しやすいビジネス構造ですが、1stファンドの運用が軌道に乗り、管理報酬や一部の成功報酬が着実に収益に寄与し始めたことを示唆しています。アイ・エス・ビーグループ入りによる信用力の向上と経営基盤の安定が、この早期の収益化を強力にバックアップしたと評価できます。
【企業概要】
企業名: ファミリア・キャピタル株式会社
設立: 2022年1月
株主: 株式会社アイ・エス・ビー(ISBグループ)
事業内容: 中小企業の事業承継支援に特化したプライベート・エクイティ(PE)ファンドの運営。特に親族外承継におけるMBO(マネジメント・バイアウト)のブリッジ支援や、親族内承継におけるガバナンス強化、マイノリティ出資を含む柔軟な資本提供を行っています。
https://familiar-capital.co.jp/
【事業構造の徹底解剖】
同社の事業は「中小企業特化型承継・資本ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔親族外承継(MBOブリッジ)支援事業
後継者不在に悩むオーナー企業に対し、現職の経営陣や役職員が経営権を引き継ぐMBOを支援する中核事業です。ファンドが一時的にマジョリティ出資を行うことで資本を安定させ、後継経営陣が自立して買い戻せる(リファイナンス等)までの「橋渡し」を担います。単に外部へ売却するだけのM&Aとは異なり、役職員の雇用を守り、企業のアイデンティティを尊重しながらバトンを繋ぐ、極めて日本的なニーズに即したモデルです。オーナーが安心して引退でき、かつ現場が活性化するスキームを、PEファンドの高度な知見を駆使して設計しています。
✔親族内承継・ガバナンス強化支援事業
後継者が親族内にいる場合でも、株式が分散し意思決定が停滞しているケースや、非経営株主からの集約が必要なケースに対応します。ファンドがマイノリティ出資(議決権1/3超)を含む柔軟な形で介入し、資本の整理と同時に経営管理体制の近代化をサポートします。これにより、次世代の経営者が迅速な判断を下せる環境を整備し、企業の第2創業期を支える役割を果たしています。家族経営特有の繊細な人間関係と法的な資本整理を両立させる、コンサルティング機能の強い投資事業となっています。
✔ISBグループ連携・ハンズオン支援事業
2024年のISBグループ入りにより、単なる金融支援を超えた「IT/DX×経営」のハイブリッド型支援が可能となりました。投資先企業に対し、ISBグループのエンジニアリソースを活用した業務効率化や、PMO(プロジェクト管理)機能の提供を行うことで、投資先の企業価値(EBITDA)を直接的に引き上げる「ハンズオン」体制を構築しています。これにより、EXIT(出口)時のリターンを最大化するだけでなく、地域経済にデジタル化という変革をもたらす、社会貢献性の高い事業構造となっています。
【財務状況等から見る経営環境】
✔外部環境
日本の事業承継市場は、2026年現在、まさに「臨界点」を迎えています。127万社とも言われる後継者不在企業の多くが、経営者の年齢的リミットにより、廃業か承継かの二者択一を迫られています。こうしたマクロ環境下、政府による「事業承継・引継ぎ支援センター」の強化や、PEファンドに対する社会的な理解の浸透が追い風となっています。一方で、金融環境は緩和から正常化(金利上昇)への転換期にあり、過度なレバレッジ(借入金)に依存した投資モデルはリスクを孕むようになっています。このような中、ファミリア・キャピタルが標榜する、企業の身の丈に合った「ブリッジ型」の支援は、金利変動リスクを抑えつつ着実に価値を磨くモデルとして、オーナーや提携金融機関(地銀等)から強く支持される土壌が整っています。競争環境においても、大手総合ファンドが手がけない小規模〜中規模案件(スモールキャップ〜ミッドキャップ)に特化している点は、極めて有効な差別化戦略となっています。
✔内部環境
内部環境を分析すると、同社の最大の資産は「知の多様性」を備えたプロフェッショナル人材です。代表の矢作氏はPEファンド業界で10年超の経験を持つ稀有な女性リーダーであり、チームには金融機関、FAS、M&A仲介といった異なるバックグラウンドを持つ精鋭が揃っています。この人材の厚みが、案件のソーシング(発掘)からデューデリジェンス(調査)、そしてPMO(実働支援)までの質を高いレベルで担保しています。今回の決算で12百万円の純利益を計上できたミクロ的な要因は、これら専門人材の稼働が、投資先からの管理報酬やコンサルティング料、さらには部分的な売却益として効率的に還流し始めたためと推察されます。また、ISBグループという巨大な資本と信用力の傘下にあることで、投資原資の確保や優秀な人材の採用コストといった、独立系ファンドが直面しがちな制約を打破できている点も、内部的な成長スピードを加速させる大きなレバレッジとなっています。
✔安全性分析
財務の安全性については、新興のファンド運営会社としては極めて健全な状態にあります。自己資本比率約23.9%という数字は、無形のサービスを提供するコンサルティング・ファーム的性格も持つ同社において、適切な財務レバレッジをかけている証左です。資産合計41百万円に対し、負債合計31百万円となっていますが、負債の内容が重要です。一般的にGP(運営会社)の負債は、ファンド運営に関連する未払費用や、グループ内での資金融通といった性質のものが中心であり、外部金融機関からの重い有利子負債による倒産リスクは低いと考えられます。流動資産が20百万円であるのに対し流動負債が25百万円(丸め処理後の概算)と、短期的な流動比率は低めに見えますが、利益剰余金の累計損失(▲20百万円)に対し、資本金・準備金・剰余金の合計(45百万円)で十分にカバーされており、株主資本(資本合計)はプラスを維持しています。第4期に12百万円の純利益を計上したことは、過去の累計損失を一掃する「反転攻勢」の狼煙であり、今後のキャッシュ創出力によって、バランスシートは急速に強靭化していくと評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、中小企業の「親族外承継(MBO)」という、社会的ニーズが極めて高く、かつ競合が少ない領域に特化している点です。代表の矢作氏をはじめとするPE業界の深い知見と、ISBグループという上場企業のバックボーン、そしてDX支援をセットで提供できる「実働型」の支援能力は、他のファンドにはない圧倒的な差別化要因です。また、黒字化を達成した第4期決算が示す通り、少数精鋭で高い収益性を生み出す効率的なオペレーションが確立されており、設立数年で黒字化できる経営の機敏さも特筆すべき強みといえます。
✔弱み (Weaknesses)
事業規模がまだコンパクトであり、一つの大型案件にリソースが集中してしまった場合、新規の案件ソーシングや既存投資先への支援品質にムラが生じかねない「人的資源のボトルネック」が潜在的な弱みです。また、累計損失が依然としてバランスシートに残っており、純資産10百万円という規模は、万一の投資失敗や不況による管理報酬の減少といったショックに対するバッファー(緩衝材)として、まだ十分とは言い難い面があります。今後、さらなる内部留保の蓄積と、チームの組織化(属人性からの脱却)が、持続的な成長に向けた課題となるでしょう。
✔機会 (Opportunities)
事業承継という「逃れられない社会的課題」の拡大そのものが、同社にとって最大の成長機会です。特に地方銀行や信用金庫が抱える「出口の見えない」承継案件の掘り起こしにおいて、ISBグループの信頼性を武器に包括的な提携を深める余地は広大です。また、投資先企業に対するDX支援によるバリューアップ手法を定型化できれば、他社が手を出せない低生産性企業を安価に取得し、高付加価値化して再生させるという、圧倒的な利益率を誇る「再生プラットフォーム」としての地位を確立できる可能性があります。
✔脅威 (Threats)
最大の脅威は、政府系金融機関や大手銀行による、中小企業向け承継ファンドへの参入激化と、それに伴う案件獲得価格(マルチプル)の高騰です。また、慢性的な人手不足により、投資先企業の業績そのものが採用難で悪化するリスクも無視できません。さらに、サイバー攻撃や情報漏洩といったインシデントへの責任増大や、PEファンドに対する法規制の変更など、プロフェッショナル・サービス特有のリスク管理コストが増大することも、利益率を圧迫する外部要因として注視し続ける必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、第4期で増員した若手プロフェッショナル層を早期に戦力化し、現在の投資パイプラインを確実にクローズさせていく「実行力の強化」に注力するでしょう。第4期の12百万円の純利益を、さらなる案件発掘のためのマーケティング費用や、ISBグループとのシステム連携を強めるための開発投資に充てると推測されます。また、提携金融機関とのネットワークを再編し、「ファミリアならMBOを成功させてくれる」というブランド認知を地域社会に定着させることで、仲介手数料を抑えた「直接ソーシング」の比率を高め、取得コストのさらなる抑制と、投資先との深い信頼関係構築を図る戦略を採ると考えられます。まずは、累計損失を早期に解消し、純資産を1億円規模へ引き上げるための財務基盤の筋肉質化が最優先事項となると推察されます。
✔中長期的戦略
中長期的には、1号ファンドの成功実績(トラックレコード)を引っ提げ、より大規模な「2号ファンド、3号ファンド」の組成を加速させるでしょう。ここでは、ISBグループ以外の機関投資家からの資金も積極的に受け入れ、中小企業の事業承継における「知的なインフラ」としての地位を確立することが期待されます。戦略の核となるのは、投資先企業のDXをパッケージ化した「スマート・サクセッション・モデル」の展開です。IT化による生産性向上を承継のプロセスに組み込み、承継後の企業が「単なる存続」ではなく「高成長」へと転換する成功体験を量産する道です。また、特定の地域や業界に強いファームとのM&Aも、ISBグループの支援があれば十分に想定されます。「資本の橋渡し」から「企業の再生と飛躍の源泉」へと役割を昇華させることで、日本経済の構造改革に決定的な貢献を果たす未来を描いていると推測されます。
【まとめ】
ファミリア・キャピタル株式会社の第4期決算は、同社が設立時の志を失わず、激動の投資市場において着実に「稼ぐ力」を身につけてきたことを証明しました。41百万円の総資産以上に、黒字化という事実は、同社が提供する「親しみやすく、かつ高度な資本の橋渡し」という価値が、日本の中小企業オーナーから正当かつ高い信頼を得ていることの証左です。設立から4年。孤独な決断を迫られる経営者の隣に立ち、家族(Familia)のように寄り添いながら、プロフェッショナルなメスを入れる。その真摯な経営姿勢は、ISBグループという強力な推進力を得て、今まさに大廃業時代という嵐を切り裂く希望の灯火となろうとしています。バトンを繋ぐ。その一見シンプルな、しかし至難の業を成し遂げる同社の歩みは、これからも多くの企業の未来を明るく照らし続けるに違いありません。
【企業情報】
企業名: ファミリア・キャピタル株式会社
所在地: 東京都千代田区神田神保町二丁目38-11 岩田ビル1F
代表者: 代表取締役社長 矢作 真美
設立: 2022年1月
資本金: 15百万円
事業内容: 中小企業の事業承継支援、MBO支援、PEファンド運営(Familiar Succession投資事業有限責任組合等)
株主: 株式会社アイ・エス・ビー(ISBグループ)
