日本の住宅産業が「新築至上主義」から「ストック活用・脱炭素化」へと劇的な転換を迫られる中、北の大地・北海道で「木の価値」を再定義し続ける企業があります。住友林業グループの一翼を担う株式会社ニヘイの第41期決算は、単なる地方の建材商社の枠を超え、グループシナジーを背景とした強靭な事業基盤と、環境価値を軸に据えた新たな成長戦略の萌芽を感じさせる内容となっています。2024年のISO 45001認証取得を経て、安全と品質のトップランナーへと進化した同社が、人口減少という逆風が吹く北海道市場において、いかにして「持続可能な住まいづくり」のインフラとしての地位を確立しようとしているのか。本記事では、公開された貸借対照表の精緻な分析を通じて、経営戦略コンサルタントの視点から、その財務体質の深層と未来への航路を論理的に解き明かしていきます。
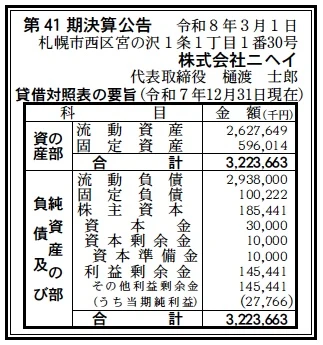
【決算ハイライト(第41期)】
| 資産合計 | 3,224百万円 (約32.2億円) |
|---|---|
| 負債合計 | 3,038百万円 (約30.4億円) |
| 純資産合計 | 185百万円 (約1.9億円) |
| 当期純利益 | 28百万円 (約0.3億円) |
| 自己資本比率 | 約5.8% |
【ひとこと】
第41期の決算は、資産合計3,224百万円に対し、流動資産が2,628百万円と8割以上を占める、極めて「商社的」な身軽な資産構成が特徴です。自己資本比率5.8%という数値は一見低水準ですが、これは住友林業の100%子会社として、親会社による機動的な資金供給やグループ内決済(キャッシュ・プーリング)が前提となった「効率的な資本運用」の結果であると推察されます。利益剰余金が145百万円積み上がっており、当期純利益28百万円を確保したことは、厳しい北海道市場における同社の確かな収益力を示しています。
【企業概要】
企業名: 株式会社ニヘイ
設立: 1986年10月18日
株主: 住友林業株式会社(100%)
事業内容: 建築資材・住宅機器の販売、木材加工製品の販売、外壁工事・リフォーム工事、中・大規模建築物木造化サポート。
【事業構造の徹底解剖】
同社の事業は「トータル・ハウジング・ソリューション事業」に集約されます。具体的には、以下の主要部門等で構成されています。
✔商事部門(建材・住宅機器販売)
住まいづくりに不可欠な内装材、外装材、断熱材、さらにはシステムキッチンやバスルームといった住宅設備機器を、国内外の多岐にわたるメーカーから調達し、ハウスメーカーや工務店へ安定供給しています。単なる「モノの販売」にとどまらず、住友林業グループの膨大な調達網を活用することで、顧客のニーズに合わせた最適な材料提案(スペックイン)を行えることが最大の強みです。
✔木材・加工部門
木材の目利きとしての知見をベースに、ツーバイフォー材やプレカット材、道産材を含む各種木材製品を提供しています。特に、近年注目を集めている非住宅(医療施設や教育施設等)の中・大規模建築物の木造化サポート事業に注力しており、構造計算から材料供給、設計支援までをワンストップで手がけています。これは「木」のプロフェッショナルである住友林業グループならではの高度な専門性が発揮される領域です。
✔工事部門(外壁・リフォーム)
北海道随一の品質と施工量を誇る外壁工事を展開しています。窯業系・金属系サイディング、ALC、タイル、塗り壁など、多様な外装材の施工に対応し、安全性と美観を両立させる技術力は高く評価されています。また、これら新築で培った知見をリフォーム事業へも展開し、断熱改修や外装メンテナンスを通じて、厳しい気候条件の北海道における住宅の長寿命化に寄与しています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月現在、北海道の住宅市場は、金利上昇への懸念や建築コストの高止まりにより、新築戸建て住宅の着工数が伸び悩む厳しい局面にあります。一方で、札幌市内を中心とした再開発プロジェクトや、公共施設の木造化・木質化を推進する行政の動きは活発化しており、非住宅分野での木造利用拡大は同社にとって大きな追い風となっています。また、世界的な脱炭素(カーボンニュートラル)の潮流により、住宅の「断熱性能」や、炭素固定効果のある「木材」への関心はかつてないほど高まっています。2025年4月から義務化された改正建築物省エネ法の影響も大きく、高性能な建材や構造材に対するニーズが質的に変化しています。しかし、物流2024年問題に伴う輸送コストの上昇や、人手不足による施工管理者の確保難は、広大な面積を持つ北海道を主戦場とする同社にとって、利益率を圧迫するマクロ的な脅威として継続的に存在し続けています。
✔内部環境
同社の内部環境における最大の差別化要因は、住友林業という世界屈指の木質系総合企業の100%子会社であるという立ち位置です。これにより、資金調達能力、ブランド力、そして高度な技術ナレッジの共有という、独立系建材商社には成し得ない強固なバックボーンを保有しています。今回のBSにおいて、流動負債2,938百万円(約29.4億円)が流動資産2,628百万円(約26.3億円)を上回っている点については、通常の財務分析では流動比率100%割れというリスクとして捉えられますが、実態としてはグループ内ファイナンスによる効率的なキャッシュ運用が行われている証左と言えます。また、2024年にISO 45001認証を取得したことは、労働安全衛生に対する組織的なコミットメントを示しており、これは深刻な職人不足が続く建設業界において、優秀な施工パートナーから選ばれる「信頼される元請け」としての地位を盤石にするための戦略的な一手です。旧二瓶木材から受け継がれた地域密着のネットワークと、グローバルな住友林業のリソースが高度に融合している点が、同社の内部的な強さの本質であると考えます。
✔安全性分析
財務面の安全性については、連結経営の観点から評価する必要があります。自己資本比率約5.8%という数値は、単体で見れば外部ショックに対するバッファが薄いように見えますが、資産合計3,224百万円の大部分が「売掛金」や「棚卸資産」といった営業サイクルに直接結びつく流動資産で構成されており、資産の質は高いと推察されます。固定資産596百万円(約6.0億円)に対し、固定負債100百万円、純資産185百万円を合わせた「長期資金」では固定資産を完全には賄えていない(長期固定適合率が100%超)状態ですが、これは店舗や倉庫等の不動産投資を抑制し、流動性を重視した経営の表れでしょう。当期純利益28百万円という数字は、185百万円の自己資本に対してROE(自己資本利益率)約15%という高い資本効率を実現していることを意味し、親会社にとっても非常に「稼ぐ力」のある効率的な拠点として機能していると言えます。有利子負債の多くがグループ内借入であるならば、金利変動リスクや返済猶予における柔軟性は極めて高く、実質的な倒産リスクは親会社の信用格付けと連動しており、非常に低いと判断するのが妥当です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
住友林業グループとしての圧倒的なブランド力と信頼性、そして広範なグローバル供給網を活用した調達力が最大の強みです。北海道特有の寒冷地仕様の建材や木材に関する深い知見を有し、外壁工事において北海道トップクラスのシェアと品質を誇る施工体制も他社の追随を許しません。また、ISO 45001取得に象徴される高度なコンプライアンス・安全管理体制や、中・大規模建築物の木造化を技術面から支えられる専門家集団を社内に抱えている点は、単なる商社の枠を超えた独自の高付加価値を生み出しています。
✔弱み (Weaknesses)
財務構造において自己資本比率が低く、経営判断の多くがグループ全体の方針に左右されやすいという、子会社特有の構造的な制約があります。また、事業拠点が北海道に集中しているため、道内の景気変動や住宅着工数の増減が業績へダイレクトに波及するリスクを抱えています。さらに、固定資産を最小化する経営スタイルは効率的である反面、独自の物流インフラや加工設備を自前で拡張する際の機動力において、グループの投資承認プロセスを要するため、地域独自の突発的な商機に対する迅速な設備投資に制約が生じる懸念があります。
✔機会 (Opportunities)
カーボンニュートラル社会の実現に向けた木造建築への注目の高まりは、グループのコアコンピタンスを活かせる絶大なる機会です。特に非住宅分野の木造化市場は今後も拡大が見込まれ、同社のサポート体制への需要は急増すると考えられます。また、北海道内の既存住宅の老朽化に伴う高断熱・高耐久リフォーム市場の拡大や、ZEH(ネット・ゼロ・エネルギー・ハウス)の普及に伴う高機能設備機器への買い替え需要も、商事・工事両部門にとって大きな成長の余地があります。札幌周辺の再開発プロジェクトへの参画や、道産材利用を推進する地産地消型プロジェクトのリーダーシップ獲得も、地域社会における存在感を高めるチャンスとなります。
✔脅威 (Threats)
深刻な少子高齢化に伴う北海道全体の人口減少と、それに伴う新築住宅着工数の中長期的な減少は、避けて通れない最大の脅威です。また、輸入材を中心とした木材価格の世界的な乱高下(ウッドショックの再燃等)は、利益率を不安定にさせる要因となります。物流コストの上昇や、熟練した大工・施工技能者の高齢化・不足は、工事部門の供給能力を制約し、受注機会の損失や外注費の増大を招くリスクがあります。さらに、大手競合商社の再編やデジタルプラットフォーマーの参入による中抜き、価格競争の激化も、伝統的な商流を持つ同社にとっての市場リスクとして存在します。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえ、株式会社ニヘイが今後展開すべき戦略は、グループの「木」というブランドを軸に、商流からサービス流へと価値の源泉をシフトさせ、北海道の住環境インフラとしての「不可欠性」を高める多角的なアプローチであると考えます。
✔短期的戦略
短期的には、2024年に取得したISO 45001を最大限に活用し、施工パートナーとの「安全・品質共同体」の構築を加速させると推測されます。これにより、他社が人手不足で受注できない高難易度の現場を確実に確保し、施工品質の差による選別受注とマージン率の改善を図ることができるでしょう。また、改正建築物省エネ法の完全義務化を受け、高断熱建材と省エネ設備をパッケージ化した「北国専用省エネ改修プログラム」を地場工務店向けに提供し、リフォーム・リノベーション分野での受注単価向上を狙うと考えられます。内部的には、住友林業グループのデジタルプラットフォームを導入し、受発注業務のDX化を徹底することで、流動負債の管理効率を高め、目先のキャッシュフローをさらに最適化する施策が具体的に提示されるはずです。利益剰余金の着実な積み増しを優先し、財務基盤の安定化(自己資本比率の漸増)を図る姿勢も見られるでしょう。
✔中長期的戦略
中長期的には、単なる「建材の提供者」から、北海道における「木造化ソリューション・プラットフォーマー」への転換が推察されます。具体的には、医療施設、福祉施設、教育施設といった非住宅分野において、構造計算、資材供給、施工までを一気通貫でコーディネートする「非住宅木造化サポート」を事業の第ニの柱に育て上げる戦略です。これは住友林業グループが掲げる「W350計画」等と歩調を合わせ、北海道の地域特性に最適化した形で具現化するものです。また、道産材の利用拡大に向けた独自のサプライチェーンを強化し、トレーサビリティの確保された「エシカルな建材」をブランド化することで、ESGに関心の高い大手デベロッパーや自治体案件を独占的に受注するリポジショニングが想像されます。さらに、建物の維持管理フェーズへの参入(瑕疵保険や定期点検、ストック管理)を通じて、新築時の一過性の利益だけでなく、建物のライフサイクル全体から収益を得る「ストック・サービス型モデル」への構造変更も視野に入るでしょう。財務的には、積み上がった内部留保を活かした地域有力施工会社のM&Aや、リフォーム特化型の新ブランド立ち上げも、将来的な成長スピードを決定づける重要な選択肢となると推測します。
【まとめ】
株式会社ニヘイの第41期決算は、激動の時代にあっても揺るがない、地域密着型企業とグローバル企業のハイブリッドな強さを証明するものでした。当期純利益28百万円、自己資本比率5.8%という数字の背後には、住友林業グループという巨大な盾に守られながら、北海道という広大なフィールドで「木の可能性」を極限まで引き出そうとする、緻密かつ大胆な経営の姿があります。住宅が単なる「消費物」から、地球環境を救う「社会資産」へと変化する中で、同社が担う社会的意義はますます重みを増していくでしょう。木材を通じて地域社会のカーボンニュートラルに貢献し、北海道の厳しい冬を温かく、そして豊かに変えていく。その使命を果たすための財務的な足場固めと、戦略的な布石は既に完了しています。私たちは、これからも株式会社ニヘイが紡ぎ出す「木と住まいの物語」が、北の大地に新たな価値の年輪を刻んでいくことを確信しています。
【企業情報】
企業名: 株式会社ニヘイ
所在地: 札幌市西区宮の沢1条1丁目1番30号 宮の沢ターミナルビル2階
代表者: 代表取締役社長 樋渡 士郎
設立: 1986年10月18日
資本金: 30百万円
事業内容: 建築資材・住宅設備機器の販売、木材製品の加工販売、外壁・リフォーム工事、非住宅木造化支援。
株主: 住友林業株式会社
