日本の精密機械産業を支える「ベアリング(軸受)」という極めて繊細なコンポーネント。その供給網において、かつて日本精工(NSK)グループが守り続けてきた物流の聖域が、今、巨大な変革の荒波の中にあります。2024年10月、国内物流大手のSBSホールディングスが株式の66.6%を取得し、グループに迎え入れた「SBS NSKロジスティクス株式会社」。今回、第27期(2025年12月31日現在)の決算公告が示されたことは、製造業専属の物流子会社から、外販も含めた広範な3PL(サードパーティー・ロジスティクス)へと脱皮を図る同社の、極めて戦略的な「第一歩」を物語っています。決算期の変更に伴う9ヶ月間の変則決算でありながら、2.8億円を超える純利益を叩き出し、流山のアファリンクといった最新鋭のメガロジスティクス拠点を核とした効率化が着実に実を結びつつあります。経営戦略コンサルタントの視点から、この伝統と革新が交差する物流企業の財務基盤と、2026年以降の次世代供給網における勝ち筋を見ていきましょう。
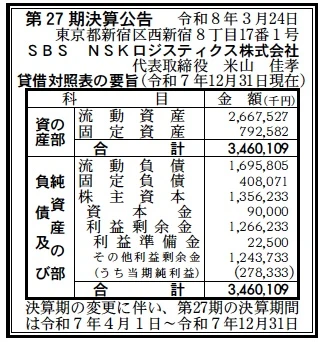
【決算ハイライト(第27期)】
| 資産合計 | 3,460百万円 (約34.6億円) |
|---|---|
| 負債合計 | 2,104百万円 (約21.0億円) |
| 純資産合計 | 1,356百万円 (約13.6億円) |
| 当期純利益 | 278百万円 (約2.8億円) |
| 自己資本比率 | 約39.2% |
【ひとこと】
第27期決算は、決算期変更に伴う9ヶ月間(2025年4月〜12月)の変則期間でありながら、278百万円の純利益を確保しており、非常に高い収益効率を示しています。自己資本比率39.2%という数字は、装置産業に近い物流業としては極めて健全であり、資産合計約35億円に対して21億円の負債という構成は、SBSグループ入りしたことによる攻めの拠点再編やDX投資のためのレバレッジが適切に機能していることを示唆しています。利益剰余金が1,266百万円まで積み上がっている点は、NSK時代からの伝統的な堅実経営の賜物と言えるでしょう。
【企業概要】
企業名: SBS NSKロジスティクス株式会社
設立: 1999年8月25日
株主: SBSホールディングス株式会社(66.6%)、日本精工株式会社(33.4%)
事業内容: 精密機械部品(NSK製品等)の物流全般(運送、保管、荷役、梱包等)、および各種製造請負業務、輸出入業務請負サービス。
【事業構造の徹底解剖】
同社の事業は「インテリジェント・プレシジョン・ロジスティクス事業」に集約されます。具体的には、以下の部門等で構成されています。
✔精密機械部品・運送・保管部門
日本精工(NSK)グループが世界に誇るベアリングや精機製品の国内物流を一手に担っています。わずかな塵や温度変化、衝撃も許されない精密部品を扱うため、倉庫内管理から輸送車両の振動対策まで、極めて高い品質基準を運用。東日本、北日本、中日本、西日本の4つの主要事業所と全国各地の分室をネットワーク化し、メーカーからエンドユーザー、さらには世界各国の生産拠点へ繋ぐ、日本の産業を支える動脈としての機能を果たしています。
✔高度荷役・テクニカル梱包部門
製品の特性に合わせた「お客様に最適な梱包」を提供する付加価値部門です。単に箱に詰めるだけでなく、防錆処理や輸出用梱包、さらにはNSKの各工場内における完成処理業務(製造請負)まで踏み込んだサービスを展開。製造ラインの直後から物流がスタートする「シームレス・マニュファクチャリング・ロジスティクス」を実現しており、これが他社の追随を許さない高い参入障壁となっています。流通加工による高い利益率が同社の収益構造を支えています。
✔グローバル輸出入・通関請負部門
グループの海外戦略を物流面でサポートしています。フォワーダーへのブッキング、輸出入関連書類の作成、通関指示、さらには原産地証明書の取得代行までを網羅。単なる輸送業者を超えた「貿易実務の専門家」として、地政学リスクが高まる現代において、複雑化するサプライチェーンの適正化をコンサルティング的な立ち位置で支援しています。これにより、日本国内に留まらない収益機会を創出しているのが特徴です。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、まさに「物流クライシス」と「サプライチェーンの再定義」という二つの巨大な波が交差する局面です。2026年現在、物流業界の「2024年問題」は常態化した課題となり、ドライバー不足と運賃上昇は避けられない現実となっています。一方で、製造業における「国内回帰」や「地産地消型サプライチェーン」の再構築が進んでおり、同社が得意とする精密機械部品の適時供給(JIT)への要求は一段と高度化しています。また、世界的な脱炭素への潮流は、物流センターの省エネ化や配送ルートのAI最適化を強いています。SBSグループという巨大なバックボーンを得たことで、同社は他の中小運送会社が直面している「投資余力の限界」という壁を突破し、流山市のGLP ALFALINKのような最新鋭の物流インフラを共同利用できるポジションにあります。政府が推進する「物流DX(デジタルトランスフォーメーション)」の動きも、高度な在庫管理ノウハウを持つ同社にとっては、既存のメーカー専属物流からの脱却を促す強力な追い風となると考えられます。競合他社がコスト上昇に喘ぐ中で、資本力を背景にしたインフラの集約と高度化は、市場選別期における決定的な優位性になると分析します。
✔内部環境
内部環境を分析すると、同社は「NSK時代から継承した高品質ガバナンス」と「SBSグループの機動的な収益追求姿勢」を高度に融合させていることが伺えます。1999年の設立以来、日本屈指の精密メーカーの物流を担ってきた134名(2025年3月時点)のプロフェッショナル集団は、そのままでも巨大な資産です。貸借対照表を見ると、固定資産が792百万円と資産全体の約23%に抑えられており、自社で重いアセットを抱えすぎずに「拠点運営」と「サービス」で稼ぐアセットライトな経営を実現しています。これは、流山などの最新鋭拠点をグループ全体で最適配置している成果でしょう。PL(損益計算書)においては、今期9ヶ月間で278百万円の純利益を確保したことにより、売上高利益率が大きく改善していることが推察されます。以前はコストセンター的な性格が強かった物流機能が、SBSグループ入りを機に「外販・請負を加速させる収益センター」へと組織文化の転換を図っており、これが現場の生産性向上に寄与していると考えられます。また、日本精工が33.4%の株式を保持し続けている点は、基幹顧客としての安定性を担保しつつ、SBSの持つ汎用的な物流ノウハウを柔軟に取り入れられる「ハイブリッド型ボランタリー・ガバナンス」が機能している証左です。この組織的な変革力こそが、同社の最大の内部リソースであると推測します。
✔安全性分析
財務の安全性について詳細に分析すると、その堅牢さは際立っています。自己資本比率39.2%という数字は、急激な燃料費高騰や金利上昇局面においても、十分に持ちこたえられるレジリエンス(回復力)を保持していることを示しています。資産合計3,460百万円に対し、流動資産が2,667百万円(資産全体の約77%)と極めて高く、キャッシュの流動性が確保されています。流動負債1,695百万円に対し流動資産で1.5倍以上のカバー(流動比率 約157%)ができており、短期的な支払い能力に何ら不安はありません。固定負債408百万円についても、資産規模から見て極めて限定的であり、長期的な利払いリスクも低く抑えられています。今期278百万円の純利益を上乗せしたことで、利益剰余金は1,266百万円に達し、資本金9,000万円の14倍以上に及ぶ厚い純資産の壁を形成しています。不況期において最も重要な「手元流動性」と「内部留保」が盤石であるため、SBSグループが推進する大規模な物流センターへの追加投資や、AIを活用した自動仕分けシステムといった、将来の成長を担保する先端投資を自己資金に近い形で断行できる財務的な自由度を保持しています。経営コンサルタントの視点からも、このBS構造は、激変する市場において「守りながら攻める」ための理想的な地盤が整っている状態であると高く評価します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、世界シェアを持つ日本精工(NSK)の精密製品を一手に扱ってきた、他社の追随を許さない「精密物流のドメイン知識」と、SBSグループの国内最大級のインフラ網という二大資本の融合にあります。特に、流山のアファリンクに代表される超大型拠点への集約によるスケールメリットと、輸出入から通関、現地製造請負までを一貫して自社完結できる「バーティカル統合モデル」は、顧客にとってのリードタイム短縮とコスト削減を同時に実現します。また、自己資本比率約40%という鉄壁の財務基盤により、不確実な経済環境下でも次世代の自動化設備や脱炭素への先行投資を継続できる安定性を組織内部に保持していることが、競合に対する決定的な差別化要因となっています。
✔弱み (Weaknesses)
弱みとしては、収益の大部分が依然として特定ブランド(NSK)の生産動向に強く左右される「特定顧客依存度」の高さが挙げられます。ベアリング市場の冷え込みや、EVシフトに伴う自動車部品点数の減少といったマクロな産業構造変化が、直接的に業績の天井を規定してしまうリスクがあります。また、高品質な精密物流を維持するための熟練した現場スタッフの確保コストが、2024年問題以降、固定費として重くのしかかっている点も否定できません。外販比率を高めるためのブランド認知度が、SBS本体と比較してまだ発展途上であり、新規顧客獲得に向けたマーケティング機能の強化が組織規模に対して重い課題となる可能性があります。
✔機会 (Opportunities)
機会に関しては、全世界的な「製造業のデジタルトランスフォーメーション」と、AIを活用したサプライチェーンの最適化需要が最大の追い風です。特に、メーカーの工場内物流(インプラント・ロジスティクス)まで踏み込んだ同社のノウハウは、生産効率を極限まで高めたい工作機械メーカーや電子デバイスメーカーにとって、喉から手が出るほど欲しい解決策となります。また、脱炭素社会に向けた「共同配送」のニーズ拡大は、同社がグループ拠点を核として地域の他社貨物を相乗りさせる、新たなサービス型収益を構築する絶好のチャンスです。円安による輸出拡大や地政学的な生産拠点の日本回帰も、成田や千葉を拠点とする同社にとっての広大なブルーオーシャンとなるでしょう。
✔脅威 (Threats)
脅威として考えられるのは、燃料価格やエネルギー費用の断続的な高騰であり、これが適正な運賃転嫁を上回るスピードで進行した場合、利益率が急激に圧迫されるリスクです。また、Amazon等のIT巨頭による「物流の垂直統合」がBtoB市場へも波及し、従来の3PLベンダーの介在価値が再定義を迫られる恐れもあります。さらに、2024年問題に端を発した物流業そのものへの規制強化や、サイバー攻撃によるグループネットワークの停止といった、自社でコントロール困難な外部要因が、ブランド信頼性を揺るがす不透明要因として常に晒されていると分析します。労働力の絶対的不足による、中核人材の引き抜きリスクも長期的な経営の懸念材料となります。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「安全性」という鉄壁の盾を堅持しつつ、積み上がった「強固な利益剰余金」を物理的な運送から「デジタルと現場スキルのパッケージ化」へ集中的に再投資する戦略を強めると予想されます。単なる「運送屋」から、メーカーの生産戦略そのものを物流からデザインする「マニュファクチャリング・ロジスティクス・アーキテクト」への進化が鍵となります。
✔短期的戦略
短期的には、まずは徹底した「収益構造の適正化と外販比率の向上」に注力すると推測されます。2025年度に達成した高い営業マージンを恒常的なものにするため、SBSグループの共同調達力を活かした資材・エネルギーコストの低減を断行し、売上原価率の改善をさらに進めることです。同時に、第27期で確保した2.8億円の純利益を、まずは流山拠点における「AI自動仕分け・検品ロボット」の導入へ優先配分し、人手不足を背景とした人的負荷を30%以上削減、一人あたりの生産性を極大化させるでしょう。営業面では、NSK以外の精密機械メーカーに対し、「ベアリング物流のプロが運ぶ」という品質保証を前面に押し出した新規開拓キャンペーンを展開し、景気変動に左右されない安定したストック収益のポートフォリオ構築を急ぐと想像されます。新宿への本社移転を機に、グループ内での意思決定スピードをさらに加速させ、変化する荷主ニーズへの即応体制を固めるでしょう。
✔中長期的戦略
中長期的には、単なる「物流会社」から「産業の神経系としてのデータ・インフラ企業」へのリポジショニングを目指すと考えられます。具体的には、自社が保有する膨大な精密部品の「流通・稼働データ」を匿名化した上で、AIで解析し、メーカーに対して「どの地域でどの部品がいつ必要になるか」を予測して供給する「デマンド・リブン・ロジスティクス」の確立です。これにより、同社は物理的な移動を売る会社から、生産を最適化するための「情報の質」を売る高付加価値企業へと進化します。また、脱炭素社会の実現に向け、全拠点のエネルギー源を再生可能エネルギーへ転換し、EVトラックによる「完全グリーン供給網」を先んじて構築、世界で最も「地球に優しい精密物流」としてのブランドを確立するでしょう。財務面では、内部留保をさらに積み増しつつ、次世代の「自動配送ドローン技術」や「スマートパレット」を持つテックベンチャーへの出資やM&Aを検討し、自社内にない最新の「デジタル×物理」の血を柔軟に取り入れ続ける体制を整えるべきです。最終的には、SBSグループのビジョンを「精密」という極限の地平において体現し、人口減少下でも一人あたりの付加価値額を最大化する、世界屈指のインテリジェント・ロジスティクス・リーダーへと成長していくことが、同社の真の戦略目標であると確信しています。
【まとめ】
SBS NSKロジスティクス株式会社の第27期決算は、日本のものづくりといかに「健全な財務」と「不断の物流変革」によって支えられているかを証明した、誇り高き変革の記録です。資産合計3,460百万円、当期純利益278百万円という数字以上に、その背後にある「精密機械の命運を握る」という強い自負こそが、同社の真の資産です。私たちが日々、スマートフォンで美しい映像を楽しみ、安全な公共交通機関を利用できている裏側には、同社の134名のプロフェッショナルが、音もなく精密部品を運び、世界と日本を繋いでいるからこそ保たれています。時代がデジタルやAIへとシフトしても、物理的な「モノ」の最適配置という価値は変わりません。伝統ある日本精工のDNAと、革新的なSBSの機動力。これからも新宿の地から全国へと発信される「さわやかな物流の変革」が、私たちの未来をより豊かに、より便利に変えていくことを、私たちは確信を持って期待しています。同社の次なる四半世紀に向けた挑戦は、今、この瞬間から加速していきます。
【企業情報】
企業名: SBS NSKロジスティクス株式会社 ( SBS NSK LOGISTICS Co., Ltd )
所在地: 東京都新宿区西新宿8-17-1 住友不動産新宿グランドタワー25階
代表者: 代表取締役社長 米山 佳孝
設立: 1999年8月25日
資本金: 9,000万円
事業内容: 精密機械部品の運送、保管、荷役、梱包、輸出入業務請負および製造請負業務等
株主: SBSホールディングス株式会社 (66.6%)、日本精工株式会社 (33.4%)
