山口県下関市。本州の最西端に位置し、古くから海運や重工業の要衝として発展してきたこの街で、日本の製造業を「デジタル」の側面から静かに、かつ強力に支え続けているエンジニア集団があります。株式会社ニコスは、工場のオートメーション化(FA)からWEB監視システム、さらには製品の心臓部となる組み込みソフトまで、産業用ITの全領域をカバーする「ものづくりDX」のプロフェッショナルです。今回公開された第25期決算公告(2025年12月31日現在)を読み解くと、東証プライム上場のアルコニックスグループの一員として、またマークテック株式会社の完全子会社として、極めて盤石な財務基盤を築き上げている実態が見えてきました。労働力不足が深刻化する製造現場において、同社が提供する「インバータ統合監視」などの先端ソリューションがいかにして価値を生み出し、高収益体質を実現しているのか。経営戦略コンサルタントの視点で、その財務健全性と戦略的優位性を深掘りしていきましょう。地方都市から発信される、スマートファクトリーの未来がここにあります。
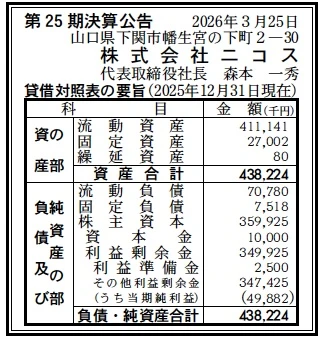
【決算ハイライト(第25期)】
| 資産合計 | 438百万円 (約4.4億円) |
|---|---|
| 負債合計 | 78百万円 (約0.8億円) |
| 純資産合計 | 360百万円 (約3.6億円) |
| 当期純利益 | 50百万円 (約0.5億円) |
| 自己資本比率 | 約82.1% |
【ひとこと】
第25期決算は、自己資本比率が約82%という、製造業系ITベンダーとしては驚異的なまでの安全性を示しています。資産規模約4.4億円に対し、負債がわずか78百万円に抑えられており、利益剰余金が350百万円近く積み上がっている点は、安定したキャッシュ創出能力の証です。親会社であるマークテックとのシナジーにより、ニッチながらも高付加価値な産業用システム市場で確固たる地位を築いていることが、数字から明確に読み取れます。
【企業概要】
企業名: 株式会社ニコス
設立: 2001年10月(創業1989年)
株主: マークテック株式会社(アルコニックスグループ) 100%
事業内容: FAシステム、WEB遠隔監視システム、組み込みソフトの開発・保守。産業用インバータの統合監視ソフトウェア開発など、製造現場の効率化ソリューションを提供。
【事業構造の徹底解剖】
同社の事業は「産業用インテリジェント・システム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔FA・ライン制御システム部門
工場の生産ラインにおける自動化の要となるシステム開発を担っています。シーケンスソフトの設計から制御盤の製作まで、ハードとソフトの両面からラインの安定稼働を支えています。単なる自動化に留まらず、WEB遠隔監視システムを組み合わせることで、現場にいなくても稼働状況を把握できる「つながる工場」の実現をサポートしています。
✔製品組み込み・基幹業務ソフト開発部門
マイコンやチップ制御といった極めて低レイヤーのソフトウェア開発から、受注・生産管理などの業務基幹システムまで、幅広い開発力を有しています。これにより、製品そのものの付加価値向上と、それを生み出す組織の経営効率化を同時に支援できる体制を整えています。OSレベルの深い知識が、同社の技術的信頼の礎となっています。
✔予防保全・データソリューション部門
独自開発の「インバータ統合監視ソフトウェア」を展開しています。インバータの電流や周波数の変化から設備の異常振動や負荷変動をリアルタイムで検知し、故障を未然に防ぐ「予知保全」を実現しています。データの可視化と解析によって管理コストを削減し、工場の稼働率を最大化させる、現代の製造業において最も付加価値の高い領域を担っています。
【財務状況等から見る経営環境】
✔外部環境
株式会社ニコスを取り巻く外部環境は、まさに「製造業における人手不足の常態化」と「グリーン・トランスフォーメーション(GX)」という二つの巨大な潮流が交差する地点にあります。マクロ要因として、日本の製造現場における熟練工の退職と若年層の減少は、システムの自動化・省人化を「選択」ではなく「生存条件」へと変えています。特に同社が強みとするインバータ監視やFAシステムは、少ない人数で高効率な生産を維持するために不可欠な技術であり、地方の有力企業から大手メーカーの地方拠点に至るまで、安定した需要が見込まれます。また、エネルギー価格の高騰に伴い、工場の消費電力を最適化する省エネ制御へのニーズも急拡大しています。インバータの精密な制御と監視は、電力ロスの削減に直結するため、カーボンニュートラルを目指す企業の投資対象となりやすい環境にあります。一方で、IT・システム業界共通の課題である高度IT人材の不足や、半導体・制御機器の調達リードタイムの変動といった不透明な要因もありますが、アルコニックスグループという上場企業グループに属していることで、資材調達や信用力の面で中小の競合他社に対して圧倒的な優位性を保持していると分析します。
✔内部環境
内部環境を分析すると、同社は「製薬・化学の街」として知られる下関・北九州エリアに根差した、高度なドメイン知識を持つ専門家集団としての強みが際立ちます。1989年の創業以来、地域特有の重厚長大な産業から、精密な化学プラントまで、多様な現場の課題を解決してきた歴史は、単なるプログラミング能力を超えた「現場感覚」を組織に定着させています。貸借対照表を見ると、流動資産が411百万円と総資産の9割以上を占めており、これは物理的な在庫を持たないサービス業としての身軽さと、潤沢な手元現預金を保有していることを示唆しています。特に、固定資産が27百万円に抑えられている点は、自社で過度な設備投資を必要としない「知識集約型」のビジネスモデルが完成している証拠です。また、マークテック株式会社との資本提携により、同社の親会社が持つ非破壊検査技術などとのシナジーが期待できるポジションにあります。代表の森本氏を中心とした役員陣が、システム開発だけでなくコンサルティングやネットワーク構築まで一貫して支援する「デスクトップサービス」を掲げている点は、顧客にとっての「ITの駆け込み寺」としての役割を果たしており、これが高い顧客リピート率と安定した利益率の源泉となっていると推測します。
✔安全性分析
財務の安全性について詳細に分析すると、その堅牢さは際立っています。自己資本比率82.1%という数字は、無借金に近い財務状態にあることを物語っており、資産合計438百万円に対して流動負債はわずか71百万円です。流動比率は約580%という驚異的な水準に達しており、短期的な支払い能力に何ら懸念はありません。この圧倒的な数値は、外部の金融機関に依存せず、グループ内のキャッシュマネジメントシステムや過去の蓄積だけで、将来の技術投資や研究開発を自由に行える経営の独立性を担保しています。利益剰余金は350百万円まで積み上がっており、これは資本金1,000万円の35倍に相当します。第25期において50百万円の当期純利益を確保したことで、純資産の厚みは一段と増しており、急激な不況や市況の変化に対する財務レジリエンス(回復力)は極めて高いと判断できます。固定負債も8百万円弱と極めて小さく、金利上昇局面におけるリスクも完全に排除されています。経営コンサルタントの視点からも、同社のBS構造は「守りの地盤」が完璧に整った理想的な状態であり、これにより中長期的な「攻めの開発」に全力でリソースを投入できる環境が整っていると評価します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、FA制御から組み込み、WEB監視までを網羅する全方位的な開発力と、それを支える自己資本比率82%超という鉄壁の財務基盤にあります。また、マークテックおよびアルコニックスグループという強力なバックボーンを持つことで、地元の独立系ベンダーにはない高度なガバナンスと、大規模プロジェクトへの参画能力を兼ね備えています。特に「インバータ統合監視ソフトウェア」という独自製品を保有し、三菱電機や安川電機といった主要メーカーの機器に対応できる柔軟な技術力は、他社の追随を許さないニッチトップな競争優位性となっています。
✔弱み (Weaknesses)
弱みとしては、少数精鋭の組織であるがゆえに、同時に受けられる大規模案件の数に限界があるという「人的リソースの制約」が挙げられます。また、収益の大部分が製造業の設備投資意欲に左右されるため、世界的な景気後退局面における「フロー収益」の変動リスクを抱えている側面も否定できません。固定資産が少なく、人材という無形資産に価値が集中しているため、高度なエンジニアの流出が事業継続性にダイレクトに響くという人的資本リスクも、組織規模を考慮すると重要な課題であると推測されます。
✔機会 (Opportunities)
機会に関しては、製造現場での「予知保全」や「AI導入」といったDXニーズの爆発的な増加が最大の追い風です。特に、人手不足が深刻な地方の工場において、同社の統合監視システムは「管理の無人化」を支援する強力なソリューションとなります。また、アルコニックスグループの広範な顧客網を活用した、中四国・北九州エリア以外への販路拡大も大きなチャンスです。脱炭素(GX)に向けたエネルギー管理システムの導入支援や、老朽化したインフラの「デジタル化による長寿命化」といった新たな社会課題の解決も、同社の技術が活きる広大なフィールドとなります。
✔脅威 (Threats)
脅威として考えられるのは、IT大手の製造業向けSaaS市場への本格参入による価格競争の激化です。汎用的な監視ツールが低価格で普及した場合、カスタム開発主体の同社のマージンが圧迫される恐れがあります。また、サイバーセキュリティリスクの高度化により、工場ネットワークへの攻撃が事業停止に直結するリスクが高まっており、セキュリティ対策への継続的な投資負担が重くなる可能性もあります。さらに、製造拠点の海外移転が再び加速した場合、国内工場の設備投資が減退し、主要顧客層の縮小を招くというマクロな外部要因も無視できません。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「鉄壁の財務」を盾に、単なる「受託開発」から「自社プロダクトによるストック型ビジネス」へのシフトを一段と加速させると予想されます。現場のデータを握る「監視プラットフォーム」としての地位を確立し、保守やデータ解析による継続的な収益構造を築くことが、次なるステージへの鍵となります。
✔短期的戦略
短期的には、まずは徹底した「インバータ統合監視ソフトウェアのパッケージ販売強化」に注力すると推測されます。具体的には、人手不足に悩む地元の中堅メーカーに対し、低コストで導入可能な「予防保全スターターパック」として提案し、導入件数を飛躍的に伸ばすことが急務です。同時に、第25期で確保した潤沢な利益を、エンジニアの採用とリスキリングへ優先配分し、AIやデータサイエンス分野の技術力を強化するでしょう。これにより、単に「異常を検知する」だけでなく、「なぜ異常が起きたか」を自動でレポートする高付加価値版のリリースを急ぐと想像されます。また、親会社のマークテックの検査機器と、同社の監視システムを統合した「次世代・検査監視ソリューション」をグループ共同で開発・販売し、営業シナジーを早期に収益化する戦略が有効です。これにより、受託案件の波に左右されない安定した売上総利益の底上げを図ることができると推察します。
✔中長期的戦略
中長期的には、単なる「ITベンダー」から「地域製造業のDXパートナー(CIO代行)」へのリポジショニングを目指すと考えられます。具体的には、下関・北九州エリアの工場のデータを統合管理する、地域密着型の「スマートファクトリー・データセンター」の構築です。自社の監視システムを通じて蓄積された膨大な稼働データを匿名化した上で、地域全体の生産性向上やエネルギー効率化のためのビッグデータとして活用する、プラットフォーム事業への進化です。財務面では、3.5億円を超える利益剰余金を活用し、IoTセンサーや画像解析技術を持つスタートアップ企業との資本提携やM&Aを検討し、自社内にない最新の「デジタル技術の血」を柔軟に取り入れる体制を整えるべきでしょう。最終的には、アルコニックスグループの「ものづくり商社・メーカー」としての機能と、ニコスの「デジタル制御」を完全に融合させ、日本の製造業が直面するあらゆる課題をテクノロジーで解決する「インダストリアル・テック」のリーダー企業へと成長していくことが、同社の真の戦略目標であると確信しています。
【まとめ】
株式会社ニコスの第25期決算は、地方から日本の製造業を変革しようとする企業の「意志と実力」を証明した、誇り高き成長の記録です。資産合計438百万円、自己資本比率82.1%という数字以上に、その背後にある「現場を熟知したエンジニアリング能力」こそが、同社の真の資産です。私たちは日々、スマートフォンや自動車といった便利な製品に囲まれて生活していますが、その製造プロセスの裏側で、ニコスの開発したコードが1分1秒のダウンタイムを防ぎ、日本の品質を守り続けているという事実に勇気づけられます。不確実な時代において、これほどまでに堅固な財務を持ち、かつ先端技術へ挑み続ける同社の姿は、多くの日本企業にとっての指針となるでしょう。これからも下関の地から発信される「さわやかな変革」が、私たちの生活を支えるものづくりの未来を、より明るく、よりスマートに変えていくことを、私たちは確信を持って期待しています。
【企業情報】
企業名: 株式会社ニコス ( Nicos Co., Ltd. )
所在地: 山口県下関市幡生宮の下町2番30号
代表者: 代表取締役社長 森本 一秀
設立: 2001年10月2日(創業1989年2月)
資本金: 1,000万円
事業内容: FAシステム開発、WEB遠隔監視システム、製品組み込みソフト開発、制御盤設計製作、ITコンサルティング等
株主: マークテック株式会社(アルコニックス株式会社 100%子会社)
