「すこやかな毎日、ゆたかな人生」。この江崎グリコグループの哲学を、素材の力で根底から支えているのがグリコ栄養食品株式会社です。私たちが普段口にするパン、麺、さらには最新のプラントベースフードやサプリメントに至るまで、その「おいしさ」と「機能性」の裏側には、同社が長年培ってきた高度なバイオ技術と食品科学の結晶が存在します。今回公開された第14期決算(2025年12月31日現在)を読み解くと、健康志向という巨大な潮流を的確に捉え、驚異的な収益性と鉄壁の財務基盤を両立させている同社の戦略的な実像が鮮明に浮かび上がってきました。世界的なタンパク質需要の変化やSDGsへの対応が求められる中で、B2B(企業間取引)事業を主軸とする同社がいかにして付加価値を創造し、次世代の食文化をデザインしようとしているのか。経営戦略コンサルタントの視点で、その財務諸表の行間にある未来への布石を深掘りしていきましょう。
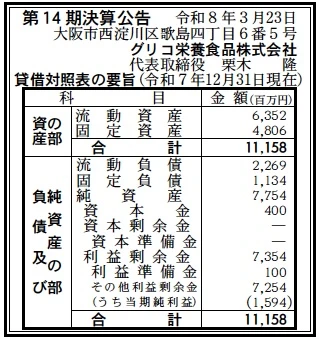
【決算ハイライト(第14期)】
| 資産合計 | 11,158百万円 (約111.6億円) |
|---|---|
| 負債合計 | 3,403百万円 (約34.0億円) |
| 純資産合計 | 7,754百万円 (約77.5億円) |
| 当期純利益 | 1,594百万円 (約15.9億円) |
| 自己資本比率 | 約69.5% |
【ひとこと】
第14期決算は、資産規模約112億円に対し、単年度で16億円近い当期純利益を確保しており、利益率の高さが際立っています。自己資本比率も約70%と極めて高く、無借金経営に近い非常に健全な財務体質です。江崎グリコグループの素材部門として、高付加価値な機能性素材や代替肉原料の販売が収益を強力に牽引していることが伺えます。
【企業概要】
企業名: グリコ栄養食品株式会社
設立: 2012年4月(創業1956年9月)
株主: 江崎グリコ株式会社 100%
事業内容: 小麦たん白、米たん白、デンプン、機能性素材(クラスターデキストリン、ポスカ等)、着色料などの食品原料・機能性素材の製造・販売。
https://www.glico.com/nutrition/
【事業構造の徹底解剖】
同社の事業は「高機能食品素材ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔植物性タンパク質・プラントベース原料部門
1961年からのロングセラーである小麦たん白「Aーグル」を中心に、パンや麺の品質向上を支えています。近年では、動物性肉に近い繊維構造を持つ小麦由来の「Whetabel(ホェータベル)」を開発し、急成長するプラントベースフード市場へ代替肉原料を提供。また、アレルギーフリー需要に応える米由来のタンパク質「こめたん」など、時代のニーズを先取りしたタンパク質素材のポートフォリオを構築しています。
✔酵素処理デンプン・品質改良剤部門
独自の酵素処理技術を駆使した「Eースターチ」や、それらを配合したデンプン製剤「GMIX」を展開しています。従来の加工デンプンでは難しかった「硬さと保形性」と「伸び」の両立を実現し、冷凍耐性や食感改良に寄与しています。米粉ミックス粉「こめの香」など、小麦グルテン技術と米粉技術を融合させた製品も、製パン・製菓業界において高いシェアを誇ります。
✔ファインケミカル・機能性素材部門
トウモロコシ由来の「クラスター デキストリン」や、馬鈴薯由来のカルシウム素材「POs-Ca(ポスカ)」、パプリカ由来の「PapriX」など、科学的エビデンスに基づいた高付加価値素材を提供しています。スポーツ飲料、デンタルケア、さらには化粧品や工業用途に至るまで、食品の枠を超えた幅広い産業分野へ独自のバイオ素材を供給しており、同社の高い収益性の源泉となっています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、まさに「食のパラダイムシフト」の渦中にあります。マクロ要因として最も注目すべきは、世界的なタンパク質需給の逼迫、いわゆる「タンパク質クライシス」への懸念です。これにより、大豆、エンドウ、そして同社が強みを持つ小麦や米を由来とする植物性タンパク質への期待が、環境負荷低減の観点(SDGs)からも爆発的に高まっています。また、国内では深刻な少子高齢化が進む一方で、ウェルビーイングへの支出意欲は減退しておらず、特定保健用食品(トクホ)や機能性表示食品への需要は一段と高度化しています。原材料価格の高騰や円安に伴う輸入コストの上昇といったコスト圧迫要因は依然として存在しますが、同社のように「代替困難な特殊機能を持つ素材」を持つ企業にとっては、むしろ価格転嫁を通じたブランド価値の証明や、輸出拡大の好機ともなり得ます。中国をはじめとする海外市場での受賞歴も示す通り、日本の精密な食品加工技術に対するグローバルな信頼は厚く、海外法規への対応が進むことで、グローバルなサプライチェーンにおける重要性は一段と増していると分析します。
✔内部環境
内部環境を分析すると、同社は「100年企業江崎グリコ」のDNAである研究開発(R&D)力と、分社独立したことによる「専門商社・メーカーとしての機動力」を高度に融合させていることが分かります。貸借対照表において、固定資産が4,806百万円と資産全体の4割以上を占めていることは、浜松や名古屋といった国内の自社ファクトリーにおける高度な製造・品質管理体制への投資を継続している証左です。FSSC22000の認証取得や、日本応用糖質科学会での技術開発賞受賞に見られるように、独自の「酵素処理技術」や「物性改変技術」こそが同社の核心的な競争優位性です。2012年の分立以降、ファインケミカル事業を継承し、素材のラインナップを多角化させたことで、特定の食品カテゴリーの不調に左右されない強固なポートフォリオが完成しています。また、従業員規模(詳細は非公開ながら中規模と推測)に対し16億円もの純利益を創出する生産性の高さは、属人的な営業力ではなく、科学的エビデンスに基づく「プル型」の提案営業が機能していることを示唆しています。健康経営やLGBTQ(PRIDE指標)への積極的な取り組みも、優秀な研究・開発人材を惹きつける強力な内部リソースとなっていると考えられます。
✔安全性分析
財務の安全性について詳細に分析すると、その数値は「驚異的な鉄壁」と言えます。自己資本比率69.5%という数字は、設備投資が先行しがちな食品製造業においては極めて異例の高さであり、外部負債(有利子負債等)への依存が極めて低いことを示しています。資産合計11,158百万円に対し、流動資産が6,352百万円、流動負債は2,269百万円に留まり、流動比率は約280%に達しています。これは、短期的な支払い能力に一切の懸念がないだけでなく、原材料の戦略的な先行在庫確保や、急激な円安局面におけるヘッジ余力が十分にあることを意味します。利益剰余金は7,354百万円まで積み上がっており、過去からの着実な利益の蓄積が、資本金400百万円の18倍以上という厚い純資産の壁を形成しています。今期1,594百万円もの当期純利益を上乗せしたことで、将来の大規模な生産ラインの自動化投資や、海外でのM&A、あるいは次世代タンパク質開発への大規模R&D投資を、親会社の支援を仰ぐことなく自己資金で賄える「圧倒的な財務レジリエンス」を保持していると評価できます。不透明な世界経済において、このキャッシュ創出力と安全性は、同社が市場のリーダーシップを握り続けるための最強の盾となっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、江崎グリコグループとしての圧倒的な信頼性と、1956年から続く「糖質・タンパク質の変換技術」における深い専門性にあります。単なる素材販売に留まらず、顧客企業の製品開発に深く入り込むアプリケーション提案力(レシピ開発支援)は、代替困難なパートナーシップを築いています。また、自己資本比率70%に迫る鉄壁の財務基盤を保有しており、不況下でも技術投資を継続できる安定性と、スポーツ・デンタル・医療といった多岐にわたるニッチ市場で「エビデンスのある特化素材」を保有している多角化能力も特筆すべき競争優位性です。
✔弱み (Weaknesses)
弱みとしては、小麦やトウモロコシ、馬鈴薯といった海外依存度の高い農産物を主原料としているため、グローバルな穀物相場の変動や為替リスクの影響をダイレクトに受けやすいコスト構造が挙げられます。また、B2B主体の事業モデルであるため、消費者の嗜好変化を末端の製品メーカー(顧客)を介して察知する必要があり、トレンドへの即応性にタイムラグが生じる懸念があります。さらに、高い収益性を維持するがゆえに、汎用的な素材市場では価格競争力が相対的に低くなりやすく、ボリュームゾーンでのシェア獲得に制約が生じている可能性が推測されます。
✔機会 (Opportunities)
機会に関しては、全世界的な「プラントベース(植物由来)食品」へのシフトが、最大の成長エンジンとなります。特に畜肉の代替だけでなく、代替シーフードや代替乳製品の市場拡大は、同社のタンパク・デンプン加工技術が最も活きるフィールドです。また、健康寿命の延伸を背景とした「フレイル(虚弱)対策」や、新NISA等の普及に伴う「自分自身の健康への投資」意識の高まりは、高機能なファインケミカル素材の需要を押し上げます。海外市場、特にアジア圏での日本発の「安全・高品質な健康素材」に対する評価の高まりは、グローバル展開を加速させる絶好の好機です。
✔脅威 (Threats)
脅威として考えられるのは、化学メーカーや製薬会社、さらにはITを武器にしたフードテック・スタートアップによる食品素材市場への異業種参入の激化です。これにより、これまで独占的だった特定の機能性素材でも価格競争や特許紛争のリスクが高まる恐れがあります。また、EU等の環境規制(包装材や製造プロセスへの制約)や、化学物質規制のさらなる厳格化は、製造コストの増大や一部製品の取り扱い制限に繋がる可能性があります。気候変動による主要穀物の収穫不安定化も、長期的には供給責任を果たす上での大きな不確実性要因として認識すべきでしょう。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「鉄壁の財務」を盾にしつつ、稼いだ利益を「次世代タンパク質」と「デジタルR&D」へ集中的に投下する戦略を採ると考えられます。伝統的な食品原料メーカーから、科学的エビデンスと持続可能性を繋ぐ「ライフサイエンス・素材プラットフォーム」への進化が鍵となります。
✔短期的戦略
短期的には、まずは徹底した「プラントベース・ソリューションの垂直立ち上げ」に注力すると推測されます。具体的には、「Whetabel」や「こめたん」の採用事例を国内外の主要メーカーで積み上げ、単なる原料販売から、加工ノウハウを含めた「システム販売」へと移行することで、マージンの更なる向上を狙うでしょう。また、原材料高騰に対応するため、DXを活用した需要予測とグローバル調達の最適化を急ぎ、キャッシュ・コンバージョン・サイクル(CCC)をさらに短縮させる施策が有効です。第14期で確保した1,594百万円の利益を、まずは現場の自動化投資や、海外拠点でのテクニカル・サービス体制(顧客サポート)の強化に優先配分することで、競合他社に先んじてグローバルシェアを盤石にする戦略が想像されます。健康経営の優良法人としての認知を活かし、他業種との共同開発プロジェクトを加速させることも、目先の収益貢献に繋がると分析します。
✔中長期的戦略
中長期的には、単なる「食品原料」の枠を超え、「パーソナライズされた栄養インフラ」の提供を目指すと推察されます。具体的には、保有するクラスターデキストリンやPOs-Caといった高機能素材のデータを統合し、AIが個人の健康状態に合わせた最適な栄養バランスを提案・供給する、B2B2C的なモデルへの進出です。また、精密発酵や細胞培養といった次世代フードテック技術を持つベンチャー企業との資本提携やM&Aを検討し、自社内にない最新の「バイオの血」を柔軟に取り入れることで、小麦・米に次ぐ第三、第四のタンパク源を事業化するでしょう。財務面では、77億円を超える純資産を背景に、欧米の先端素材ベンダーの買収や、海外での製造拠点の自前化を検討し、グローバルでの「地産地消・高付加価値」な経営体を完成させるシナリオが描けます。最終的には、グリコのビジョンを「素材」から体現し、世界中の人々の「すこやかな毎日」を分子レベルで支える、世界トップクラスの機能性素材メーカーへと変貌を遂げることが、同社の真の戦略目標であると確信しています。
【まとめ】
グリコ栄養食品株式会社の第14期決算は、日本のものづくりとバイオテクノロジーがいかに高い経済価値を生み出し得るかを証明した、鮮やかな「成長と健全性の記録」です。資産合計11,158百万円、自己資本比率69.5%という数字は、同社が単なる大手の子会社に留まらず、独立した強い意志を持つ「技術の司令塔」であることを示しています。私たちが手にする一本のパンや一枚のガムの裏側で、同社の素材が人々の笑顔と健康を守り続けているという事実は、日本の食産業にとって大きな誇りです。不確実性が増すグローバル市場において、科学的な裏付けと確固たる財務基盤、そして「おいしさと健康」への飽くなき執念を持つ同社の歩みは、これからも世界の食文化に新しい驚きと価値を吹き込み続けるに違いありません。同社のさわやかな変革が、私たちの未来をより豊かに変えていくことを、私たちは確信を持って期待しています。
【企業情報】
企業名: グリコ栄養食品株式会社 ( GLICO NUTRITION CO.,LTD. )
所在地: 大阪市西淀川区歌島4-6-5
代表者: 代表取締役社長 栗木 隆
設立: 2012年4月
資本金: 400百万円
事業内容: 小麦たん白、デンプン、機能性素材、着色料等の食品原料・機能性素材の製造および販売
株主: 江崎グリコ株式会社 (100%)
