私たちの生活を支えるインフラの中でも、火災や災害から命と財産を守る「防災設備」は、平時にはその重要性が意識されにくい一方で、有事の際には一分の隙も許されない極めて公共性の高い領域です。和歌山県下でトップクラスのシェアを誇る株式会社阪和総合防災が、創業35周年という大きな節目において、エネルギー業界の巨人であるDaigasグループ(大阪ガスファシリティーズ)の完全子会社となったニュースは、業界に大きな激震を走らせました。なぜ地域に根ざした優良企業がこのタイミングでグループ入りを選択したのか、そして最新の決算公告に刻まれた「赤字」という数字は何を意味しているのでしょうか。本記事では、経営戦略コンサルタントの視点から、財務諸表の裏側に隠された「攻めの構造改革」と、巨大資本とのシナジーが生み出す次世代のインフラ保守ビジネスの行方を徹底的に読み解いていきます。
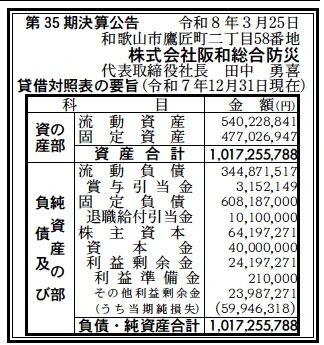
【決算ハイライト(第35期)】
| 資産合計 | 1,017百万円 (約10.2億円) |
|---|---|
| 負債合計 | 953百万円 (約9.5億円) |
| 純資産合計 | 64百万円 (約0.6億円) |
| 当期純損失 | 60百万円 (約0.6億円) |
| 自己資本比率 | 約6.3% |
【ひとこと】
第35期決算は、資産合計が10億円を突破する一方で、約6,000万円の純損失を計上する結果となりました。2025年6月にDaigasグループへ参入した直後の決算であり、新社屋の設立や組織体制の再編、さらにはグループ参入に伴う一過性の費用が発生した可能性が高いと推測されます。自己資本比率は6.3%と低水準ですが、強力なバックボーンを得た今、財務の安定性よりも「成長のための先行投資」に舵を切った時期と言えるでしょう。
【企業概要】
企業名: 株式会社阪和総合防災
設立: 1992年(創業1990年)
株主: 株式会社大阪ガスファシリティーズ(100%)
事業内容: 消防設備・給排水・空調・電気設備の設計、施工、メンテナンス、救急自動車販売等
【事業構造の徹底解剖】
同社の事業は「総合建物インフラ・セーフティ事業」に集約されます。具体的には、以下の部門等で構成されています。
✔防災・消防施設事業
創業以来の核となる事業であり、消防法に基づく消防用設備の設計、施工から法定点検までを網羅しています。和歌山県下でトップクラスの保守契約件数を持ち、官公庁や大手民間企業を顧客に抱えています。点検時に発見された不具合の改修工事から、将来的な設備更新の提案までをワンストップで行う「ストック型ビジネス」の強固な基盤となっています。
✔管工事・設備事業(給排水・空調・電気)
特定建設業の許可を保有し、公共施設や工場、オフィスビルの給排水衛生設備や空調・換気設備の設計・施工を手掛けています。消防設備だけでなく、建物の神経系・循環系とも言える設備全般を一括して管理できる体制を整えており、有資格者が多数在籍する技術集団としての側面が強く、現場での即応性と柔軟性が顧客から高く評価されています。
✔建物環境衛生管理及び販売事業
建築物の空気環境測定などのビルメンテナンス業務に加え、救急自動車の販売や高度管理医療機器の取り扱いなど、防災から救急までをカバーする独自の多角化を行っています。これらは地域社会の安全を守るという同社の理念に合致しており、従来の建設・点検業務の枠を超えた「暮らしの守り手」としての付加価値を創出しています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の防災・設備業界を取り巻く外部環境は、法規制の強化と既存建物の老朽化という二つの大きな波に晒されています。特に改正消防法や建築基準法の適正な運用が厳格化される中で、専門的な点検・保守能力を持つ企業の希少性は高まっています。また、和歌山県や南大阪エリアにおいては、南海トラフ巨大地震などの災害リスクに対する企業の意識が極めて高く、BCP(事業継続計画)の一環として、防災インフラの更新需要が安定的に発生しています。一方で、建設業界全体を覆う「2024年問題」に端を発する人手不足と、資材・エネルギー価格の変動は、工期の長期化や原価率の悪化を招く大きな懸念材料です。特に中小規模の建設会社が単独でこれらのコスト増を吸収するのは困難になりつつありますが、同社のようにDaigasグループという巨大な資本・供給網の傘下に入ったことは、資材調達や人材確保の面で競合に対して圧倒的な優位性を持つことに繋がります。地方都市のスマートシティ化や、脱炭素に向けた高効率空調へのリプレース需要も拡大しており、エネルギー企業と設備保守企業の融合は、市場のトレンドに合致した動きであると考えます。
✔内部環境
同社の内部環境における最大の強みは、その卓越した「人的資本」にあります。決算公告と併せて公開されている資格保持者数を見ると、消防設備士や管工事施工管理技士といった国家資格を持つ社員が、従業員数73名に対して非常に高い密度で在籍しています。これは、一人ひとりの技術力が収益に直結する保守・メンテナンス業界において、代替不可能な競争優位性となります。また、2025年11月に新社屋を設立したことは、単なる執務スペースの拡張ではなく、社員のエンゲージメント向上と、最新の機材管理によるオペレーション効率の改善を狙ったものと推測されます。今回の決算で計上された6,000万円の純損失についても、こうした新社屋関連の諸経費や、有限会社から株式会社への変更、そしてDaigasグループ参入に伴うPMI(買収後の統合プロセス)における会計方針の変更やITインフラの刷新などが要因となっている可能性が濃厚です。内部的には、従来の「地域密着型の職人集団」から「グループのガバナンスを備えたプロフェッショナル企業」へと脱皮する過程にあり、コスト構造を一時的に膨らませてでも組織の基盤を強化しようとする強い意志が感じられます。
✔安全性分析
財務の安全性に目を向けると、自己資本比率6.3%という数値は、建設・設備業界においても低水準と言わざるを得ません。しかし、この数値を単独で評価するのは不十分です。まず、流動資産5.4億円に対し流動負債が3.4億円と、短期的な支払い能力を示す流動比率は約156%と非常に健全な水準を保っています。資産合計10億円の約半分を流動資産が占めており、営業キャッシュフローの回転は良好であると推察されます。固定負債が約6億円計上されている点は、新社屋の建設や事業拡大に伴う長期的な投資が行われた結果と考えられ、これらは将来の収益を生むための「健全な負債」です。さらに、最大の安全性の裏付けは、2025年6月よりDaigasグループ(大阪ガスファシリティーズ)の100%子会社となったという事実です。親会社からの資金供給や信用補完が期待できる体制となった今、同社単体の自己資本比率の低さは、事業運営上の致命的なリスクにはなり得ません。むしろ、親会社の持つ広大なビルメンテナンスの管理案件が同社に流れることで、今後の収益は飛躍的に安定し、利益剰余金のマイナス(当期純損失)も早期に解消される見通しが高いと、戦略的な観点から推測します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
和歌山県下トップクラスの点検件数を誇る強固なストック収益基盤と、有資格者が極めて高い密度で在籍する技術力が最大の武器です。Daigasグループ(大阪ガスファシリティーズ)の完全子会社となったことで、単なる地場の設備会社から、エネルギーインフラの知見を持つ総合ファシリティ企業へとブランド力が向上しました。官公庁からの厚い信頼と、救急車両販売などの独自ドメインを保持していることも、他社には真似できない多角的なアプローチを可能にしています。
✔弱み (Weaknesses)
第35期決算に表れた純損失が示す通り、投資先行型による短期的な収益性の低下と、6.3%という低い自己資本比率が財務上の弱点です。また、組織規模の拡大に伴い、従来の機動力ある経営からグループ基準の意思決定プロセスへの移行期にあるため、現場のスピード感と組織の統制をいかに両立させるかが課題となっています。専門職の確保が特定の地域に依存しており、広域での案件増加に対する人材供給の遅れが成長の足かせになるリスクも孕んでいます。
✔機会 (Opportunities)
Daigasグループが保有する膨大なオフィスビルや商業施設のメンテナンス案件の受注拡大は、最大の成長機会です。老朽化インフラの更新需要に加え、気候変動に伴う空調・防災設備の高度化、さらには災害に強い「防災都市」への投資拡大が同社の追い風となります。大阪ガスグループが進める脱炭素・省エネソリューションにおいて、現場の施工・保守を担う実働部隊としての役割が強化されることで、エネルギー効率化提案という新たな付加価値を創出できる余地があります。
✔脅威 (Threats)
建設資材や燃料価格の継続的な高騰、および人件費の上昇による原価率の圧迫は、利益確保における最大の脅威です。大手ゼネコンや広域ビルメンテナンス会社との受注競争の激化に加え、AIやIoTを活用した「無人点検技術」の進歩が、従来の労働集約的な点検モデルを脅かす可能性があります。また、グループ参入に伴う期待値の高まりに対し、人材教育や技術継承が追いつかない場合、同社の強みである現場品質の低下を招き、ブランド価値を毀損させるリスクが存在します。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「巨大資本のネットワーク」を「現場の実働力」でレバレッジし、和歌山・南大阪エリアにおける圧倒的なインフラ保守の覇者となる戦略を描いていると想像されます。
✔短期的戦略
短期的には、Daigasグループへの参入に伴うPMI(統合プロセス)を最優先で完了させ、グループ内の発注システムや品質管理基準との同期を図るでしょう。第35期の赤字を「膿を出し切り、未来の利益を予約するための整理」と位置づけ、不採算案件の見直しや、新社屋を活用した業務プロセスの効率化を徹底すると推測します。具体的には、大阪ガスファシリティーズが管理する関西全域の物件リストと、同社のエンジニアの配備状況をマッチングさせ、移動時間を最小化した高密度な保守ネットワークを構築することで、原価率の改善を急ぐはずです。また、2026年3月のF1日本グランプリや大型観光イベントによる宿泊施設などの稼働増に合わせ、法定点検や設備の突発的な不具合に対する「緊急対応サービス」を強化し、単価アップを図る施策も考えられます。まずは、グループ入りによる「営業基盤の強化」と「コスト構造の適正化」を両立させ、次期での黒字転換を確実なものにする戦略を採ると考えられます。
✔中長期的戦略
中長期的には、物理的な「点検・工事」の会社から、データを活用した「ライフサイクル管理コンサルティング」の会社への変貌を狙うと推察されます。大阪ガスが持つエネルギー消費データと同社が持つ設備の点検履歴データを統合することで、「いつ、どの設備を更新するのが最もエネルギー効率が良く、かつコストを抑えられるか」という予防保全の提案力を極限まで高めます。これは単なる修理業者からの脱却を意味し、顧客にとっての「エネルギーと安全の戦略パートナー」としての地位を確立する戦略です。また、和歌山・南大阪という地盤に加え、Daigasグループの拠点を活用して兵庫や京都などへのエリア拡大も視野に入るでしょう。さらに、救急自動車販売事業で培った自治体とのコネクションと、防災設備の技術を融合させ、地域全体の「防災DX」を支援する新規事業への進出も想像されます。人材育成面では、グループの研修制度を活用し、複数の資格を持つ「マルチエンジニア」を量産することで、人手不足を一人あたりの生産性向上でカバーする体制を構築し、持続可能な高収益モデルを目指すと確信します。
【まとめ】
株式会社阪和総合防災の第35期決算は、数字上の「損失」とは裏腹に、次の30年を勝ち抜くための「覚悟の変革」を象徴する内容でした。創業から積み上げてきた地域での圧倒的な信頼と、Daigasグループという強大な翼。これらが融合した今、同社は単なる地方の設備会社から、関西圏のインフラを守る「要」へと進化を遂げようとしています。赤字という数字は、新社屋という器を整え、巨大な組織へと統合されるための産みの苦しみであり、そこで蓄えられたエネルギーは近い将来、爆発的な成長へと繋がるはずです。人々の暮らしを守り、安全な生活環境を手助けするという同社の経営理念は、Daigasグループの公共的使命とも高いレベルで共鳴しています。技術立国・日本の現場を支えるのは、こうした実直な技術者集団です。阪和総合防災が描く「暮らしの守り手」としての新しい形は、人口減少社会におけるインフラ維持の成功モデルとして、これからも多くの示唆を私たちに与え続けてくれるでしょう。
【企業情報】
企業名: 株式会社阪和総合防災
所在地: 和歌山県和歌山市鷹匠町2丁目58番地
代表者: 代表取締役社長 田中勇喜
設立: 1992年3月(創業1990年)
資本金: 40百万円
事業内容: 消防・給排水・空調・電気設備の設計・施工・メンテナンス、救急自動車販売等
株主: 株式会社大阪ガスファシリティーズ(100%)
