私たちの日常において、スマートフォンの画面を数回タップするだけで翌日には玄関先に商品が届くという光景は、もはや当たり前のものとなりました。しかし、その便利な生活の裏側には、膨大な荷物を効率的にさばき、正確に送り出す「物流の司令塔」ともいえる巨大なインフラが存在します。今回注目するのは、世界最大級の物流不動産プロバイダーであるプロロジス・グループの日本における運用中枢、プロロジス・リート・マネジメント株式会社の第14期決算です。東証上場の「日本プロロジスリート投資法人(NPR)」の資産運用を担う同社は、1兆円を超える運用資産の「頭脳」として、不透明な経済環境の中でどのような成果を上げたのでしょうか。2,667百万円超という驚異的な純利益を叩き出すその財務基盤と、日本のロジスティクスを根底から支える独自の戦略を、経営戦略コンサルタントの視点から多角的に分析し、次世代の不動産金融のあり方を読み解いていきましょう。
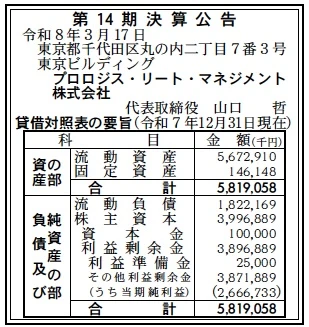
【決算ハイライト(第14期)】
| 資産合計 | 5,819百万円 (約58.2億円) |
|---|---|
| 負債合計 | 1,822百万円 (約18.2億円) |
| 純資産合計 | 3,997百万円 (約40.0億円) |
| 当期純利益 | 2,667百万円 (約26.7億円) |
| 自己資本比率 | 約68.7% |
【ひとこと】
第14期の決算数値で最も驚嘆すべきは、資産合計約5,819百万円に対して2,667百万円もの当期純利益を計上している、その圧倒的な収益効率の高さです。運用会社として土地や建物といった重い実物資産を直接持たず、知見とネットワークで稼ぐ「フィービジネス」の完成形が見て取れます。利益剰余金が約3,997百万円積み上がっている点も、プロロジス・グループという最強の看板を背景にした、揺るぎない収益力の証です。
【企業概要】
企業名: プロロジス・リート・マネジメント株式会社
設立: 2012年6月14日
株主: 株式会社プロロジス(100%)
事業内容: 日本プロロジスリート投資法人の資産運用業務。世界最大級の物流不動産会社プロロジス・グループの経営資源を背景に、Aクラス物流施設への重点投資と堅実な運営管理を行っています。
https://www.prologis-rm.co.jp/ 【事業構造の徹底分析】
同社の事業は「物流不動産特化型の資産運用事業」に集約されます。具体的には、以下の主要機能で構成されています。
✔リート(不動産投資信託)の資産運用
東証上場リートである日本プロロジスリート投資法人(NPR)から独占的に運用委託を受け、ポートフォリオの構築、資金調達、物件の取得・売却判断を行う中核機能です。同社の役割は、単なる事務代行にとどまらず、いかに投資主の価値を最大化するかという高度な意思決定にあります。物流効率化に寄与する一定の規模と機能性を備えた「Aクラス物流施設」のみを厳選してポートフォリオに組み入れることで、長期的に安定したキャッシュフローを創出する仕組みを構築しています。これにより、景気変動に左右されにくい、極めて強固な収益構造を実現していると考えられます。
✔スポンサー・パイプラインの活用
親会社であるプロロジス・グループが開発した高品質な物流施設を、優先的に取得できる権利(パイプライン・サポート)を駆使した成長支援機能です。一般の不動産市場では入手困難なプライム級の物件を、開発段階から把握し、適切なタイミングで投資法人へ組み入れることで、資産規模の着実な拡大(外部成長)を可能にしています。プロロジスが全世界で培ったカスタマーネットワークや運営ノウハウをダイレクトに利用できるため、入居テナントの募集や施設の維持管理においても、競合する国内リート運用会社に対して圧倒的な優位性を保持していると分析します。
✔戦略的キャピタル・マネジメント
投資法人のバランスシートを最適化するための、財務戦略の立案・実行機能です。低金利環境を活用した有利子負債のコントロールや、ESG投資の潮流を捉えたグリーンボンドの発行など、マーケットの動向に合わせた資金調達を主導しています。今回の運用会社自身の決算に表れた高い純利益は、これら投資法人の資産規模拡大に伴う運用報酬(アセットマネジメント・フィー)が着実に積み上がった結果であり、運用資産の質と量の両面において、グローバルスタンダードの管理体制が機能している証左であると推察されます。
【財務状況等から見る経営環境】
✔外部環境
物流不動産市場を取り巻く外部環境は、現在、劇的な「質的変化」の渦中にあります。マクロ的な視点では、Eコマース(電子商取引)の普及がもはや社会インフラとして定着し、配送のラストワンマイルを支える物流拠点の需要は依然として旺盛です。しかし、2026年3月現在、日本の金融政策の転換に伴う金利上昇懸念が、不動産投資市場における最大の不透明要因となっています。金利の上昇は、資金調達コストを押し上げると同時に、キャップレート(期待利回り)の上昇を通じて物件価格を下押しする圧力となります。一方で、物流業界全体を襲う「2024年問題」に端を発する人手不足や物流コスト増は、むしろ自動化設備を備えた最新鋭のAクラス物流施設への集約を加速させる要因となっており、同社が管理する物件の競争力を高めています。脱炭素(ESG)への要請も一段と厳格化しており、太陽光発電設備や省エネ性能を備えた「選ばれる施設」かどうかが、テナントの入居判断に直結する環境にあると分析します。競合環境に目を向けると、国内外のファンドが参入し供給過剰感も一部で囁かれますが、主要都市近郊の好立地物件を抑えている同社のポートフォリオは、相対的に高いレジリエンスを維持できる環境にあります。
✔内部環境
内部環境に目を向けると、同社の最大の強みは、世界最大の物流不動産会社プロロジスを背景とした「圧倒的な情報力」と「グローバルなガバナンス体制」です。代表取締役社長の山口哲氏をはじめ、信託銀行や大手ディベロッパー出身の不動産金融のプロフェッショナルが揃っており、少数精鋭ながらも極めて精緻な運用判断がなされています。財務面では、自己資本比率68.7%という極めて強固な財務健全性を維持しており、負債の大部分が流動負債であることから、運用会社としての身軽さと高い流動性を体現しています。利益剰余金が約3,997百万円積み上がっている点は、長年にわたる安定した運用報酬の蓄積を示しており、これが次なるDX投資や高度な人材獲得のための強力な軍資金となっています。特筆すべきは、今回の第14期において2,667百万円という、中堅企業並みの純利益をわずかな資本金で叩き出している経営効率の良さです。これは、プロロジス・グループが世界で統一して採用しているプラットフォーム戦略が日本市場でも完全に定着し、物件管理の自動化やデータの可視化によって、オペレーションコストが最適化されている結果であると推察されます。グループ内での強力な人事交流や知見の共有も、組織の活力を維持するための決定的な内部資源であると考えられます。
✔安全性分析
財務の安全性という観点において、同社は「究極のアセットライト・キャッシュマシン」と呼べるほど理想的なB/S(貸借対照表)を構築しています。資産合計5,819百万円に対し、負債合計は1,822百万円に抑えられており、短期的な支払い能力を示す流動比率は約311%という驚異的な数値を誇っています。これは、手元の現金や即座に現金化可能な資産が、日々の支払い義務に対して3倍以上存在することを意味しており、資金繰りの懸念は皆無であると断言できます。資産の内訳を深掘りすると、固定資産がわずか146百万円(約2.5%)しかなく、資産のほとんどが流動資産(5,673百万円)で占められている点が、同社のビジネスの「知能化」を象徴しています。自社で重い不動産を抱えず、管理・運用に徹することで、市場の急激な冷え込みや金利上昇局面においても、自社の財務が直接的に毀損するリスクを極小化しています。利益剰余金の中にある「当期純利益」の割合が非常に高いことも、稼ぐ力と資本の回転の速さを裏付けています。この盤石すぎるほどの財務構造こそが、投資主や金融機関、そしてプロロジス・グループ本社に対する最大の「信頼の証明」となっており、不透明な不動産金融市場において最も安全な「逃げ場」としての存在感を確立していると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、世界最大の物流不動産ブランド「プロロジス」の独占的な日本窓口であるというその地位です。親会社が開発する最新のAクラス物件を優先的に取得できるパイプラインは、他社が容易に真似できない最強の外部成長エンジンです。また、今回の決算に表れた約69%という高い自己資本比率と、運用資産規模に比例して安定的に増大する管理報酬ビジネスモデルも、強力な内部資源です。全世界規模でのカスタマー(入居企業)ネットワークを活用した、空室リスクの極小化能力と、グリーンボンド発行に象徴される高度なファイナンス実務能力も、競合他社を圧倒する要因であると考えられます。
✔弱み (Weaknesses)
内部環境における弱みとしては、良くも悪くもスポンサーであるプロロジス・グループの経営戦略やブランド力にビジネスの根幹を依存している点が挙げられます。自社独自の物件開発機能を持たないため、スポンサー側の開発計画が遅延した場合、運用資産の拡大スピードが直接的に制約されるリスクがあります。また、少数精鋭の専門家集団であるがゆえに、特定のキーパーソンへの依存度が相対的に高く、急激な事業環境の変化や法規制の強化に対応するための人的リソースの拡張性に、一部で課題が残る可能性が推察されます。物流不動産という単一アセット(資産クラス)に特化しているため、物流市場そのものの構造変化に対する脆弱性が、分散投資を志向する運用会社と比較して潜在的な課題となり得ます。
✔機会 (Opportunities)
外部環境における最大の機会は、物流DX(デジタルトランスフォーメーション)の加速と、冷蔵・冷凍倉庫への需要拡大です。EC市場のコールドチェーン需要や、最新の自動ピッキングロボットを導入できる高機能スペックを備えた施設への「質的なアップグレード」ニーズは、同社が強みとするAクラス物件にとって絶好の成長領域です。また、ESG投資の義務化の流れの中で、プロロジスの持つ世界最高水準の環境認証取得物件は、機関投資家からの資金獲得において一段と有利に働きます。都市部近郊での開発用地の希少性が高まる中で、既に優良拠点を抑えている現在のポートフォリオの希少価値が、中長期的な収益向上への大きな追い風になると分析します。
✔脅威 (Threats)
脅威としては、国内外の金利上昇に伴う不動産利回りの魅力低下と、それに伴う投資口価格の下落による資金調達コストの上昇が挙げられます。また、アマゾンなどの超巨大プラットフォーマーによる自社物流拠点の保有拡大が進んだ場合、賃貸市場としてのパイが縮小するリスクも否定できません。建設資材の高騰や人件費の上昇による新規開発物件の原価増は、将来的な取得価格を押し上げ、取得利回りの低下を招く要因となります。さらに、気候変動による大規模水害や巨大地震といった自然災害リスクが、特定拠点の稼働に壊滅的なダメージを与える懸念も、日本の物流インフラを担う立場として常に注視すべき要因であると考えられます。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は単なる「物流施設の大家」から、サプライチェーンのデータを価値に変える「ロジスティクス・データ・インテグレーター」への脱皮をさらに加速させていくことが想定されます。強みである圧倒的なブランド信頼性を武器に、機会であるDXとESGを確実に捉えることで、100年企業へと向かう持続的な成長モデルの構築が期待されます。
✔短期的戦略
短期的には、利益の最大化と市場シェアの確固たる維持のため、「施設の付加価値向上を通じた内部成長の深掘り」を最優先課題に据えると推測します。具体的には、既存のプロロジスパークへの太陽光発電パネルの追加設置やEV充電インフラの整備を急ぎ、環境価値という名の「新付加価値」によって、現在の契約更新時における賃料増額(レントアップ)をより確実なものにすることです。同時に、現在の金利上昇局面に対しては、デリバティブを駆使した固定金利化の比率向上や、手元の潤沢な利益剰余金を活用した自己投資口の買い入れ検討など、財務のレジリエンスを強化する「守りの戦略」を徹底するでしょう。今回の2,667百万円の利益を、施設管理のAI化やスマートビルディング化への投資に機動的に投じることで、1人あたりの管理効率をさらに引き上げ、今期の高い利益率を恒久的なものにする体制構築に注力する時期であると推察されます。
✔中長期的戦略
中長期的には、物理的な「不動産の賃貸」の枠を超えた「物流プラットフォーム・サービスの展開」を想像します。具体的には、自社施設のテナント企業が共通して利用できる自動配送ロボットのシェアリングサービスや、倉庫内の荷動きデータを活用した需給予測コンサルティングの提供など、アセットマネジメントを超えたビジネス・ソリューション・プロバイダーへの転換です。これにより、単なる床貸し業から脱却し、顧客の事業成功に連動した新たな収益源を確立する戦略です。また、自己資本が蓄積された段階で、特定の物流テックや脱炭素技術を持つベンチャー企業との戦略的な資本提携、あるいはデータセンターや先端工場といった、物流とシナジーの高い隣接アセットへの緩やかな拡大も、豊富な内部留保を考えれば現実的な選択肢となります。最終的には、日本のみならずアジアを代表する「物流インフラの頭脳」としての地位を確立し、2030年に向けたサステナブルな社会の実現を不動産金融の側面から牽引していく未来を推測します。
【まとめ】
プロロジス・リート・マネジメント株式会社の第14期決算からは、激動の経済環境にあって「守りの財務」と「攻めの戦略」が理想的な形で共存している、プロフェッショナル集団の揺るぎない実力が浮かび上がります。2,667百万円の純利益は、単なる管理の結果以上に、日本の物流という動脈をいかに効率化し、価値を高めてきたかの証明です。約69%という自己資本比率は、この先の不確実な時代をスマートに泳ぎ抜くための、軽快かつ強固な「盾」であり、次なる革新に踏み出すための「翼」でもあります。不動産は、単なる「ハコ」ではなく、人々の想いと物資が行き交う舞台です。その舞台をいかに美しく、そして機能的に整えるかという問いに対し、同社はグローバルな視点とローカルな現場力で答えを出し続けています。プロロジスという大きな志を胸に、丸の内から全国へと最先端の物流の形を発信する同社の歩みは、これからも日本の経済の根底を照らし続けていくことでしょう。同社のさらなる飛躍と、日本のインフラの未来創造への多大な貢献に、これからも大きな期待を寄せます。
【企業情報】
企業名: プロロジス・リート・マネジメント株式会社
所在地: 東京都千代田区丸の内二丁目7番3号 東京ビルディング22階
代表者: 山口 哲
設立: 2012年6月14日
資本金: 100,000,000円
事業内容: リート(不動産投資信託)の資産運用業務、投資運用業、宅地建物取引業。
株主: 株式会社プロロジス
