「食べることは、生きること」。古今東西、これほどまでに本質を突いた言葉は他にないでしょう。しかし、人生の黄昏時や、予期せぬ病の淵に立たされたとき、その当たり前だった「食べる」という行為が、時に高い壁となって立ちはだかることがあります。今回取り上げるイーエヌ大塚製薬株式会社は、岩手県花巻市の静かな自然の中から、科学の力でこの壁を乗り越えようとする、医療・栄養のスペシャリスト集団です。大塚グループの「水」の知見と、雪印乳業(現・雪印メグミルク)が培った「栄養」の知見が融合して生まれた同社。2026年3月に公開された第24期の決算公告は、超高齢社会という逃れられない日本の未来において、同社がいかに不可欠なインフラとしての収益基盤を確立し、さらなる「生きる喜び」をデザインしようとしているかを鮮明に映し出しています。1,401百万円という純利益の裏側に隠された、技術者の矜持と戦略的な財務体質を、経営戦略コンサルタントの視点から深く見ていきましょう。
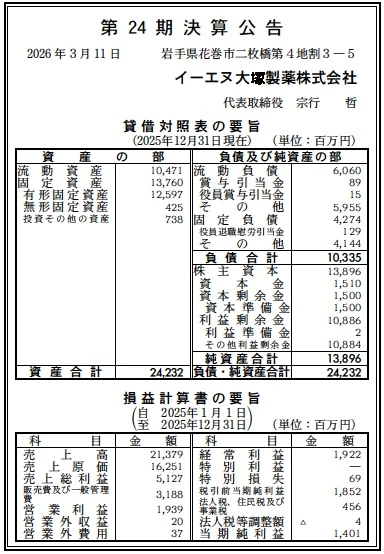
【決算ハイライト(第24期)】
| 資産合計 | 24,232百万円 (約242.32億円) |
|---|---|
| 負債合計 | 10,335百万円 (約103.35億円) |
| 純資産合計 | 13,896百万円 (約138.96億円) |
| 当期純利益 | 1,401百万円 (約14.01億円) |
| 自己資本比率 | 約57.3% |
【ひとこと】
第24期の決算は、売上高21,379百万円に対し、営業利益1,939百万円、当期純利益1,401百万円という極めて高い収益性が光る内容です。自己資本比率も57.3%と盤石であり、利益剰余金が10,886百万円積み上がっている点は、長年の確実な利益蓄積の賜物でしょう。医療用医薬品である経腸栄養剤を核としつつ、介護食「あいーと」のような高付加価値製品が利益率を下支えしている、理想的なポートフォリオが見て取れます。
【企業概要】
企業名: イーエヌ大塚製薬株式会社
設立: 2002年3月26日
株主: 大塚製薬株式会社、雪印メグミルク株式会社、株式会社大塚製薬工場
事業内容: 経腸栄養剤(医療用医薬品)、介護食「あいーと®」、口腔ケア製品「リフレケア®」「ヒノーラ®」などの研究・開発、製造、販売。医療と食品の境界線上で、適切な栄養摂取を支援する製品を提供しています。
【事業構造の徹底解剖】
同社の事業は「トータル・ニュートリション・ケア事業」に集約されます。具体的には、以下の部門等で構成されています。
✔医療用医薬品・経腸栄養剤事業
同社の収益の屋台骨であり、病院や介護施設で広く採用されている「ラコール®NF」や、唯一の液剤である「ツインライン®NF」などの経腸栄養剤を展開しています。単なる「液体ミルク」ではなく、日本人の栄養摂取基準に基づき緻密に設計された医薬品であり、特に胃ろう患者向けの半固形剤の開発などは、看護・介護現場の負担軽減という明確な価値を提供しています。2025年1月には最新の「イノソリッド®配合経腸用半固形剤」を上市するなど、既存製品の改良と新領域への進出を並行させ、特定の病態に最適化された精密な栄養補給のデファクトスタンダードを構築していると考えられます。
✔メディカルフーズ・「あいーと」事業
独自の「酵素均浸法」を駆使した、かむ力が弱くなった方向けの食事「あいーと®」を製造・販売しています。これは、見た目や味、香りをそのままに、スプーンで崩れるほどの驚異的なやわらかさを実現した食品であり、従来の「ミキサー食」が抱えていた「食の楽しみの喪失」という課題に対する一つの決定的な解となっています。30種類以上の多彩なメニュー展開は、患者のQOL(生活の質)向上に直結しており、病院・施設だけでなく在宅介護市場においても、高単価かつ高いリピート率を誇る戦略的セグメントとして成長を続けています。
✔口腔ケアおよび関連ソリューション事業
「リフレケア®」や「ヒノーラ®」といった口腔ケア製品群を展開しています。高齢者にとっての口腔衛生は、誤嚥性肺炎の予防や食欲の維持において極めて重要であり、栄養摂取を支援する同社にとって不可欠な周辺領域です。ジェルやミスト、最近では泡保湿やウェットシートなど、身体状況に合わせた細かなラインナップを拡充しています。栄養剤、食事、口腔ケアをセットで提供できる「面」でのアプローチが、医療従事者との信頼関係をより深固なものにし、ブランドとしての「栄養ケアの専門家」という地位を不動のものにしていると推測されます。
【財務状況等から見る経営環境】
✔外部環境
医療・栄養業界を取り巻く外部環境は、現在「入院から在宅へ」という大きな制度転換の波の中にあります。社会保障費の抑制圧力により、病院での長期入院が難しくなる中で、在宅での高度な栄養管理(Home Enteral Nutrition)へのニーズは爆発的に高まっています。一方で、原材料コストの世界的高騰や物流コストの上昇は、薬価や介護報酬という「固定的な価格」で運営される医薬品・介護食事業にとって、利益率を圧迫するマクロ的な懸念要因です。しかし、日本の人口動態を考えれば、同社の主要顧客である高齢層の絶対数は今後も増加し続ける「確実な成長市場」でもあります。政府による「健康寿命の延伸」や「フレイル予防」の推進も、同社のメディカルフーズ事業にとって強力な追い風となるでしょう。競合他社が食品領域から参入を試みる中で、医薬品としての厳格な品質管理体制(GMP)を基盤に持ちながら、食品としての「美味しさ」を追求できる同社の立ち位置は、極めて希少性の高いポジションにあると考えられます。
✔内部環境
内部環境を分析すると、同社は「大塚の製造力」と「花巻の知見」が高次元で融合した、極めて効率的なオペレーションを実現していることがわかります。従業員424名という規模で年商214億円(資産242億円)を叩き出し、一人あたりの労働生産性は極めて高い水準です。花巻工場と北上工場の二拠点体制により、医薬品グレードの製造と最新の食品加工技術を切り分けつつ、研究開発から製造までを岩手県内で完結させている点は、情報の伝達スピードと品質保証の面で大きな強みです。また、損益計算書を見ると、売上総利益率が約24%に対し、販管費比率を約15%に抑えることで、営業利益率約9%を確保しています。これは、大塚製薬グループの広大な販売チャネルや物流網を効果的に活用し、自社の営業コストを最適化できている証左と言えるでしょう。自己資本を139億円も保持し、無借金に近い経営体制を維持していることは、不測の事態におけるレジリエンスだけでなく、次世代のバイオテクノロジーやデジタルヘルスへの機動的な投資を可能にする強力な内部基盤となっていると推察されます。
✔安全性分析
財務の安全性については、医療機器・医薬品メーカーの中でも「鉄壁」と呼べる部類に入ります。自己資本比率57.3%という数値は、一般的な製造業の合格ラインを遥かに凌駕しています。流動資産10,471百万円に対し、流動負債が6,060百万円となっており、短期的な支払能力を示す流動比率は約172.8%と極めて良好です。資金繰りの懸念は皆無と言えます。また、固定資産13,760百万円の大部分が有形固定資産(12,597百万円)であり、これら自社工場の最新設備を、有利子負債ではなく潤沢な自己資本(13,896百万円)でほぼ完全に賄えている(固定比率 約99%)点は、極めて健全かつ戦略的な資本投下の結果です。特筆すべきは、資本金15.1億円に対して利益剰余金が108.8億円積み上がっていることで、この厚い内部留保こそが、長期にわたる製品開発サイクルや薬価改定のリスクに対する最強のバッファーとなっています。負債の部を見ても、固定負債4,274百万円の大部分は将来の支払いに備える引当金等であると推測され、経営を圧迫するような長期借入金の影は見えません。守りの財務は完成されており、現在は「攻めのための蓄え」が最大限に機能しているフェーズにあると評価できるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、大塚グループの強力なブランド力と、「医薬品×食品」という二つの異なる規制環境に対応できる高度な開発・製造ハイブリッド能力にあります。独自の「酵素均浸法」など、他社が容易に模倣できない製造特許を保有している点は、介護食市場において圧倒的な差別化要因となっています。また、花巻・北上の地域に密着した技術力と、大塚のグローバルな販売プラットフォームを両立させている組織構造は、効率的な市場浸透を可能にする強力な武器であると考えられます。高い自己資本比率が担保する投資体力も、中長期的なR&Dの持続性を支えています。
✔弱み (Weaknesses)
一方で、主力事業の多くが医療保険制度や介護保険制度の影響を直接的に受ける「他律的な収益構造」であることが構造的な弱みです。薬価改定や診療報酬の見直しによって、自助努力だけではコントロールできない利益率の変動リスクを常に抱えています。また、メディカルフーズのような高度な製品は製造工程が複雑であり、一般的な食品に比べて損益分岐点が高くなりやすい側面もあります。特定の専門領域(栄養管理)に特化しているがゆえに、急激な医療技術のパラダイムシフト(例えば、栄養剤を必要としない革新的な治療法の登場)に対するポートフォリオの分散が今後の課題になると推察されます。
✔機会 (Opportunities)
外部環境における最大の機会は、アジアを中心とした「グローバルな高齢化」の進展です。既に韓国や台湾での販売実績がありますが、今後、中国や東南アジアで同様の栄養ケアニーズが急増することは明白であり、日本で培ったノウハウを輸出するチャンスは広大です。また、デジタルヘルスケアの進化により、個人の栄養状態をウェアラブル端末で把握し、パーソナライズされた「あいーと」をサブスクリプションで届けるといったD2Cモデルへの展開も期待されます。フレイル(虚弱)対策としての予防的栄養摂取の普及は、非病者層への市場拡大をもたらすでしょう。
✔脅威 (Threats)
脅威としては、国内外の異業種(ITジャイアントや大手食品メーカー)が、AIや自動化技術を武器に「スマート介護食」市場へ参入してくることが挙げられます。また、気候変動や地政学リスクに伴う、特殊な栄養原料の調達安定性の低下は、供給責任を持つメーカーにとって深刻なリスクとなります。さらに、国内の生産年齢人口の激減により、岩手県内での高度な技術者確保が困難になる「人材の空洞化」も、長期的には事業継続の土台を揺るがす懸念事項です。環境規制の強化に伴う、使い捨てパッケージの制限なども、製品コストを押し上げる要因として注視すべきであると考えます。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「製品を売るメーカー」から「人生の最終盤を支える栄養プラットフォーマー」への脱皮をさらに加速させるべきであると考えます。高い財務安定性を「盾」に、デジタルとリアルの融合により、在宅介護の風景を一変させる仕掛けが今後の鍵となります。
✔短期的戦略
まずは、2025年1月に発売された「イノソリッド®」などの新製品を、在宅医療ルートへ早期に浸透させることが最優先事項になると推察されます。病院から退院する患者の「栄養剤の持ち帰り(退院時処方)」と、その後の「あいーと®」の在宅配送をセットにしたシームレスなサービス導線を構築し、病院・施設・在宅を跨いだ「LTV(顧客生涯価値)」の最大化を図ることです。今回の14.01億円の純利益を原資に、2026年度中にはオンライン診療や訪問看護ステーションと連携した、独自の「栄養モニタリングアプリ」の提供を開始し、患者の摂取状況をリアルタイムで把握できる体制を整えることで、既存の物販に「データ活用」という付加価値を上乗せし、他社の参入意欲を削ぐ高いスイッチングコストを確立する戦略が有効であると推測します。
✔中長期的戦略
中長期的には、物理的な製品の提供に留まらない「栄養を軸にした総合健康ケア・プラットフォーム」の構築が想像されます。具体的には、大塚グループが保有する膨大な臨床データとAIを掛け合わせ、個人の病態変化を予測して最適な栄養メニューを自動作成・調理・配送する「スマート・ニュートリション・ハブ」の展開です。また、潤沢な自己資金を活用し、岩手県の地域資源を活かした独自の機能性原料の開発や、在宅介護ロボットとの連携など、周辺領域へのM&Aや提携を加速させるでしょう。廣文館が広島の文化を守るように、イーエヌ大塚製薬は「日本人の尊厳ある食生活」を最期の一口まで守り抜く拠点となる。第24期の盤石な決算は、こうした壮大な「長寿社会のOS」を構築するための、確かな基盤であったことが証明される日が来ると確信します。
【まとめ】
イーエヌ大塚製薬株式会社の第24期決算は、医療と食の交差点で「誠実」を貫いてきた企業の、揺るぎない実力を証明する内容でした。資産合計24,232百万円、自己資本比率57.3%、そして当期純利益1,401百万円。これらの数字の背後にあるのは、常に「患者さんのために、使う人の気持ちで」という想いを、最先端の科学技術で具現化してきた技術者たちの汗と情熱の結晶です。栄養は、薬以上の薬となることがあります。同社が岩手の地から送り出す一本のボトル、一皿の料理が、今日も日本のどこかで誰かの明日への活力を生み出しています。無借金に近い最強の盾と、大塚グループのグローバルな矛。この両輪を携えた同社の挑戦は、日本の地方企業が、世界規模の社会課題である「高齢化」にいかに立ち向かい、勝利できるかを示す、最も輝かしい希望の光となることを確信しています。数字の裏側にあるのは、情熱という名のエネルギーです。イーエヌ大塚製薬が描く「つぎの景色」を、これからも期待を持って見守り続けたいと思います。
【企業情報】
企業名: イーエヌ大塚製薬株式会社
所在地: 岩手県花巻市二枚橋第4地割3-5(本社・花巻工場)ほか、北上工場、東京本部を展開。
代表者: 代表取締役 宗行 哲(※2026年3月官報時点)
設立: 2002年3月26日
資本金: 15億1千万円
事業内容: 経腸栄養剤、医療食、高齢者用食品等の研究・開発、製造、販売、輸出入。
株主: 大塚製薬株式会社、雪印メグミルク株式会社、株式会社大塚製薬工場
