医療の進歩は、時に一つの「粒」から始まります。体外循環によって血液中の特定の細胞を吸着・除去するという、一見するとSFの世界のようなテクノロジーが、今まさに多くの難病患者を救っています。今回取り上げる株式会社JIMRO(ジムロ)は、大塚メディカルデバイス株式会社を親会社に持ち、アフェレシスデバイス「アダカラム」という世界的な製品を擁する、医療機器業界の隠れた「技術の巨人」です。2026年3月に公開された第49期の決算公告は、一見すると大きな赤字を計上しているように見えますが、その数字の裏側には、医療現場のパラダイムシフトを見据えた壮大な先行投資と、特定疾患から「敗血症」という巨大な救急市場への進出という、戦略的な転換点が刻まれています。財務の健全性と未来への投資、そのバランスが語る「命を救うための方程式」を、経営戦略コンサルタントの視点で深掘りしていきます。
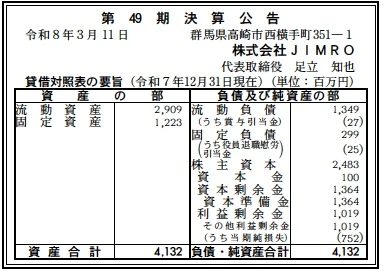
【決算ハイライト(第49期)】
| 資産合計 | 4,132百万円 (約4.13億円) |
|---|---|
| 負債合計 | 1,648百万円 (約1.65億円) |
| 純資産合計 | 2,483百万円 (約2.48億円) |
| 当期純損失 | 752百万円 (約0.75億円) |
| 自己資本比率 | 約60.1% |
【ひとこと】
第49期の決算は、当期純損失752百万円という大幅な赤字を計上していますが、自己資本比率は60.1%と極めて高く、財務の安全性は揺らいでいません。この赤字は、敗血症に対する新たな適応追加と保険適用の獲得に向けた臨床開発・体制整備のコストが先行しているためと推測されます。大塚グループの強固なバックアップのもと、次なる収益の柱を構築する「生みの苦しみ」の時期にあると言えるでしょう。
【企業概要】
企業名: 株式会社JIMRO
設立: 1977年11月8日
株主: 大塚メディカルデバイス株式会社
事業内容: 難病治療(潰瘍性大腸炎・クローン病等)や敗血症に向けたアフェレシスデバイス(吸着カラム)、消化管ステントなどの医療機器の研究開発、製造、販売。
【事業構造の徹底解剖】
同社の事業は「高度医療デバイス提供事業」に集約されます。具体的には、以下の部門等で構成されています。
✔アフェレシスデバイス事業(アダカラム)
同社のフラッグシップ製品である「アダカラム」は、酢酸セルロースビーズを用いた血球細胞除去用浄化器です。体外循環を通じて患者の血液から過剰な顆粒球や単球を吸着除去することで、炎症を抑える治療法(GMA)を提供しています。潰瘍性大腸炎やクローン病といったIBD(炎症性腸疾患)の領域で確固たる地位を築いているだけでなく、近年では膿疱性乾癬や乾癬性関節炎といった皮膚科領域、さらには敗血症といったクリティカルケア領域へと適応を拡大しており、特定の疾患に依存しないマルチな治療プラットフォームとしての価値を高めています。
✔消化管デバイス事業(AJIRO)
悪性腫瘍による腸閉塞を解除するための「AJIRO大腸用ステント」を展開しています。これは国産のデバイスであり、柔軟性を追求したステント設計と、細径8Frのデリバリーシステムを組み合わせることで、従来よりも困難な症例への対応を可能にしています。医療機器の輸入に頼りがちな日本市場において、自社で開発・生産する国産デバイスを提供できることは、日本の医療ニーズに即応できるという点で、医療機関からの高い評価と安定した需要を生む基盤となっています。
✔研究開発・臨床推進部門
大塚グループのサテライト研究所を母体とする同社にとって、R&Dは事業の生命線です。単なる製品改良に留まらず、既存デバイスの新たな効能・効果を取得するための臨床試験(治験)を継続的に実施しています。2024年の敗血症に対する追加効能取得、そして2025年8月の保険適用という一連の流れは、この部門の長年の成果であり、研究開発費を投資として計上し、将来の大きなキャッシュフローに変換していくという、高付加価値型メーカー特有の事業構造を支えています。
【財務状況等から見る経営環境】
✔外部環境
医療機器業界を取り巻く外部環境は、高齢化に伴う慢性疾患の増加と、医療費抑制に向けた診療報酬の厳格化という、二律背反のプレッシャーにさらされています。同社が注力するIBD領域については、日本国内でも患者数が増加傾向にあり、長期的な治療を必要とする疾患であるため、安定した市場ニーズが存在します。しかし、近年は強力な生物学的製剤や分子標的薬といった「薬物療法」の進化が著しく、体外循環療法という「手技」を伴う治療法との競合および共存が課題となっています。一方で、2025年8月から保険適用が開始された「敗血症」の領域は、依然として致死率が高く、有効な治療選択肢が限られているブルーオーシャンに近い市場です。この救急領域への進出は、同社のターゲット層を一気に拡大させる歴史的な転換点となる可能性を秘めています。さらに、世界的なサプライチェーンの不安定化や部材高騰は製造原価を押し上げる要因となりますが、大塚グループという強固な購買網とグローバルな販売基盤を背景に持っていることは、単独企業にはない圧倒的な外部環境への耐性をもたらしていると考えます。
✔内部環境
内部環境を分析すると、同社は非常に研究開発志向の強い、技術集団としての性格が色濃く現れています。137名(2026年3月時点)という少数精鋭の組織でありながら、製造、販売、輸出入、そして高度な治験までを一手に担う体制は、情報伝達のスピードと製品へのフィードバックにおいて大きな利点となっています。決算書に示された資産構成を見ると、流動資産2,909百万円に対し固定資産1,223百万円となっており、開発や生産設備に一定の投資を行いながらも、手元流動性を厚く保持していることが伺えます。今期の当期純損失752百万円は、敗血症市場への本格参入に向けたマーケティングコストや、追加効能取得のための多額の治験費用が計上された結果であると推察されます。これは「攻めの赤字」であり、大塚メディカルデバイスという強力な資本背景があればこそ可能な、長期的なブランド価値向上のための戦略的な意思決定です。また、群馬県高崎市に本社を置き、全国に事務所を構える体制により、全国の大学病院や基幹病院との密なネットワークが構築されており、これが「手技」を伴うデバイスの普及において、現場への教育・支援という形で強力な内部資産となっています。
✔安全性分析
財務の安全性については、非常に高い水準を維持しています。自己資本比率60.1%という数値は、今期の大幅な赤字計上後も依然として健全であり、一般的な製造業の合格ラインを大きく上回っています。流動負債1,349百万円に対し、流動資産が2,909百万円と約2.1倍の規模を有していることから、短期的な支払い能力を示す流動比率は約215%と極めて良好です。これは、赤字決算であっても資金繰りには全く懸念がないことを意味しています。負債の部では、固定負債がわずか299百万円に抑えられており、長期的な借入負担も極めて限定的です。純資産合計2,483百万円のうち、資本金1億円に対して資本剰余金が1,364百万円積み上がっている点は、親会社からの機動的な資本注入があったことを推測させます。このように、赤字を出しながらも自己資本を厚く保ち、負債を抑えている構造は、大塚グループの戦略子会社としての役割を象徴しています。財務的な安定性を「盾」に、失敗を恐れずに高度な臨床研究という「矛」を振り続けることができる体制は、スタートアップや中堅メーカーには決して真似のできない、同社の安全性の本質であると言えるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、アフェレシス療法における世界的なデファクトスタンダードに近い「アダカラム」という独占的な技術資産を持っていることです。炎症性細胞を特異的に吸着するという物理的なメカニズムは、薬物療法とは異なるアプローチとして、薬剤が使用できない、あるいは効果不十分な患者にとっての「希望の光」となっています。また、大塚グループという巨大なブランドとグローバルなネットワーク、そして長年蓄積された臨床エビデンスの厚みは、医師や規制当局に対する圧倒的な信頼性を生んでいます。国産デバイスとしての開発・製造力も、品質安定性と供給責任の観点から大きな強みです。
✔弱み (Weaknesses)
一方で、特定の製品(アダカラム)への依存度が極めて高いことは、製品寿命や代替技術の登場に伴うリスクを常に内包しています。また、体外循環療法は高度な技術と手間を必要とするため、医師の「手技」に対する時間的コストが導入の壁になることがあります。財務的には、多額の開発投資が先行するため、今回の決算のように一時的に利益を大きく圧迫する傾向があり、製品サイクルが長い医療機器ビジネス特有の「収益のタイムラグ」が弱みとして顕在化しやすい側面があると考えられます。
✔機会 (Opportunities)
2025年8月に開始された「敗血症に対する保険適用」は、同社にとってこれまでにない巨大な成長機会です。敗血症は全世界で深刻な健康課題となっており、治療の緊急性が高いため、アダカラムの効果が認められれば、救急救命センターやICUにおける常備デバイスとしての地位を確立できます。また、CEマークを取得していることによる欧州市場での展開や、まだ未承認の疾患領域(関節リウマチ等)へのグローバルな適応拡大も大きな伸び代です。個別化医療が進む中で、患者の状態に合わせた「非薬物療法」としての価値再評価も期待されます。
✔脅威 (Threats)
外部環境の脅威としては、次世代のバイオ医薬品や低分子化合物の登場により、炎症性疾患の治療ガイドラインが劇的に変化するリスクが挙げられます。薬だけで完結する治療が普及すれば、体外循環のニーズが縮小する恐れがあります。また、診療報酬のさらなる引き下げは、デバイスの販売単価を直接的に押し下げ、利益率を低下させます。グローバル展開においては、各国の規制承認プロセスの複雑化や、コスト競争力を持つ海外メーカーの台頭、さらには特許切れに伴うジェネリックデバイスのような後発品の登場も、長期的には無視できない脅威となります。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「既存のニッチ市場での深掘り」と「新規の広大な救命市場への横展開」を同時並行で進める、二兎を追う戦略を加速させると考えられます。強固な財務体質とグループの力を活かし、医療の質そのものを変えるための仕掛けが今後の鍵となります。
✔短期的戦略
まずは、2025年8月の保険適用を追い風とした「敗血症市場」でのシェア獲得にリソースを集中投下すると推察されます。救急・集中治療領域の専門医に対し、アダカラムの即効性と安全性のエビデンスを再提示し、DPC(診断群分類別包括評価)制度下での経済的なメリットも含めた導入支援を強化すべきでしょう。今回の決算で見られた赤字は、まさにこのための販売体制の拡充や、病院向けのデモ機提供、学会を通じた情報発信といった「マーケティング・アクセル」を踏み込んだ結果であると考えられます。短期的な目標は、この敗血症領域の売上を早期に立ち上げ、開発投資の回収サイクルを軌道に乗せること。これにより、次期決算では営業損失の大幅な縮小と、売上高成長率の劇的な向上を目指す動きが見られると推測します。
✔中長期的戦略
中長期的には、アダカラムの「適応症の世界的ポートフォリオ化」と「デバイスのスマート化」を軸にした戦略が想像されます。欧州等で既に認められている関節リウマチ等の適応を日本でも進め、あらゆる自己免疫疾患に対する「非薬物療法の第一選択肢」としての地位を固めるでしょう。また、大塚グループのIT・デジタル技術を融合させ、体外循環中のデータをリアルタイムで解析し、患者ごとに最適な治療時間を調整する「インテリジェント・アフェレシス」の開発などが期待されます。これにより、手技の煩雑さをテクノロジーで解消し、より広範な医療機関での導入を可能にします。さらに、日本発の国産技術として、アジアや新興国市場への積極的な技術供与と販売網拡大を行い、全世界の「薬剤耐性(AMR)」や「重症炎症」に苦しむ患者を救うグローバル・プラットフォーマーとしての道。第49期の赤字は、その壮大な未来予想図を描くための、必要不可欠なキャンバスの一色であったことが証明される日が来ると確信します。
【まとめ】
株式会社JIMROの第49期決算は、一見すると厳しい数字が並んでいますが、その実態は「日本の医療の質を一段階引き上げるための、高貴な先行投資」の記録でした。資産合計4,132百万円、自己資本比率60.1%という盤石な盾を持ちながら、752百万円という損失を未来のために使い切る姿は、大塚グループの誇り高き戦略そのものです。IBDという長年の戦いから、敗血症という命の最前線へ。同社が手がける「吸着」というテクノロジーは、単なる医療機器の枠を超え、現代医療が抱える「薬だけでは救えない領域」を補完する、不可欠なインフラへと進化しています。2025年8月の保険適用を機に、同社の事業は新たな成長曲線を描き始めるでしょう。数字の裏側にあるのは、一分一秒を争う現場の患者を救いたいという、創業以来変わらぬエンジニアと研究者の情熱です。株式会社JIMROの次なる50年に向けた航海は、今まさに、最も深い闇を照らす希望の光として、加速を始めています。
【企業情報】
企業名: 株式会社JIMRO
所在地: 群馬県高崎市西横手町351番地1
代表者: 代表取締役社長 足立 知也
設立: 1977年11月8日
資本金: 1億円
事業内容: アフェレシスデバイス「アダカラム」や大腸用ステント「AJIRO」などの医療機器の研究開発、製造、販売、輸出入。大塚グループの医療機器事業の中核を担う。
株主: 大塚メディカルデバイス株式会社(100%)
