九州の経済地図がいま、劇的な変貌を遂げようとしています。熊本へのTSMC進出という歴史的な転換点を背景に、地元の熱気がかつてないほど高まる中、その「熱」を具体的な「形」に変えるべく暗躍するプロフェッショナル集団が存在します。今回注目するのは、ふくおかフィナンシャルグループ(FFG)をバックボーンに持つ株式会社FFG成長投資です。彼らが担うのは、単なる資金の融通ではありません。地域の老舗企業や、独自技術を持つ中堅企業が直面する「事業承継」や「成長の壁」という重い課題に対し、投資というバトンを繋ぐことで次世代の火を灯し続ける、いわば地域経済の「再生請負人」としての役割です。2026年3月現在、日本全体が深刻な後継者不足という「2025年問題」の余波に晒される中で、この九州発の成長マネーがいかなる軌跡を描いているのか。官報に掲載された第4期決算公告を入り口に、家具の街・大川から長崎のホテルまでを網羅する多角的な投資戦略と、その盤石な財務基盤の深層を、経営戦略コンサルタントの視点で紐解いていきましょう。
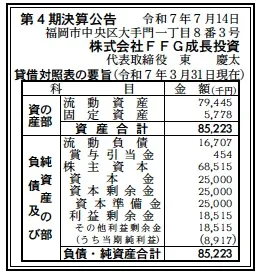
【決算ハイライト(第4期)】
| 資産合計 | 85百万円 (約0.9億円) |
|---|---|
| 負債合計 | 17百万円 (約0.2億円) |
| 純資産合計 | 69百万円 (約0.7億円) |
| 当期純利益 | 9百万円 (約0.1億円) |
| 自己資本比率 | 約80.4% |
【ひとこと】
第4期決算は、当期純利益9百万円を確保し、設立以来の着実な収益化フェーズに入っています。自己資本比率80.4%という極めて高い数字は、同社が多額の負債を抱えてリスクを負う「プリンシパル投資」の主体というよりは、グループ全体の投資戦略を立案・管理し、受託したファンドを運営するGP(運営会社)としての健全性を反映しています。利益剰余金が19百万円まで積み上がっており、九州各地での旺盛な事業承継ニーズを捉え、安定した管理報酬と成功報酬の獲得サイクルが回り始めていることが伺えます。
【企業概要】
企業名: 株式会社FFG成長投資
設立: 2021年
株主: 株式会社ふくおかフィナンシャルグループ 100%
事業内容: 各種成長支援ファンドの組成・運営。九州・山口地域の中小企業を対象とした事業承継支援、事業再生、地域活性化を目的としたエクイティ投資。地域経済の持続可能性を高める「共創型」投資の主導。
【事業構造の徹底解剖】
同社の事業は「九州経済エコシステムにおける成長資本供給事業」に集約されます。具体的には、以下の部門等で構成されています。
✔事業承継・事業再生投資部門
オーナーの高齢化や後継者不足に悩む九州の優良企業に対し、資本面と経営面の両方から支援を行う中枢部門です。直近では、国内シェアNo.1の家具卸売を誇る「株式会社関家具」への投資(2025年9月)に象徴されるように、地域の雇用と文化を支える「地場トッププレイヤー」をターゲットとしたポートフォリオを構築。一時的な資金供給に留まらず、FFGのネットワークを活かしたプロ経営者の派遣やガバナンス構築により、企業の「第二創業」を主導しています。
✔地域活性化・観光レジャー投資部門
「ホテルニュー長崎」や唐津の「ONCRI-KARATSU」といった、地域の顔となる宿泊・観光施設への投資を強化しています。これは単なる不動産投資ではなく、観光資源の磨き上げを通じて地域全体への波及効果(観光消費の最大化)を狙う戦略的なアプローチです。鉄道関連メディアの「ビコム」や、洋菓子の「ストロベリーガーデン」など、地域ブランドとしてのポテンシャルが高いニッチトップ企業を支援し、九州の魅力を内外へ発信するハブとしての役割を担っています。
✔製造・基盤産業支援部門
九州の産業を下支えする製造業(精密板金加工の俵工業所、石灰製品の坂本石灰工業所等)に対し、成長資金を投じています。特に半導体関連の需要が急増する中で、供給網(サプライチェーン)の維持と高度化は、九州経済全体の競争力に直結する課題です。これらの地道な基盤産業に対し、銀行融資の枠を超えた「成長を共にする資本」を提供することで、地域の産業空洞化を防ぎ、技術の承継を確実なものにしています。
【財務状況等から見る経営環境】
✔外部環境
九州経済を取り巻く外部環境は、2026年3月現在、構造的な課題と歴史的なチャンスが交差する劇的な局面を迎えています。マクロ視点では、少子高齢化に伴う「事業承継の崖」が現実味を帯びており、九州全体で数万社の中堅・中小企業が存続の危機にある一方、福岡市を中心とした人口流入やインバウンドの定着、そして「シリコンアイランド九州」の再興を象徴する半導体ブームが、新たな経済循環を生んでいます。金利上昇トレンドの定着は、借入金に依存する企業にとって逆風ですが、それは同時に、同社のように「エクイティ(資本)」で成長を支援できるプレイヤーへの期待を高めています。政府が進める「資産運用立国」や地域金融機関への役割期待も追い風となり、単なる「貸し手」から「リスクマネーの供給手」へのシフトが、地方創生の決定的な分水嶺になっていると考えます。
✔内部環境
内部環境を分析すると、同社は「ふくおかフィナンシャルグループ」という、九州最強の金融プラットフォームを最大限に活用した「情報の非対称性」を強みとしています。福岡銀行、熊本銀行、十八親和銀行という、地域シェアNo.1の銀行網から得られる膨大な顧客データと、数十年におよぶ取引で培われた経営者との信頼関係は、東京のPEファンド(投資ファンド)が容易に模倣できない参入障壁です。決算数値から読み取れるのは、資産合計85百万円という極めて「筋肉質な運営」です。これは投資資金自体をファンド(LPS等)に分離し、本社はあくまで「高度な判断と管理」に特化したプロフェッショナル集団であることを示しています。利益剰余金が19百万円積み上がっている事実は、設立4年目にして運営モデルが確立され、安定した利益創出体制が整った証左です。東慶太社長のもと、銀行の堅実さと投資の機動力を高いレベルで融合させている組織文化も、強力な内部資産であると推察します。
✔安全性分析
財務の安全性については、装置産業のような重い固定資産を抱えない「知恵とネットワークの事業」として、極めて盤石な状態にあると分析します。第4期末の自己資本比率は約80.4%に達しており、純資産69百万円に対して、外部への有利子負債は皆無に近い状態です。流動資産79百万円に対し流動負債17百万円という比率(流動比率約465%)を見ても、短期的な支払能力に懸念は1ミリもありません。注目すべきは資本金25百万円に対し資本剰余金が25百万円、さらに利益剰余金が19百万円と、各層が厚く構成されている点です。これは、親会社からの資金供給を効率的に活用し、短期間で「自律的な利益蓄積」を達成したことを意味します。投資事業は一度のExit(売却)で利益が跳ね上がるボラティリティを孕みますが、同社は管理報酬等の安定収益で組織を維持しつつ、着実に黒字を積み上げており、不況下においても「地域企業の伴走」を途切れさせることのない強固な安全余裕を保有していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
株式会社FFG成長投資の最大の強みは、FFG傘下の3つの地方銀行が持つ圧倒的な市場シェアと、地域に深く根ざした「一次情報」へのアクセス権にあります。また、単なる「投資」に留まらず、銀行融資やビジネスマッチング、DX支援といったグループ全体の総合力を投資先に提供できる点は、独立系ファンドにはない強力な差別化要因です。自己資本比率80%超という健全な財務を背景に、短期的なリターンに捉われず、地域の雇用維持や伝統の継承といった「社会的価値」と「経済的利益」を高い次元で両立させる、ユニークな立ち位置を確立していると考えます。
✔弱み (Weaknesses)
一方で、ビジネスが九州・山口という特定の地理的エリアに特化しているため、地域の人口動態や景気変動に業績が左右されやすい「地理的リスク」を内包しています。また、GP(運営会社)としての資産規模が1億円未満とコンパクトであるため、数兆円規模のグローバル資本と正面から競合するような巨大案件における単独での影響力には一定の制約があります。高度な専門性を少人数の精鋭で維持しているがゆえに、投資案件の増加に伴う「目利き」の人材確保と育成が、将来的なスケールを左右する潜在的な課題として推察されます。
✔機会 (Opportunities)
今後の機会としては、半導体産業の集積を機とした「周辺産業の構造改革」への支援需要が挙げられ、特に技術承継が必要な製造業やロジスティクス分野において、新たな投資先を発掘する絶好のタイミングとなります。また、サステナブル投資(ESG)への関心が高まる中で、地産地消のSweetsブランドや地域伝統の家具産業への支援は、インパクト投資としてのプレミアムな価値を持つチャンスがあります。デジタル証券(セキュリティ・トークン)等を活用し、地域住民が投資家として地場企業を応援する「共感型金融」のプラットフォームを構築することも、新たな市場創出に寄与すると考えます。
✔脅威 (Threats)
直面する脅威としては、東京のメガバンクや外資系投資ファンドによる地方市場への参入激化があり、有望な投資案件の争奪戦によってバリュエーション(企業価値評価)が高騰し、将来の投資収益率が低下するリスクがあります。また、電気料金や燃油コストの不安定な推移は、投資先である製造業やホテル業の利益を圧迫する懸念を無視できません。さらに、人口減少による国内市場の長期的な縮小は、投資先の「出口戦略(売却や上場)」の難易度を高める外的要因として、常に警戒が必要であると分析します。
【今後の戦略として想像すること】
(SWOT分析の結果を踏まえて、強みを活かして機会を取りに行く戦略、強みを活かして脅威を回避する戦略、弱みを強みに転換できるポイントを見出して機会を取りに行く戦略、弱みと脅威が回避できないのであれば撤退する戦略等、SWOT分析の内容を考慮して戦略を考察すること。)
✔短期的戦略
短期的には、2025年後半から急速に拡大しているポートフォリオ企業間の「グループ内シナジーの極大化」に注力すると推測します。具体的には、関家具の高品質なオフィス家具を、投資先である各ホテルや地域企業へ導入したり、ストロベリーガーデンのECノウハウを伝統産業の販路拡大へ転用したりといった、自律的な「経済圏」の構築を加速させる施策が有効でしょう。また、半導体ブームに沸く熊本・阿蘇エリアにおいて、観光施設と周辺の製造基盤をデータで繋ぐ「エリア価値向上パッケージ」を提案し、第4期に見られた健全な黒字幅を維持しつつ、受託資産残高(AUM)の質の向上を最優先課題に動くと推察されます。採用面においても、FFGの安定性を武器に、不動産テックやPMI(買収後統合)に強い専門職を積極的に確保し、現場の伴走力を一段と高めるはずです。
✔中長期的戦略
中長期的には、単なる「ファンドの管理人」から、九州の「産業構造のデザイナー」への脱皮を狙う戦略を描いていると考えられます。2030年を見据え、特定の注力分野(例えば「アグリ×テック」や「地域交通のMaaS化」)において、自社の投資先を核とした「新産業コンソーシアム」を主導し、自治体や大学と連携した大規模な地域再生プロジェクトを牽引するのではないでしょうか。技術面では、グループが保有する膨大な取引データと投資先の行動データをAIで統合し、地域の倒産リスクを事前に予知して「予防的投資」を実行するような、次世代の「スマート・リージョナル・ファイナンス」のデファクトスタンダードを確立することも推察されます。また、財務的な余裕を背景に、アジア各国の主要デベロッパーやファンドとの提携を深め、九州の優良企業を世界市場へ直接橋渡しする「グローバル・サクセッション・ハブ」としての地位を不動のものにすることで、人口減少下の日本においても、世界の成長を取り込む構造改革を進めるものと推測します。
【まとめ】
株式会社FFG成長投資の第4期決算を総括すると、そこには「地域の誇り」を「未来の力」へと転換している、極めて志の高い経営実態が浮かび上がります。当期純利益9百万円という数字は、単なる利益の多寡以上に、地域に根ざした金融グループが、いかなる時代の荒波にあっても顧客に寄り添い、共に汗をかくという強い決意の結晶です。家具の街に響く職人の音、老舗ホテルの伝統的なおもてなし、そして精密機械を支える匠の技。それら一つ一つの「九州の輝き」を、投資という手段で絶やさず、磨き上げ、次の世代へと送り届ける。同社が担う役割は、わが国の地方創生という巨大な挑戦における「循環の心臓」そのものです。これからどれほど時代が変わり、デジタルの翼で宇宙を狙う企業が現れようとも、同社が培ってきた「リアルな地域の知性」と「圧倒的な資本の安定性」は、地域社会を支える揺るぎない基盤であり続けるでしょう。北の大地に刻まれた軌道が100年を目指すように、この福岡から始まる「成長の軌道」もまた、次の世紀に向けて確かな価値を運び続けることを、今回の決算書は確信させてくれます。
【企業情報】
企業名: 株式会社FFG成長投資
所在地: 福岡県福岡市中央区大手門1-8-3
代表者: 代表取締役 東 慶太
設立: 2021年4月
資本金: 25,000,000円
事業内容: 成長支援ファンド、事業承継ファンド等の組成および運営管理
株主: 株式会社ふくおかフィナンシャルグループ(100%)
