「創薬」というフロンティア。それは、数万回に及ぶ試行錯誤と、10年単位の歳月、そして数百億円規模の資金を投じてもなお、成功確率が極めて低いと言われる、人類が挑む最も過酷なギャンブルの一つかもしれません。しかし、その「博打」の先に、不治の病に苦しむ人々の未来があるとしたら、誰かがそのリスクを引き受けなければなりません。今回注目するのは、旧新生銀行(現SBI新生銀行)からカーブアウトし、金融の精緻なロジックとバイオサイエンスの深い知性を融合させた異色のプロフェッショナル集団、新生キャピタルパートナーズ株式会社です。2026年3月の視点から、彼らの第7期決算公告を読み解くと、そこには日本のライフサイエンス産業を底上げしようとする静かな、しかし確固たる意志が財務諸表という形で刻まれていました。日本の知財を世界に羽ばたかせる「金融の設計図」の真髄を、経営戦略コンサルタントの視点から徹底的に考察していきましょう。
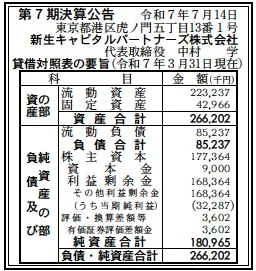
【決算ハイライト(第7期)】
| 資産合計 | 266百万円 (約2.7億円) |
|---|---|
| 負債合計 | 85百万円 (約0.9億円) |
| 純資産合計 | 181百万円 (約1.8億円) |
| 当期純利益 | 32百万円 (約0.3億円) |
| 自己資本比率 | 約68.0% |
【ひとこと】
第7期決算は、当期純利益32百万円を確保し、設立以来の堅実な経営が続いています。注目すべきは、純資産181百万円のうち利益剰余金が168百万円を占めている点です。これは資本金9百万円という極めてスリムな資本構成でありながら、VC(ベンチャーキャピタル)の運営会社(GP)として、受託している101億円規模のファンドから安定した管理報酬(マネジメント・フィー)を計上し、かつ着実に利益を蓄積できていることを示唆しています。ライフサイエンス特有の長い投資回収サイクルを前提とした、非常に規律ある経営実態が伺える好決算と考えます。
【企業概要】
企業名: 新生キャピタルパートナーズ株式会社
設立: 2019年
事業内容: 創薬・ライフサイエンス分野に特化したベンチャーキャピタル。101億円規模の「New Life Science 1号投資事業有限責任組合」の運営管理。
https://www.new-lifescience.com/
【事業構造の徹底解剖】
同社の事業は「創薬ベンチャー特化型投資運用事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ファンドマネジメント(GP)業務
101億円という巨額の「New Life Science 1号ファンド」の無限責任組合員(GP)として、投資意思決定からファンド管理までを主導しています。多くの創薬VCが特定のステージに限定する中、同社は「カンパニークリエーション(会社設立支援)」からシード、レイターまで全ステージを網羅している点が最大の特徴です。これにより、大学の研究室に眠る有望なシーズをゼロから事業化し、Exit(上場や製薬会社への売却)までを一貫して導くエコシステムを構築しています。
✔インキュベーション・ハンズオン支援業務
単なる資金提供者(マネー・プロバイダー)に留まらず、投資先の経営に深くコミットする「伴走型支援」を展開しています。旧新生銀行時代から培ってきた20年以上の投資実績と、29社のIPO(上場)を達成させたノウハウを活用。特に創薬ベンチャーに不可欠な「知財戦略」「規制当局対応」「グローバルでの提携交渉」といった専門領域において、外部のコンサルティングに頼らず自社の経験値でサポートできる体制が、投資先の成功確率を高める源泉となっています。
✔ナレッジシェア・エコシステム形成業務
note等のメディアを活用し、ブラックボックスになりがちな「創薬×金融」の情報を積極的に発信しています。「創薬ベンチャーのリアル」や「金融とサイエンスの交差点」を言語化することで、投資家、研究者、製薬会社を繋ぐプラットフォームとしての役割を担っています。この情報発信力は、次世代の起業家を呼び込むソーシング能力(投資先発掘力)の強化にも直結しており、無形資産としてのブランド価値を高めています。
【財務状況等から見る経営環境】
✔外部環境
ライフサイエンス投資市場を取り巻く外部環境は、2026年3月の現在、歴史的な「質の転換」を完了させたフェーズにあります。マクロ視点では、世界的な金利高止まり局面を経て、一時期の「バイオテック・バブル」が完全に崩壊し、現在は実力のあるシーズだけが適正な時価(バリュエーション)で評価される「誠実な市場」が戻ってきました。一方で、日本政府が掲げる「スタートアップ育成5か年計画」や、創薬エコシステム支援のための巨額の基金創設は、同社のような専門性の高いVCにとって強力な政策的追い風となっています。特に、アカデミア(大学)発の創薬シーズを社会実装するための「ディープテック支援」に対する社会的・経済的要請はかつてないほど高まっており、製薬大手によるM&A(合併・買収)需要も、自社パイプラインの補完を目的に活発化しています。出口戦略(Exit)がIPO一辺倒からメガファーマへの売却(トレードセール)へと多様化していることも、投資期間が長期化しやすいこの分野において、リスクマネジメントの自由度を高める良好な変化であると考えます。
✔内部環境
内部環境を分析すると、同社は「メガバンク系CVCからの独立」という、日本でも稀有な成功事例としての強みを保有しています。代表の中村氏をはじめとするチームは、14年間にわたり75社への投資を実行し、その約4割を上場させたという圧倒的なトラックレコード(実績)を共有しています。この「勝負勘」が、投資の目利き精度を極限まで高めています。決算数値から読み取れるのは、資産合計266百万円という「持たざる経営」の実践です。同社はあくまで「管理会社」としての資産を保有しており、運用している100億円超のファンド資産はオフバランス(簿外)で管理されています。利益剰余金が168百万円積み上がっている事実は、ファンド設立から数年が経過し、管理報酬が安定的に流入するとともに、過去の投資案件の評価益や成功報酬が計上され始めている「収穫期」の始まりを示唆しています。従業員数は非公表ですが、経営陣の顔ぶれを見る限り、金融、法務、バイオの専門家が揃っており、少数精鋭ながら世界水準の投資実務を遂行できる高い組織能力(コア・コンピタンス)を構築していると推察します。
✔安全性分析
財務の安全性に関しては、事業の性質を鑑みれば「極めて盤石」な水準にあると分析します。第7期末の自己資本比率は約68.0%に達しており、純資産181百万円に対して負債合計はわずか85百万円に抑えられています。流動資産223百万円に対し流動負債85百万円という比率(流動比率約262%)を見ても、短期的な支払能力に懸念は皆無です。注目すべきは資本金の額が9百万円という極小の設定である点です。これは、運営会社としての「身軽さ」を維持しつつ、実質的な純資産を自力で稼いだ利益(利益剰余金)で形成していることを意味します。負債の85百万円も、その多くが未払費用や税金引当金といった運営上の流動項目であると推測され、有利子負債による圧迫感は感じられません。投資事業は一度のExitで莫大なキャリ(成功報酬)が入るアップサイドがある一方で、Exitがない時期の固定費負担が課題となりますが、同社は101億円というファンド規模から得られる管理報酬だけで十分に組織を維持し、かつ黒字化できていることから、倒産リスクが極めて低く、長期戦となる創薬支援において「最後まで逃げない投資家」としての資格を財務面でも証明している状態にあると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、旧新生銀行時代からの20年に及ぶ創薬投資の「成功体験の集積」と、SBIグループの強力なプラットフォームを背後に持つ金融機能にあります。また、単なる資金供給に留まらず、会社設立そのものを主導する「カンパニークリエーション」の能力を有しており、大学の基礎研究をビジネスへと翻訳する高度な技術・経営の同時評価力は、国内の競合VCに対する決定的な差別化要因です。自己資本比率68%という盤石な財務を背景に、短期的な相場の乱高下に左右されず、科学の本質に基づいた冷静な投資判断を貫ける姿勢こそが、起業家からの絶大な信頼に繋がっていると考えます。
✔弱み (Weaknesses)
一方で、1号ファンド(101億円)の運用期間が後半に入る中で、次なる「2号ファンド」の組成に向けた実績(分配金としてのリターン)を市場に示す必要があり、Exit市場の動向に業績が一時的に左右されやすい脆弱性を孕んでいます。また、資本金9百万円という運営会社の規模は、グローバルな巨大ファンドと比較した場合、自社資金を直接投入する「プリンシパル投資」の余力が限定的であり、レバレッジを効かせた自己成長のスピードにおいて制約となる可能性があります。創薬という高度に専門的な領域ゆえに、個々のキャピタリストの知見に依存する「属人性」が、組織としてのスケールを阻害する潜在的な課題として推察されます。
✔機会 (Opportunities)
今後の機会としては、生成AIやバイオインフォマティクスの劇的な進化により、新薬開発のリードタイムが短縮され、投資効率が飛躍的に高まる可能性が挙げられます。また、日本政府による「バイオ・戦略産業」への積極的な資金投下は、投資先企業の価値を公的資金で引き上げる大きなチャンスとなります。インバウンド需要の高まりや円安の定着により、日本の優れたアカデミア資産が海外の製薬企業や投資家から「割安かつ高品質な投資対象」として再注目されており、グローバルな大型M&Aの仲介や共同投資という形で、莫大なリターンを創出する絶好のタイミングを迎えていると考えます。
✔脅威 (Threats)
直面する脅威としては、世界的なサプライチェーンの不安定化に伴う治験薬製造コストの上昇や、臨床試験の遅延リスクが挙げられ、これは投資先の資金燃焼(バーンレート)を加速させ、追加投資の負担を増大させます。また、国内外の大手IT企業がバイオテック領域への参入を強めており、有望なシーズの争奪戦によるバリュエーションの高騰が、将来の投資収益率を低下させるリスクも無視できません。サイバー攻撃による臨床データの流出や、規制当局の承認基準の急激な変更といった、一瞬で投資価値を消失させかねない「ブラックスワン的事象」は、常に警戒が必要な外的要因であると分析します。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、1号ファンドのポートフォリオ企業の中から、IPO市場の回復を待たずに「製薬大手への戦略的売却(M&A)」を加速させ、早期の現金回収実績(DPIの向上)を作ることに注力すると推測します。具体的には、既存の投資先同士を統合して「パイプラインを強化した新会社」を組成するなどの金融的な再構築を行い、買収側の食指を動かすパッケージングを進めるでしょう。また、2026年度中にも期待される「2号ファンド」の組成に向け、SBIグループ外の海外LP(出資者)からの資金調達を強化し、運用資産残高(AUM)を倍増させることで、管理報酬のベースを一段と引き上げる戦略を強めると考えられます。第7期に見られた健全な黒字は、この拡大局面における強力な「信頼のエビデンス」として活用されるものと推察します。
✔中長期的戦略
中長期的には、単なる「ファンド運営会社」から、アジアを代表する「ライフサイエンス・ビジネスのインフラ・プロバイダー」への脱皮を狙う戦略を描いていると考えられます。2030年を見据え、特定の注力分野(例えば細胞治療や核酸医薬)において、自社でラボ(実験施設)を保有したり、バイオベンチャーの共通基盤となる製造拠点を共同運営したりする「実業への進出」も視野に入っているのではないでしょうか。技術面では、AIを用いた創薬マッチングアルゴリズムを自社開発し、投資先企業の標的探索をデジタルで加速させることで、他社VCには真似できない「科学的価値の強制付加」を実現するのではないでしょうか。また、財務的な余裕を背景に、欧米のバイオ専業VCとの相互投資枠を構築し、日本発のベンチャーをシリコンバレーやボストンへ直接橋渡しする「グローバル・コネクター」としての地位を不動のものにすることで、日本という枠を超えた巨大な利益成長を取り込む構造改革を進めるものと推測します。
【まとめ】
新生キャピタルパートナーズ株式会社の第7期決算を総括すると、そこには「金融の冷徹さ」を「生命の希望」へと転換する、極めて高度な専門性と規律ある経営実態が浮かび上がります。当期純利益32百万円という数字は、氷山の一角に過ぎません。その背後にある101億円のファンド、そして20年をかけて磨かれた「死の谷を渡らせる知恵」こそが、同社の真の貸借対照表上の価値です。銀行という「守りの組織」から、ベンチャー投資という「攻めの組織」へと脱皮した彼らの歩みは、成熟した日本経済が再生するための、一つの理想的なモデルケースを示しています。生命の設計図を読み解く科学者たちと、経済の血流を司る金融家たちが、虎ノ門の地で手を取り合う。その先には、私たちがまだ見たことのない「病のない世界」への架け橋が確かに築かれつつあります。これからも、北の大地から成層圏を狙う革新企業の背中を支えるように、この「創薬の軌道」もまた、次の10年をかけて世界中へ確かな価値を運び続けることを、今回の決算書は確信させてくれます。
【企業情報】
企業名: 新生キャピタルパートナーズ株式会社
所在地: 東京都港区虎ノ門五丁目13番1号 虎ノ門40MTビル
代表者: 代表取締役 中村 学
設立: 2019年2月
資本金: 9,000,000円
事業内容: 創薬・ライフサイエンス分野の未上場企業への投資、ファンドの運営管理
