世界の都市開発やインフラ整備の現場において、機動性とパワーを兼ね備えた「小型建設機械」は欠かせない存在です。特に住宅密集地や狭い道路が多い日本、そして環境規制が厳格化する欧米市場において、ミニショベルのパイオニアとしての地位を築いてきたのが、ヤンマー建機株式会社です。1968年に小型ディーゼルエンジン搭載の国産第1号ミニショベルを世に送り出して以来、同社は常に現場の課題を解決する「独創的なアイデア」で業界をリードしてきました。2025年6月に公示された第21期決算(2025年3月期)の数字を紐解くと、そこには世界規模での競争が激化する中で、次世代の「ZEV(ゼロ・エミッション・ビークル)」や「スマート・コンストラクション」への移行という産みの苦しみと、それを支える圧倒的な財務の健全性が鮮明に浮かび上がってきました。今回は経営戦略コンサルタントの視点から、福岡県筑後市から世界を動かす同社の真の実力と、2026年現在の戦略的立ち位置を深く考察していきましょう。
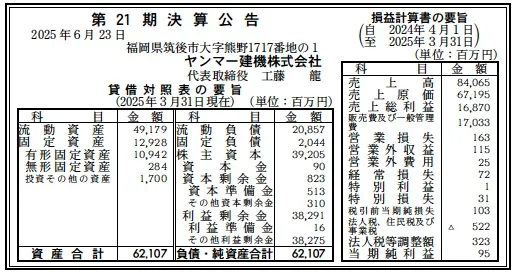
【決算ハイライト(第21期)】
| 資産合計 | 62,107百万円 (約621.07億円) |
|---|---|
| 負債合計 | 22,901百万円 (約229.01億円) |
| 純資産合計 | 39,205百万円 (約392.05億円) |
| 当期純利益 | 95百万円 (約0.95億円) |
| 自己資本比率 | 約63.1% |
【ひとこと】
第21期の決算は、売上高84,065百万円という巨大な事業規模を維持しながら、最終利益95百万円を確保する着実な着地となりました。営業利益ベースでは163百万円の損失を計上していますが、これは次世代の電動化や自律走行技術といった、将来の成長に向けた研究開発費の先行投資が影響していると推察されます。特筆すべきは63.1%という高い自己資本比率であり、いかなる市場変動にも耐えうる盤石な財務基盤を誇っている点がポジティブに評価できます。
【企業概要】
企業名: ヤンマー建機株式会社
設立: 2004年7月(創業1914年)
株主: ヤンマーホールディングス株式会社(100%)
事業内容: 小型建設機械(油圧ショベル、ローダー等)および汎用製品(発電機等)の開発・生産・サービス・販売。ヤンマーグループにおける建設機械事業の中核を担っています。
https://www.yanmar.com/jp/about/company/construction/
【事業構造の徹底分析】
同社の事業は「トータル・コンパクト・ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔小型建設機械(ミニショベル・キャリア・ローダー)部門
同社の収益の柱であり、世界最小クラスのミニショベルから、都市型土木に最適な超小旋回モデルまで、多様なラインナップを誇ります。特に「ViO(ビオ)シリーズ」に代表される、後方超小旋回技術は、狭い現場での安全性を飛躍的に高めており、国内トップクラスのシェアを支えています。ヤンマー独自の自社製エンジンとのマッチングにより、燃費性能と信頼性の両立を実現している点が最大の特徴です。
✔汎用製品・電力ソリューション部門
建設現場や災害時の電源として不可欠なポータブル発電機や、夜間作業を支える投光機などを展開しています。創業からのDNAである「エンジン技術」を応用し、耐久性の高い空冷ディーゼルエンジン搭載モデルなどをラインナップ。建設機械とセットで提案できる強みを活かし、現場のトータルサポートを実現しています。
✔グローバル・マニュファクチャリング&サービス部門
福岡県筑後市のマザー工場を核に、フランスやドイツ、アメリカの拠点を統合したグローバルな生産・供給体制を構築しています。2016年のドイツTerex社の買収や2019年のアメリカASV社の買収により、各地域のニーズに即した製品開発と迅速なアフターマーケット支援を行っています。これにより、地産地消型のサプライチェーンを強化し、為替や物流リスクへの感応度を下げた事業構造へと進化しています。
【財務状況等から見る経営環境】
✔外部環境
建設機械業界を取り巻くマクロ環境は、2026年3月の現在、世界的な「グリーン・リカバリー」の潮流により、大きな転換点を迎えています。欧州や北米市場においては、エンジン駆動の建機に対する規制が一段と強まっており、完全電動(ZEV)の小型ショベルに対する需要が爆発的に拡大しています。また、日本国内においても「2024年問題」に伴う建設現場の人手不足解消のため、AIやIoTを駆使した自律走行や遠隔操作といった「ICT施工(スマート・コンストラクション)」への対応が、受注の決め手となっています。原材料費やエネルギー価格の高止まりは継続的なコスト圧迫要因ですが、一方で、都市部のインフラ再整備や災害復旧のための機動性の高い小型建機へのニーズは、構造的に底堅いものがあります。市場全体としては、単なるハードウェアの提供から、稼働状況をデジタルで可視化し、LCC(ライフサイクルコスト)を最適化する「サービスとしての建機(MaaS)」への移行が進んでいる経営環境にあると推察されます。
✔内部環境
同社の内部環境における最大の強みは、ヤンマーグループの総力を結集した「垂直統合型の研究開発」と、地域に根ざした「現場密着力」にあります。財務諸表を分析すると、売上高84,065百万円に対し、売上原価が67,195百万円(原価率約79.9%)となっています。これは、部品からエンジン、最終組み立てまでをグループ内でコントロールできる体制が、他社に対するコスト優位性を生んでいる証左です。一方で、販売費及び一般管理費が17,033百万円(売上比約20.3%)と、営業利益を上回る規模で計上されている点は、将来のZEV化に向けた膨大なR&D投資や、グローバル拠点の統合に伴う管理コストの先行発生が要因であると考えられます。ブランドタグライン「Building With You」を掲げ、顧客だけでなくパートナー代理店との長期的な関係構築に注力している点は、激変する市場において「選ばれるブランド」としての地位を盤石にしています。社長メッセージにある「資源循環型社会への実現に向けた革新」は、社員の能力強化とシナジー創出を促す、強力なミッションとして内部に浸透していると判断されます。
✔安全性分析
貸借対照表(BS)を詳細に見ていくと、同社の財務健全性は極めて強固な水準にあることが分かります。資産合計62,107百万円に対し、純資産が39,205百万円となっており、自己資本比率は約63.1%に達しています。一般的に設備投資や在庫負担が重い重機メーカーにおいて、自己資本比率が40%を超えれば優良とされる中で、この6割超という数字は、ヤンマーグループ全体の資本力の厚さと、同社の安定した経営姿勢を象徴しています。流動負債20,857百万円に対し、流動資産は49,179百万円を保有しており、流動比率は約235.8%という圧倒的な支払能力を誇ります。これは短期的な景気後退や原材料費の急騰に対しても、一切の資金懸念がないことを示しています。利益剰余金が38,291百万円と、資本金9,000万円に対して圧倒的に積み上がっている点からも、過去の成功を糧に、不測の事態に備えつつ次なる大規模投資へ向けた「ダム」を築いてきた歴史が伺えます。負債の部を見ても固定負債は2,044百万円と極めて少なく、長期的な金利上昇リスクや過大な借入負担とは無縁の、極めて自立した経営環境にあると考えられます。この盤石な安全性こそが、10年、20年単位での研究開発が必要な電動化シフトを完遂させるための、最強の盾となっていると推測されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
ミニショベルのパイオニアとしての世界的なブランド認知度と、自社製高効率エンジンという独自の「心臓部」を保有している点が最大の強みであると考えられます。また、63%を超える極めて高い自己資本比率に裏打ちされた財務的なレジリエンスが、不透明な経済状況下でも攻めのR&D投資を可能にしています。さらに、福岡、フランス、ドイツ、アメリカに広がる多極的な生産・サービス網が、各地域の顧客ニーズを迅速に製品化する機動力となり、他社が容易に模倣できないグローバルなバリューチェーンを構築していると推察されます。
✔弱み (Weaknesses)
損益計算書における営業損失163百万円は、現在の売上高840億円という規模に対して、次世代技術への投資負担やグローバル拠点網の維持管理コストが、短期的な収益性を圧迫している構造を示唆しています。また、主要な収益源が小型建機に特化しているため、特定の建設セグメントの変動や、競合する新興メーカーによる価格競争の影響を直接的に受けやすい側面があると考えられます。さらに、日本国内のマザー工場と海外子会社との間での、最新技術の共有やガバナンスの最適化において、依然として組織的な調整コストが残っている可能性も否定できず、グループ統合の果実を完全に刈り取るためのスピード感が将来的な課題になると推測されます。
✔機会 (Opportunities)
世界的な脱炭素シフトによる「電動ミニショベル」への全面的な置き換え需要は、同社にとって千載一遇のチャンスです。特に都市部の夜間工事や、換気の難しい室内解体現場において、同社のZEV技術は圧倒的な支持を得るでしょう。また、ICT施工の義務化が進む中、AIによる自動整地や遠隔操作システムを建機に標準搭載することで、単なる「機械の販売」から「現場の生産性向上ソリューション」へと提供価値をシフトさせるチャンスが広がっています。さらに、2026年現在はアジアの新興国における都市化も継続しており、グローバルな販売網を活かして、欧米で磨いた高性能機を戦略的に投入できる余地も大きいと考えられます。
✔脅威 (Threats)
原材料費や物流コスト、エネルギー価格の予測困難な高騰は、固定価格での取引が多い建機ビジネスにおいて、利益率を直接的に直撃する最大の外部脅威であり続けています。また、中国などの新興メーカーが安価な電動建機を武器に、同社の主戦場である欧州や東南アジアで急速にシェアを拡大しており、価格競争の激化が懸念されます。さらに、地政学的な緊張によるグローバルサプライチェーンの寸断や、各国の保護主義的な貿易規制の強化が、強みであるグローバル生産体制の効率を削ぐリスクもあり、常に変化する国際情勢への高度な適応能力が求められる厳しい環境にあると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
足元の戦略としては、第21期で発生した営業損失を早期に解消するための「オペレーショナル・エクセレンスの徹底」に注力すると推測されます。具体的には、福岡、ドイツ、アメリカの生産拠点間での部品共通化や相互補完を一段と加速させ、グループ全体での在庫回転率を向上させる戦略です。また、人手不足に悩む国内の建設会社に対し、後付け可能なICTツール(マシンガイダンス等)や、稼働状況を監視する「SMARTASSIST」による保守契約を強化し、単発の製品販売に依存しないストック型のサービス収益を底上げするのではないでしょうか。現在開発中のZEVモデルの一部を早期に市場投入し、先行者利益を獲得することで、研究開発費の早期回収と、環境リーダーとしてのリブランディングを成功させる動きが加速すると考えられます。まずは筋肉質な経営体質を再構築し、第22期における黒字幅の拡大を最優先する時期であると推察されます。
✔中長期的戦略
中長期的には、単なる「建設機械メーカー」から「持続可能な社会インフラを共創するテクノロジー企業」への完全なリポジショニングを目指す戦略が想像されます。具体的には、自律走行技術を極限まで高めた「無人化建設システム」の構築や、水素エンジンや全固体電池を活用した「究極のカーボンニュートラル・プラットフォーム」の提供です。資産合計621億円という盤石な基盤を活かし、AI技術を持つスタートアップとの資本業務提携や、地域のエネルギーインフラ企業との連携を主導し、ヤンマーの建機がハブとなって地域の脱炭素化を牽引する役割が期待されます。また、海外展開として、買収したTerex(現Yanmar Compact Germany)やASVのブランドを完全にヤンマーブランドへ統合・昇華させ、世界中どこでも「小型建機といえばYANMAR」という、唯一無二のグローバル・ブランドを確立することが、持続的な成長に向けた究極の戦略になると考えられます。将来的には、保有する膨大な現場稼働データをAIで解析し、土木工事そのものを自動で最適化する、建設業界のOSとしての地位を確立していくのではないかと想像します。
【まとめ】
ヤンマー建機株式会社の第21期決算は、同社が「伝統あるモノづくり」の誇りを堅持しつつ、次世代の破壊的イノベーションに挑むための、力強い「足場固め」の時期であることを示しています。営業利益ベースでの苦戦は、未来の「ZEV市場」を独占するための戦略的な先行投資であり、資産総額621億円、自己資本比率63%という数字は、その挑戦を可能にするための最強の資本的裏付けです。2026年3月の現在、世界は物理的な距離をデジタルで克服し、環境負荷をゼロにするという壮大な目標に向かっています。同社が掲げる「Building With You」というタグラインは、現場の泥にまみれ、顧客と共にあらんとする同社の誠実な姿勢そのものです。筑後の地から世界へ、同社が生み出す一台一台のショベルは、これからも世界の街を創り、私たちの未来を耕し続けてくれることでしょう。これからの100年に向けて、ヤンマー建機がどのような新しい「価値ある風景」を私たちに見せてくれるのか。コンサルタントの視点からも、その果てなき躍進を心より支援し、注視していきたいと思います。
【企業情報】
企業名: ヤンマー建機株式会社
所在地: 福岡県筑後市大字熊野1717番地-1
代表者: 代表取締役社長 工藤 龍
設立: 2004年7月21日
資本金: 90百万円
事業内容: 小型建設機械、汎用製品の開発・生産・サービス・販売。ヤンマーグループの建設機械事業を統括。
株主: ヤンマーホールディングス株式会社(100%)
