日本の都市風景を支える建築物。高度経済成長期からバブル期にかけて建設された膨大なストックが更新期を迎える今、建設業界の主戦場は「建てる」ことから「守り、育てる」ことへと劇的にシフトしています。建物の生涯コスト(ライフサイクルコスト)の7割以上が竣工後の管理・運営に費やされるという事実を前に、不動産オーナーにとって信頼できる管理パートナーの存在は、資産価値を左右する死活問題となっています。今回注目するのは、準大手ゼネコンの一翼を担う株式会社フジタの100%子会社であり、技術力とホスピタリティを武器にワンストップソリューションを展開するフジタビルメンテナンス株式会社です。2025年7月に公示された第37期決算(2025年3月期)からは、ゼネコン系管理会社ならではの強固な収益基盤と、DX(デジタルトランスフォーメーション)を加速させる次世代の戦略が鮮明に浮かび上がってきました。経営戦略コンサルタントの視点から、建物の未来を拓く同社の真の実力を紐解いていきましょう。
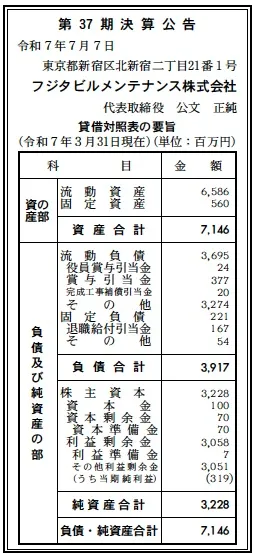
【決算ハイライト(第37期)】
| 資産合計 | 7,146百万円 (約71.46億円) |
|---|---|
| 負債合計 | 3,917百万円 (約39.17億円) |
| 純資産合計 | 3,228百万円 (約32.28億円) |
| 当期純利益 | 319百万円 (約3.19億円) |
| 自己資本比率 | 約45.2% |
【ひとこと】
第37期の決算は、売上高16,560百万円という堅実な事業規模を背景に、当期純利益319百万円を確保する安定した着地となりました。特筆すべきは45.2%という高い自己資本比率です。労働集約的な側面が強く、不測の修繕リスクを抱えやすいビルメンテナンス業界において、これほど健全なバランスシートを維持できているのは、親会社フジタとの連携による優良案件の確保と、徹底したリスク管理、そして「リニューアル(RN)」という高付加価値部門の成長が寄与していると推察されます。
【企業概要】
企業名: フジタビルメンテナンス株式会社
設立: 1988年(昭和63年)
株主: 株式会社フジタ(100%)
事業内容: ビル・マンションの総合管理(BM)、建物のリニューアル工事(RN)、プロパティマネジメント(PM)、建物診断・BIM活用ソリューション
【事業構造の徹底解剖】
同社の事業は「ライフサイクルマネジメント事業」に集約されます。具体的には、以下の部門等で構成されています。
✔建物総合管理部門(BM)
24時間365日の管理体制をベースに、設備・清掃・警備・環境衛生というビル運営の根幹を支えています。建設エンジニアリング技術を活かした「予防保全」に強みを持ち、単なる事後対応ではなく、建物の長寿命化を目的とした高度な維持管理を提供しています。病院清掃などの専門領域においても「医療関連サービスマーク」を取得するなど、質の高いサービスが特徴です。
✔リニューアル部門(RN)
建物ごとに適切な「診断と処方」を行う、建物の主治医としての役割を担います。ゼネコン系ならではの技術力を活かし、大規模改修から耐震補強、省エネルギー工事、3Dパースを用いたリノベーションまでを網羅しています。Webカメラによる現場監視など、安全性と透明性を高めた施工体制により、管理から工事までを一括サポートする体制を確立しています。
✔ソリューション&プロパティマネジメント部門(PM)
建物オーナーのパートナーとして、収益最大化を目的とした運営管理を行います。BIM(Building Information Modeling)データを活用した建物管理システムの構築や、エネルギー消費を分析するエコチューニングなど、最新技術を用いた資産価値向上の提案を行っています。また、エリアマネジメントを通じて「まち育て」にも貢献する、広義の不動産マネジメントを展開しています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月の現在、ビルメンテナンス業界を取り巻くマクロ環境は、大きな構造変化の渦中にあります。まず、国内の労働力不足は深刻を極めており、現場を支える技術者や清掃スタッフの人件費高騰が収益を圧迫する最大の懸念事項です。一方で、2024年の省エネ基準義務化や、不動産業界におけるESG投資の加速は、同社にとって強力な追い風となっています。古い建物のカーボンニュートラル対応(ZEB化改修等)や、耐震性能の向上、さらには働き方の多様化に伴うオフィスビルのコンバージョン(用途変更)といった「既存ストックの有効活用」への需要が爆発的に拡大しているからです。また、テクノロジー面ではBIMの普及が加速しており、設計・施工段階だけでなく、運用段階でのデータ利活用が物件選定の重要な指標となりつつあります。市場全体としては、単に「綺麗に保つ」だけの管理会社ではなく、最新の法規制や環境ニーズに対応し、建物の「稼ぐ力」を最大化できる「戦略的パートナー」への淘汰が進んでいると考えられます。
✔内部環境
同社の内部環境における最大の強みは、株式会社フジタという強力なバックボーンを持つことによる「高度な人的資本」と「技術的知見の集積」にあります。財務諸表を分析すると、第37期の売上高16,560百万円に対し、利益剰余金が3,058百万円積み上がっており、自己資本の厚さが際立ちます。有資格者一覧を見ても、建築士や施工管理技士、電気主任技術者といった専門人材が数百名規模で在籍しており、この「人的資産の質」こそが、難易度の高い大型物件や医療施設の管理を可能にしています。また、3DパースやVRパノラマを活用したプレゼンテーション、BIMをベースとした「FM BIMシステム」の導入など、デジタルツールを顧客とのコミュニケーションや管理効率化の核に据えている点は、保守的な業界において非常に先進的です。組織面では、全国に支店・営業所を網羅し、迅速なレスポンス体制を構築できていることも、顧客満足度の向上とリピート率の維持に寄与していると考えられます。課題としては、こうした高度人材のさらなる確保と、多岐にわたる有資格者の技能をいかに「デジタルアセット」として形式知化していくかが、将来の収益性を左右する焦点になると判断されます。
✔安全性分析
財務諸表を詳細に見ていくと、同社の安全性は非常に高い水準で維持されていることが分かります。資産合計7,146百万円に対し、流動資産が6,586百万円(約92%)を占めており、現金同等物を含む手元流動性が極めて高い状態です。これは、管理業務という安定したキャッシュフローを生む事業特性に加え、資金運用が非常に保守的かつ健全であることを示しています。流動負債3,695百万円に対し流動資産が大きく上回っており、流動比率は約178.2%に達しています。短期的な支払能力において懸念は一切見当たりません。また、固定負債はわずか221百万円であり、その多くが「退職給付引当金(167百万円)」で構成されている点も注目すべきです。これは、将来の負債を適切に引き当てつつ、外部借入に頼らない「実質無借金経営」に近い財務構造であることを意味します。資本金100百万円に対し、利益剰余金が約30倍の3,058百万円も積み上がっている点は、30年以上にわたる堅実な利益蓄積の証であり、不況期や急激なコスト高騰に対しても、自力で吸収できる強靭な財務的レジリエンスを有していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
ゼネコンであるフジタのグループ力を背景とした圧倒的な施工・エンジニアリング技術と、1級建築士や施工管理技士を多数擁する専門家集団としての「技術的信頼性」が最大の強みであると考えられます。また、管理(BM)から大規模改修(RN)、資産運用支援(PM)までを窓口一つで解決できる「ワンストップ提供能力」に加え、BIMや3D/VRといった最新テクノロジーを実務に落とし込む実装力が備わっています。さらに、45.2%という高い自己資本比率と潤沢なキャッシュポジションが、長期的な大規模案件の受注や、最新の管理システムへの先行投資を可能にする強力な財務基盤となっていると推察されます。
✔弱み (Weaknesses)
管理受託物件の供給において親会社であるフジタの受注動向に一定程度左右される可能性があり、グループ外からの直接受注(外販)比率の拡大において、独立系管理会社との厳しい競争にさらされるという側面があると考えられます。また、高度な技術者に依存する組織構造ゆえに、ベテラン層の退職に伴う技術承継や、若手の人材獲得競争が激化する中で、1人あたりの管理効率をデジタル技術でどこまで高められるかが将来的な課題です。さらに、479名の従業員を抱える中で、サービス品質の「ホスピタリティ」という定性的な付加価値を全国の現場レベルで均質に維持し続けることの調整コストが、組織拡大に伴い増大する懸念も推測されます。
✔機会 (Opportunities)
建築物省エネ法改正に伴う既存ビル・マンションの「グリーン改修(省エネリニューアル)」市場の爆発的拡大は、同社にとって絶好の成長機会です。また、政府が推進する「デジタル田園都市国家構想」やスマートシティ化の流れの中で、BIMデータを活用した建物管理(デジタルツイン)への需要が高まっており、同社が先行して構築している「FM BIMシステム」をデファクトスタンダード化できるチャンスがあります。さらに、2026年現在はインバウンド需要に伴うホテルや商業施設の再生案件も活況であり、ホスピタリティと技術力を掛け合わせた同社の独自価値が再評価される環境にあると考えられます。
✔脅威 (Threats)
最低賃金の大幅な引き上げや社会保険料の負担増といった「法定コストの上昇」は、労働集約的な清掃・警備部門の採算を直接的に圧迫する重大な外部脅威です。また、テクノロジー企業によるAIを活用した自動点検ロボットや無人清掃システムの普及により、従来の「人の手による管理」の付加価値が相対的に低下し、価格競争が激化するリスクがあります。加えて、エネルギー価格の高騰が続く中、建物オーナーの管理予算の圧縮が進んだ場合、利益率が低下する懸念もあり、常にコスト削減提案と高付加価値化の天秤を維持し続けなければならない厳しい競争環境にあると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
足元の戦略としては、第37期で確保した3.1億円の利益と手元流動性を原資として、グループ全体の「徹底したオペレーショナル・エクセレンスの追求」と「デジタル接点の強化」に注力すると推測されます。具体的には、人手不足を補うために、AIによる設備異常の予測検知システムや、遠隔点検ツールの導入箇所を大幅に拡大し、現場巡回の頻度を最適化することで利益率の底上げを図るのではないでしょうか。また、リニューアル部門においては、3DパースやVRを用いた提案の標準化をさらに進め、顧客が竣工後のイメージを明確に持てるようにすることで、成約率の向上と追加工事の受注(アップセル)を狙う戦略が考えられます。2024年末に実施した本社移転を機に、社内のコミュニケーション活性化と働き方改革を加速させ、生産性の極大化を図る時期であると推察されます。
✔中長期的戦略
中長期的には、単なる「建物の管理人」から「都市と資産のライフサイクル・オーケストレーター」への完全なリポジショニングを目指す戦略が想像されます。これは、個別の建物を点として管理するのではなく、BIMデータをハブとして地域のエネルギー最適化や災害時のBCP(事業継続計画)を統合的に担う役割です。資産合計71億円という安定した基盤を活かし、他社の小規模な管理会社のM&Aや、プロップテック(不動産IT)ベンチャーとの資本業務提携を主導し、データプラットフォームとしての価値を確立することが期待されます。また、エリアマネジメントの知見を活かし、再開発エリア全体の「コミュニティ運営」を受託することで、物理的な管理費以外の「サービス利用料」という新たな収益の柱を構築することも有力な一手となるでしょう。将来的には、建物の全生涯にわたるLCCをデータで完全に可視化し、「環境負荷ゼロと資産価値最大化を同時に実現する」という究極のビルマネジメント・ブランドとしての地位を不動のものにしていくのではないかと推測します。
【まとめ】
フジタビルメンテナンス株式会社の第37期決算は、同社が「伝統的な管理業務」という枠組みを超え、技術とデジタルの力で次世代の建物インフラを支える準備を整えていることを雄弁に物語っています。資産総額71億円、純利益3.1億円、そして自己資本比率45%超という数字は、単なる安定性の証ではなく、次の10年、20年に向けて日本の都市ストックを再生させ、守り抜くという強い意志の裏付けです。2026年3月の現在、世界は物理的な距離をデジタルで克服しようとしていますが、そのラストワンマイルで建物の安全と快適を支えるのは、やはり同社が掲げるような、ホスピタリティに裏打ちされた現場の力です。フジタグループという巨大な信頼の土台の上に、BIMやVRといった最新の翼を持つ同社の姿勢は、これからの不確実な時代を照らす希望の光と言えます。これからも、進化を止めることなく、社会という空間に「ありがとう」の言葉を積み重ね続けてくれることを、コンサルタントの視点からも強く期待し、注視していきたいと思います。
【企業情報】
企業名: フジタビルメンテナンス株式会社
所在地: 東京都新宿区北新宿二丁目21番1号 新宿フロントタワー23階
代表者: 代表取締役 公文 正純
設立: 1988年4月20日
資本金: 100百万円
事業内容: 建物総合管理、リニューアル工事、プロパティマネジメント、建物診断・コンサルティング
株主: 株式会社フジタ(100%)
