地方創生という言葉が叫ばれて久しい今日、地域経済の活性化において最も重要な鍵となるのは、新たな産業の芽を育てる「リスクマネーの供給」です。特に、シリコンアイランドとして再注目を集める九州、その中でも独自の農商工連携が進む宮崎県において、スタートアップ支援の最前線に立つ企業が宮銀ベンチャーキャピタル株式会社です。宮崎銀行グループという強固な信頼基盤を背景に、単なる資金供給に留まらず、大学発ベンチャーや女性起業家、農業イノベーションといった多角的なファンドを運営する同社は、地方発のイノベーションを加速させる「目利き」のプロ集団です。2026年3月現在、金利上昇局面への移行やスタートアップ冬の時代といわれる厳しい投資環境下において、地域金融機関系のVCがどのような財務基盤を持ち、どのような戦略で未来を切り拓こうとしているのか。第29期決算公告の数字と、同社が掲げる投資ポートフォリオから、地方VCの戦略的価値を経営戦略コンサルタントの視点でmiteいきましょう。
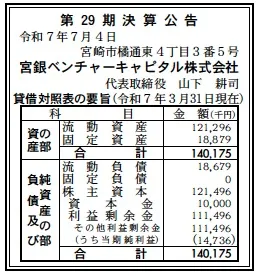
【決算ハイライト(第29期)】
| 資産合計 | 140百万円 (約1.40億円) |
|---|---|
| 負債合計 | 19百万円 (約0.19億円) |
| 純資産合計 | 121百万円 (約1.21億円) |
| 当期純利益 | 15百万円 (約0.15億円) |
| 自己資本比率 | 約86.7% |
【ひとこと】
第29期決算において、自己資本比率約86.7%という極めて盤石な財務体質を示しています。資産規模そのものは140百万円とコンパクトですが、これは投資事業有限責任組合(ファンド)の管理・運営を主務とするベンチャーキャピタル特有の構造です。負債が少なく、利益剰余金が111百万円と資本金の10倍以上に達している点は、宮崎銀行グループ内での規律ある経営が行われている証左と言えます。
【企業概要】
企業名: 宮銀ベンチャーキャピタル株式会社
設立: 1996年4月1日
株主: 株式会社宮崎銀行(100%)
事業内容: 未上場企業への投資、ファンドの組成・管理・運営、ならびに投資先企業への経営支援やハンズオンサポート。
【事業構造の徹底解剖】
同社の事業は「地域密着型ベンチャーキャピタル事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ファンド運用・管理事業(GP業務)
複数の投資事業有限責任組合(ファンド)を組成し、無限責任組合員(ゼネラルパートナー)として管理・運営を行っています。10億円規模の「みやぎんベンチャー企業育成2号ファンド」をはじめ、「地方創生」「女性起業家」「大学連携」といった特定の社会的ニーズに応じたファンドを並行して運用しています。投資家から資金を集め、成長性の高い未上場企業に投資し、上場(IPO)や売却(M&A)によるキャピタルゲインを追求すると同時に、管理報酬(マネジメントフィー)と成功報酬(キャリー)を得る構造となっています。これにより、自社の資本を過度にリスクにさらすことなく、大規模な資金を地域経済へ流し込むハブ機能を担っています。
✔ハンズオン支援・インキュベーション事業
単なる資金供給に留まらず、宮崎銀行の広範なネットワークを活かした経営支援を提供しています。投資先企業に対し、販路開拓のサポートや提携先の紹介、さらには財務戦略の立案やガバナンス体制の構築支援など、企業のステージに応じた伴走型支援を行っています。特に「みやぎん宮崎大学夢応援ファンド」に見られるように、アカデミアの研究成果を社会実装するためのインキュベーション活動にも注力しており、技術シーズの事業化という最もリスクの高い初期フェーズを支える仕組みを構築しています。これは地域の新産業創出において代替困難な役割と言えます。
✔コーポレート・グループシナジー推進部門
宮崎銀行の100%子会社として、銀行本体の法人顧客や個人富裕層との接点を活かした情報収集と投資機会の創出を行っています。銀行からの出向者を含む精鋭スタッフが、銀行の与信ノウハウとVC特有の成長性評価を融合させ、規律ある投資判断を行っています。また、投資先企業が成長した際には銀行本体の融資サービスやビジネスマッチングへ繋げるなど、グループ全体でのLTV(顧客生涯価値)最大化を図る役割も担っています。今回の決算で示された高い自己資本比率は、こうした銀行系VCならではの保守的かつ堅実なガバナンス体制の反映であると推察されます。
【財務状況等から見る経営環境】
✔外部環境
宮銀ベンチャーキャピタルを取り巻く外部環境は、マクロ的な「スタートアップ振興政策」と地域的な「シリコンアイランド九州の復活」という二つの強力な追い風にあります。日本政府は「スタートアップ育成5か年計画」を掲げ、地方における起業家エコシステムの構築を強く後押ししており、これは同社のファンド組成や公的資金との連携において大きな機会となっています。特に九州エリアは、半導体産業の集積を背景に関連スタートアップの活動が活発化しており、宮崎県内でもDXやアグリテック、観光テックといった分野で新たなプレーヤーが登場しています。一方で、2026年3月現在、国内の金利上昇傾向はベンチャー投資の期待利回りを押し上げる要因となり、バリュエーションの適正化を強いる圧力としても機能しています。また、地方経済においては少子高齢化に伴う事業承継問題が深刻化しており、ベンチャー投資のみならず、第二創業やMBO(マネジメント・バイアウト)を支援するプライベート・エクイティ的な機能への期待も高まっていると考えられます。競合としては、大手VCの地方進出も進んでいますが、宮崎銀行という地域最強のタッチポイントを持つ同社にとっては、良質なディール(投資案件)を早期に把握できる優位性が保たれている環境にあると分析します。
✔内部環境
内部環境に目を向けると、同社の最大のリソースは「宮崎銀行の信用力」と「多様な専門ファンドの運用経験」にあります。設立から30年近い歴史の中で、「中小企業支援」「アグリ」「女性起業家」「大学発」と、地方の経済課題に合わせたファンドを次々と立ち上げ、運用してきた知見は一朝一夕に真似できるものではありません。ビジネスモデルとしては、ファンド運営という手数料ビジネスとキャピタルゲインの二階建て構造であり、今回の15百万円の純利益は、安定した運営報酬と着実なエグジット(投資回収)の積み重ねの結果であると推測されます。内部組織については、少人数精鋭ながら、銀行の堅実な文化とVCのアグレッシブなマインドが融合しており、自己資本比率86.7%という数字が示す通り、極めて強固な財務健全性を維持しています。これは、親会社である宮崎銀行の高いガバナンス基準が浸透している結果であり、投資家からの信頼を勝ち取る上で強力なミクロ要因となっています。一方で、投資先の成長を加速させるための高度な技術知見やデジタル分野の専門人材の確保が、今後の組織的な課題になる可能性も推察されますが、グループ全体のDX推進と連動した支援体制の強化により、この課題を克服しようとする動きが見て取れます。
✔安全性分析
財務の安全性という観点において、宮銀ベンチャーキャピタルのバランスシートは、VC運営会社として「鉄壁」とも言える健全性を示しています。総資産140百万円のうち純資産が121百万円を占め、自己資本比率は約86.7%という驚異的な水準です。これは、外部負債(借入金)に頼らず、自前の資本と過去の利益剰余金によって経営が完全に自立していることを意味しています。流動資産が121百万円計上されているのに対し、流動負債はわずか19百万円であり、短期的な支払い能力を示す流動比率は約649%と、資金繰りの懸念は一切見当たりません。負債合計19百万円の多くも、事業運営に伴う流動的な買掛金や未払金といった一時的な項目である可能性が高く、実質的な財務リスクは皆無と言えるでしょう。特筆すべきは、利益剰余金111百万円の蓄積です。資本金10百万円という小規模な資本設定でありながら、その11倍もの利益を内部に留保している点は、同社が長年にわたりファンド運営から安定した収益を上げ続けてきた成果です。ベンチャー投資というハイリスクな事業を主業としながら、運営会社自身の財務をこれほどまでに健全に保つ規律の高さは、銀行系VCの真骨頂であると評価できます。不透明な金融市場の変動や、投資先のエグジット時期がずれ込むような事態に対しても、この厚い資本基盤があれば、長期的かつ腰を据えた投資活動を継続できるレジリエンス(復元力)を有していると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、宮崎銀行の100%子会社であるという圧倒的な地域的信頼感と、宮崎県全域に網羅された同行の店舗ネットワークを通じた情報収集力です。これにより、都市部の大手VCがリーチできないような地元の有力な起業家や事業承継案件を独占的に捕捉できる体制が整っています。また、女性、大学、地方創生といった特定のセグメントに特化したファンド運用実績は、独自のノウハウとブランディングを形成しており、投資先企業に対する強力な信頼付与(レピュテーション・ブースト)として機能しています。自己資本比率86.7%という盤石な財務体質が、不況下でも動じない長期的な投資姿勢を可能にしている点も、競合他社にはない大きな強みであると考えられます。
✔弱み (Weaknesses)
一方で、宮崎県という限られた市場規模に主な投資対象が集中しているため、地域の産業構造の変化や人口動態に収益が左右されやすい地理的な依存リスクが考えられます。また、銀行系VC特有の慎重な審査プロセスが、極めてスピード感の速いテック系スタートアップの資金調達ニーズに対して、時にはハードルとなる可能性も否定できません。組織面では、少人数体制ゆえに特定の高度な技術分野(AI、バイオ等)のディープな解析における専門人材の厚みに課題を残しており、外部の専門家ネットワークへの依存度が高まる中で、いかに内部に知見を蓄積し、独自性を打ち出していくかが中長期的な課題であると推察されます。
✔機会 (Opportunities)
外部環境における機会は、2025年以降の「九州半導体バブル」に伴うサプライチェーンの再構築と、それに伴う関連ベンチャーの爆発的な増加です。また、宮崎県の強みである食と農の分野において、カーボンニュートラルやフードテックのニーズが急拡大しており、同社が培ってきたアグリファンドの知見を活かした「グリーン投資」への展開チャンスが広がっています。加えて、国が進める「資産運用立国」の潮流により、地域住民や地元企業からのファンド出資ニーズが顕在化すれば、より大規模なファンド組成も可能になります。デジタル面では、リモート会議の定着により、宮崎にいながらにして全国のスタートアップや投資家と連携する「クロスボーダー投資」のハードルが下がっていることも大きなチャンスと言えるでしょう。
✔脅威 (Threats)
直面する脅威としては、国内外の経済後退局面におけるIPO市場の冷え込みが挙げられます。上場による出口(エグジット)が塞がれた場合、ファンドの収益性が低下し、次号ファンドの組成に支障をきたすリスクがあります。また、福岡を中心とした近隣県のVCによる宮崎県内への進出も激化しており、有望案件の獲得競争が激しくなっています。さらに、金利上昇による資金調達コストの増大は、投資先企業の成長スピードを鈍化させ、倒産リスクを高める懸念もあります。法規制の面では、ファンド運営に対するコンプライアンス要件が年々厳格化しており、小規模な運営体制における事務コストの増大が収益を圧迫する恐れがあるため、常に効率的なオペレーションの追求が求められる厳しい環境にあると分析します。
【今後の戦略として想像すること】
(SWOT分析に基づき、強固な財務と信頼を活かして、地域の枠を超えた成長を狙う戦略、および新領域への進出シナリオを考察します。)
✔短期的戦略
短期的には、2025年に満期を迎える「みやぎん地方創生1号ファンド」の着実なクロージングと、運用中の「2号ファンド」への資産振替・フォローアップ投資に注力すると推察されます。特に、コロナ禍を経て成長軌道に乗った投資先企業に対し、宮崎銀行のビジネスマッチング機能をフル活用し、宮崎県外への販路拡大を加速させることで、早期のM&AやIPOによるキャピタルゲインの実現を目指すでしょう。また、15百万円の純利益を原資に、投資判断プロセスのデジタル化(AIによるスクリーニング補助やデータ管理システムの導入)を進め、少人数体制での運営効率をさらに高める収益改善策が講じられるものと考えます。同時に、宮崎大学との連携をさらに深化させ、学生起業家向けのプレシード段階での少額投資を増やすことで、将来の大型案件のパイプラインを強固にする戦略を採ると推察します。
✔中長期的戦略
中長期的には、従来のベンチャー投資の枠を超え、地域の産業構造そのものをアップデートする「リージョナル・トランスフォーメーション(RX)」の担い手への進化が期待されます。具体的には、半導体関連のスタートアップに特化した「九州Techファンド(仮称)」のような、県の枠を超えた広域連携ファンドの主導的役割を担うべきです。また、地域の深刻な課題である事業承継に対し、ベンチャー投資で培った「成長性評価」のノウハウを転用し、親族外承継やMBOを支援するサーチファンド形式の投資手法を導入することも有効な戦略となります。財務的には、86%超の自己資本比率を維持しつつ、銀行本体以外の外部投資家(LP)の多様化を図り、AUM(運用資産残高)の拡大を通じて、景気に左右されない安定した管理報酬ベースの収益構造への転換を目指すでしょう。将来的には、宮崎発のスタートアップがアジア市場へ進出する際の「海外展開支援ファンド」の設立など、グローバルな視点を持つ地域VCとしてのリポジショニングが想像されます。121百万円の純資産という厚みを背景に、リスクを適切にコントロールしながら、次の10年で宮崎の産業地図を書き換えるダイナミックな投資を期待します。
【まとめ】
宮銀ベンチャーキャピタル株式会社の第29期決算は、宮崎銀行グループという絶対的なバックボーンに支えられた、極めて健全かつ志の高い内容でした。資産合計140百万円、純利益15百万円という数字は、同社が単なる利益追求団体ではなく、地域の未来に「希望の種」をまき続ける公器であることを物語っています。私たちは今、地方が衰退するのではなく、地方から新しい価値が生まれる時代への転換点に立っています。同社が手がける「女性起業家支援」や「大学夢応援」といった取り組みは、まさに多様な才能を地域に繋ぎ止めるための重要なインフラです。自己資本比率86.7%という盤石な足場があるからこそ、彼らは短期的な流行に惑わされることなく、10年先、20年先を見据えた「真のイノベーション」を支援し続けることができます。宮崎から日本を、そして世界を驚かせるような企業が生まれるその瞬間、その影には必ず宮銀ベンチャーキャピタルの誠実な支援があるに違いありません。この強固な財務基盤と地域への深い愛がある限り、同社の挑戦はこれからも宮崎の経済に力強い鼓動を伝え続けることでしょう。私たちは、この地方発のベンチャーキャピタルが、次世代の産業革命をどのように牽引していくのか、期待を込めて注視していくべきだと確信しています。
【企業情報】
企業名: 宮銀ベンチャーキャピタル株式会社
所在地: 宮崎県宮崎市橘通東四丁目3-5(宮崎銀行本店3階)
代表者: 山下 耕司
設立: 1996年4月1日
資本金: 10百万円
事業内容: 未上場企業への投資、投資事業有限責任組合(ファンド)の管理・運営。
株主: 株式会社宮崎銀行
