群馬県高崎市、ここは古くから交通の要衝として栄え、現代においては北関東屈指の工業集積地としての顔を持っています。この活力あふれる地域で、産業の「神経系」とも言える空調・配管設備の設計から施工までを一手に担い、40年以上の歴史を刻んできたのが信建総合設備株式会社です。2026年3月の現在、世界的な半導体需要の再拡大や工場のスマート化、さらには脱炭素社会に向けた省エネ投資が加速する中で、同社のような高度な技術力を持つ設備会社の存在感はかつてないほどに高まっています。本日注目する第41期決算(2025年2月期)の内容からは、信越化学工業グループという強固な事業基盤を背景に、少数精鋭のプロフェッショナル集団がいかにして効率的かつ高収益な経営を実現しているかが鮮明に浮かび上がってきます。従業員36名という組織規模で、3億円を超える純利益を叩き出すその経営の実態は、地方の中小企業が目指すべき一つの完成形とも言えるでしょう。経営戦略コンサルタントの視点から、その財務健全性と、次世代を見据えた事業戦略を徹底的に見ていきましょう。
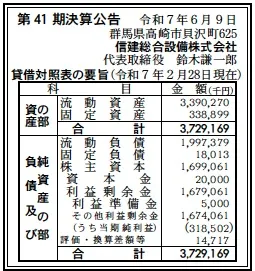
【決算ハイライト(第41期)】
| 資産合計 | 3,729百万円 (約37.29億円) |
|---|---|
| 負債合計 | 2,015百万円 (約20.15億円) |
| 純資産合計 | 1,714百万円 (約17.14億円) |
| 当期純利益 | 319百万円 (約3.19億円) |
| 自己資本比率 | 約46.0% |
【ひとこと】
第41期決算において、当期純利益319百万円を確保し、自己資本比率46.0%という非常に良好な財務バランスを維持しています。特筆すべきは利益剰余金が1,679百万円まで積み上がっている点であり、これは過去からの安定した収益蓄積の賜物です。従業員一人当たりの純利益額が約8.8百万円に達しており、設備工事業界としては異例とも言える高い労働生産性を誇っていると分析します。
【企業概要】
企業名: 信建総合設備株式会社
設立: 1985年1月24日(昭和60年)
株主: 信越化学工業株式会社
事業内容: 産業用および一般用空調・配管設備の設計・施工・監理。特にクリーンルームや恒温恒湿室等の精密空調に強みを持ち、信越化学グループ各社や大手メーカーを主要顧客とする総合設備企業です。
【事業構造の徹底解剖】
同社の事業は「高度な産業インフラを支える技術集団」に集約されます。具体的には、以下の部門等で構成されています。
✔産業空調・クリーンルーム設計施工事業
同社の技術的な核心となる事業です。半導体工場や精密機器工場に不可欠な「クリーンルーム」や、温度・湿度を極限まで一定に保つ「恒温恒湿室」の開発・施工を得意としています。これらは単なる空調の設置に留まらず、微粒子の除去(HEPA/ULPAフィルター管理)や気流制御、静電気対策といった極めて高度なエンジニアリング能力が求められます。信越化学工業グループという、世界最高水準の精密素材メーカーの現場で鍛え上げられたノウハウは、他社が容易に追随できない同社の収益の源泉となっています。フィルター類や無塵服などのサプライ品販売まで網羅し、施工後の運用フェーズまで顧客を囲い込むモデルが確立されています。
✔信越グループ連携・トータルファシリティ管理事業
信越化学工業、信越ポリマー、信越半導体といったグループ各社との密接な協力体制を軸に、工場内のユーティリティ配管設備や局所排気設備の設計・監理を行っています。グループ内のニーズを川上で捕捉できるだけでなく、現場の深層課題を把握した上での提案が可能なため、営業コストを抑えつつ高い成約率を維持しています。また、信越シリコーン関連商品の販売代理店としての機能も併せ持っており、建設と化学という二つの側面から顧客の生産性を支援する、ユニークな立ち位置を築いています。
✔エコ・省エネソリューション事業
近年のGX(グリーントランスフォーメーション)の潮流を捉え、既存設備の省エネ診断や照明機器のLED化、さらには工場の折板屋根への断熱塗装といった「エコ事業」を推進しています。工場の空調負荷は生産コストに直結するため、電力消費を大幅に低減できる同社の提案は、カーボンニュートラルを目指す企業にとって不可欠なソリューションとなっています。空調自動制御システムの導入や年間保守契約によるストック収益の拡大により、景気変動に左右されにくい安定的な収益構造への転換が進められています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月現在、日本の製造業回帰の動きは一段と加速しており、特に半導体産業の国内投資は空前の規模で推移しています。高崎、磯部、さいたま、長野、白河といった同社が拠点を構える各地域は、いずれも精密機械や化学、半導体関連の主要工場が点在しており、クリーンルームの維持更新や新規増設の需要は中長期的に右肩上がりで推移すると推測されます。一方で、建設・設備業界全体における「資材高騰」と「熟練技能者の不足」は依然として深刻な外部脅威です。しかし、同社のように官公庁案件(国土交通省、会計検査院等)での実績を持ち、公共・民間の両輪で安定した受注を確保できている企業は、リスク分散が効いた有利な立場にあります。政府が進める省エネ改修への補助金政策も、同社のエコ事業部門にとって強力な追い風となっており、規制対応を超えた「付加価値としての環境対応」が市場競争力を規定するマクロ環境にあると言えます。
✔内部環境
貸借対照表の要旨を分析すると、資産合計3,729百万円のうち、流動資産が3,390百万円(約90.9%)を占めている点が極めて特徴的です。これは、同社が多額の現預金や売掛金を保持しており、かつ特定の仕掛品を効率的に回転させていることを示唆しています。固定資産が339百万円に抑えられている点は、自社で重い設備を持たない「アセットライトな経営」を徹底している証拠であり、高い収益性を支える筋肉質な内部構造を物語っています。内部的には、1級管工事施工管理技士11名をはじめとする高度な有資格者を36名の従業員のなかに高密度で抱えており、一人ひとりが複数のプロジェクトを監理できるプロフェッショナル集団としての体裁を整えています。第41期の純利益319百万円は、これら「知的人的資本」が最大限にレバレッジを効かせた結果であり、信越グループのガバナンスと、地元密着の機動力が高い次元で融合している内部環境にあると分析します。
✔安全性分析
財務の安全性分析においては、自己資本比率約46.0%という数値以上に、その「流動性」の高さが高く評価されます。負債合計2,015百万円のうち、流動負債が1,997百万円と大部分を占めていますが、これに対して流動資産が3,390百万円存在するため、流動比率は約169.7%と、短期的な支払能力に不安は全くありません。固定負債がわずか18百万円に抑えられている点は、有利子負債への依存度が極めて低い無借金経営に近い状態を維持していることを示しており、金利上昇局面においても利払い負担のリスクを最小限に抑えています。また、利益剰余金1,679百万円という厚みは、仮に一年間全く受注が途絶えたとしても、全従業員の雇用と事業基盤を維持できるほどの強力なセーフティネットとなっています。特定建設業の許可(管工事)を維持するための財務要件も余裕を持ってクリアしており、大規模案件への入札資格という面でも、財務的な安全性は競争優位の源泉として機能していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
信建総合設備の最大の強みは、信越化学工業グループという世界レベルの産業ネットワークに組み込まれていながらも、独立した設備会社としての高い機動力と専門性を両立させている点にあります。これに加えて、クリーンルームや恒温恒湿室といった「難易度の高い空調領域」に特化した深い専門知見は、他社が容易に参入できない高い技術的障壁を築いています。また、従業員の約3分の1が一級施工管理技士などの高度な国家資格を保有しており、設計から施工、保守までをワンストップで完結できる「人的資本の厚み」も決定的な優位性となっています。自己資本比率46%超、16億円を超える利益剰余金に裏打ちされた財務的レジリエンスは、不確実な経済状況下においても、短期的な収益に左右されず、最新の測定機器の導入やDX投資を継続できる強力な内部資源であると考えられます。
✔弱み (Weaknesses)
一方で、課題となる弱みは、収益源の多くが信越グループおよび北関東周辺の特定エリアに高度に集中している「地域・顧客集中型リスク」にあります。主要顧客の生産計画の変動や地域経済の停滞が、ダイレクトに受注規模を規定するため、営業エリアのさらなる拡大や新規開拓が恒久的な課題となります。また、従業員36名という少数精鋭体制は、一案件あたりの利益率は高いものの、同時に扱える大型案件の数に物理的な限界があり、急激な需要増加に対するキャパシティの調整が難しい側面を孕んでいます。さらに、熟練した技術者の高齢化が進む中で、その卓越した「現場の勘」をいかにデジタル化し、若手へ継承していくかという人的資源の持続可能性も、中長期的な組織運営における脆弱性となるリスクを否定できません。BtoC市場や一般建築領域における認知度は相対的に限定されており、産業特化型ゆえの認知の偏りも内部的な制約要因と言えるかもしれません。
✔機会 (Opportunities)
外部環境における機会は、何よりも「次世代パワー半導体やEV関連の国内工場投資のさらなる活性化」です。これらの製造プロセスには従来のクリーンルーム以上の過酷な環境制御が求められており、同社が培った高度な空調技術が活躍できるフィールドは飛躍的に拡大しています。また、既存工場の老朽化に伴う「スマート・リノベーション」の需要も増大しており、AIによる空調予測制御や、センサーを活用した予防保全(CBM)の導入支援は、新たな高収益サービスとなるチャンスです。政府によるカーボン・オフセットやGX関連の補助金制度は、同社が得意とする断熱塗装や省エネ照明の提案を強力に後押しし、顧客の投資意欲を喚起する絶好の好機となっています。DX(デジタルトランスフォーメーション)の進化により、遠隔での現場監理やBIM(Building Information Modeling)の導入を進めることで、少人数でもさらなる大規模・高品質な工事を管理できる余地も多分に残されています。
✔脅威 (Threats)
直面している脅威としては、地政学的リスクに伴う建築資材(銅管、半導体部品等)の予測不可能な価格高騰と、物流コストの継続的な上昇です。見積もりから着工までの期間が長い大型案件において、原価上昇分を適切に価格転嫁できなければ、現在の高い利益率が損なわれる懸念があります。また、大手ゼネコンや広域設備会社による地方進出の強化は、優良案件の奪い合いを招き、価格競争の激化によるマージン低下のリスクを孕んでいます。将来的な金利上昇局面においては、顧客企業の設備投資意欲が一時的に減退し、受注残の先食い現象が起きる恐れも否定できません。サイバー攻撃による工場の制御データや設計情報の毀損リスクも、デジタルの活用を進める同社にとっては無視できない脅威として存在し続けていると判断されます。激甚化する自然災害により、特定の主要工場の稼働が停止した際、保守メンテナンス収益が一時的に断絶するリスクも常に隣り合わせであると言えます。
【今後の戦略として想像すること】
✔短期的戦略
2026年度に向けた短期的フェーズにおいては、まず「既存顧客のDX・GX対応支援の徹底的な強化」が最優先課題になると推測されます。具体的には、最新のエネルギー解析ツールを用いた「省エネ効果の可視化レポート」を全保守顧客に提供し、補助金を活用した大型の設備更新案件を前倒しで獲得する施策です。同時に、第41期で計上された3.2億円の利益を原資に、自社内の施工管理業務の完全デジタル化(クラウド共有、ウェアラブルカメラ活用)を完遂し、監督者一人当たりの担当可能件数を現在の1.5倍に引き上げることで、人手不足を技術でカバーしつつ営業利益率の底上げを図るはずです。また、信越シリコーン製品の販売網を活かし、建設現場での最新の化学資材活用を提案することで、従来の「工事請負」から「素材と技術のハイブリッド・コンサルティング」への転換を必達目標とする戦略が取られると考えられます。
✔中長期的戦略
中長期的には、単なる設備会社から「産業用スマートファシリティの生涯価値マネジャー」への進化を目指すのではないかと想像します。具体的には、施工したクリーンルーム内の空調・電力・生産環境のデータをクラウド上で統合管理する独自のプラットフォームを構築し、AIによる最適な運転条件の自動制御サービスをサブスクリプション型で提供する戦略です。これにより、フロー収益に依存しない安定的なストック収益基盤を確立し、2030年代の労働力減少局面においても高収益を維持できるビジネスモデルへの転換を図るべきでしょう。また、信越化学グループの海外拠点展開に歩調を合わせ、高度な精密空調ノウハウを「ジャパン・クオリティ」のパッケージとしてアジア圏などの成長市場へ輸出する知識輸出事業の確立も視野に入れるべきと考えます。将来的には、地域の遊休不動産を自社で取得・リノベーションし、高度な精密環境を備えた「インキュベーション・ラボ」として賃貸運営するなど、不動産と技術を融合させた新事業領域への挑戦により、高崎の地から日本の産業再生を牽引する長期ビジョンが描かれているのではないでしょうか。
【まとめ】
信建総合設備株式会社の第41期決算は、日本のものづくりを支える「インフラの守護者」がいかにして、信念を持って技術を磨き、健全な財務を築き上げるべきか、その理想像を証明しています。純利益319百万円、自己資本比率46%という数字は、同社が提供する「空気と水の制御」という価値が、厳しい時代においても代替不可能な社会的資産であることを示しています。この盤石な財務基盤は、これから訪れる不確実な時代の荒波さえも、次なるイノベーションのための「静かなる助走期間」へと変えていく最強の盾となるでしょう。同社の社会的意義は、単にパイプを繋ぐことではなく、日本の、そして世界の最先端産業が、一秒の淀みもなく動き続けるための「絶対的な安心」を物理的な形にして提供することにあります。2030年に向けて、日本の工場がよりスマートに、より環境に優しく生まれ変わるとき、その心臓部には必ずや信建総合設備の、誠実な汗と緻密な知恵が詰まっていることを信じて止みません。今後のさらなる躍進に、心からの期待を寄せています。
【企業情報】
企業名: 信建総合設備株式会社
所在地: 群馬県高崎市貝沢町625番地
代表者: 代表取締役 鈴木 謙一郎
設立: 1985年1月24日
資本金: 20百万円
事業内容の詳細: 管工事(空調・クリーンルーム・給排水)、建築・電気工事の設計施工、化学製品販売
株主: 信越化学工業株式会社
