グローバルな金融市場が激動を続ける中、日本の不動産投資市場は、安定した収益を求める国内外の投資家から依然として高い注目を集めています。特に、高度な専門知識と強力なグループネットワークを武器とするアセットマネジメント会社の存在感は、年々増す一方です。三井住友トラストグループの中核を担う「三井住友トラスト不動産投資顧問株式会社」が公表した第20期(2025年3月期)の決算内容は、まさにその安定性と信頼性を象徴するものとなりました。運用資産残高(AUM)が着実に拡大する中で、同社がどのような財務基盤を築き、どのような戦略で複雑化するマーケットに対峙しているのか。2026年3月の現在地から、最新の決算データを基に、その事業構造と未来への展望をプロの視点で深く読み解いていきましょう。不動産私募ファンドのトップランナーが見据える、次なる一手とは何か、本記事で明らかにしていきます。
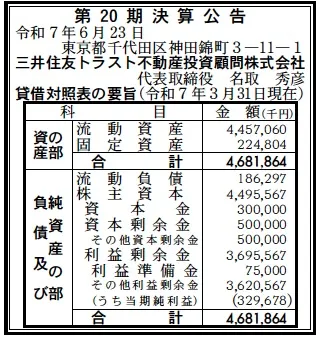
【決算ハイライト(第20期)】
| 資産合計 | 4,682百万円 (約46.8億円) |
|---|---|
| 負債合計 | 186百万円 (約1.9億円) |
| 純資産合計 | 4,496百万円 (約45.0億円) |
| 当期純利益 | 330百万円 (約3.3億円) |
| 自己資本比率 | 約96.0% |
【ひとこと】
第20期の決算は、自己資本比率が96.0%という、極めて強固で盤石な財務基盤が際立つ内容となりました。当期純利益330百万円を安定的に計上しつつ、運用資産残高を約5,813億円まで拡大させている点は、アセットマネジメント業務としての収益性の高さと、機関投資家からの厚い信頼を裏付けています。信託グループならではの安定感が財務諸表からも明確に伝わってきます。
【企業概要】
企業名: 三井住友トラスト不動産投資顧問株式会社
設立: 2005年11月7日
株主: 三井住友信託銀行株式会社(100%)
事業内容: 内外の有価証券や金融資産に関する投資運用業務、投資助言・代理業務、不動産私募ファンドの組成およびアセットマネジメント業務。
【事業構造の徹底解剖】
同社の事業は「不動産投資運用・助言事業」に集約されます。具体的には、以下の部門等で構成されています。
✔アセットマネジメント(AM)部門
不動産私募ファンドのトップランナーとして、ファンドの組成から期中管理、出口戦略の策定までをトータルにサポートしています。2025年3月末時点で運用資産残高(AUM)は5,812億円に達しており、100を超えるファンド運営実績を誇ります。事務所、住宅、商業、物流など幅広いアセットタイプを対象とし、三井住友トラストグループの仲介・信託機能をフル活用した高度な運用サービスを提供しています。
✔投資助言・代理部門
国内外の機関投資家に対し、最適な不動産投資戦略の提案やポートフォリオの構築支援を行っています。国内投資家向けには安定性を重視した「コア」戦略、海外投資家向けには収益向上を狙う「バリューアッド」戦略など、投資家ニーズに合わせた多様なスキームを提供できる点が強みです。金融機関子会社としての高いコンプライアンス体制のもと、透明性の高いアドバイザリー業務を展開しています。
✔サステナビリティ・ESG投資部門
近年の投資家ニーズに応えるべく、環境・社会・ガバナンス(ESG)を重視した運用方針を策定しています。GRESBリアルエステート評価への参画や、運用物件におけるエネルギー効率の向上、障がい者アートを活用した「TREIM | HERALBONY」プロジェクトなど、不動産価値の維持・向上と社会貢献を両立させる先進的な取り組みを行っています。これは単なる社会貢献に留まらず、長期的な資産価値の安定化に直結する戦略的な部門となっています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月現在、日本の不動産市場を取り巻く外部環境は、日本銀行の金融政策の正常化に伴う金利上昇局面への警戒感と、旺盛な実需および投資意欲の交錯という、非常に複雑なステージにあります。長期金利の緩やかな上昇は、不動産のキャップレート(還元利回り)に対する押し上げ圧力となりますが、一方で主要都市におけるオフィス需要の回復や、円安を背景としたインバウンド需要の爆発的な増加によるホテル市場の活性化など、賃料収入(NOI)の上昇期待が根強く存在します。特に、三井住友トラスト不動産投資顧問が注力する「コア」戦略の投資対象となる東京都心5区(ポートフォリオの39.6%)は、供給過剰懸念を吸収するだけの強固な需要があり、依然として世界中の機関投資家にとって「安全資産」としての地位を揺るがないものにしています。一方で、建設コストの高騰による新築供給の抑制や、ESG対応がなされていない物件の資産価値下落といった「ブラウン・ディスカウント」の現実化など、物件選別の眼力(ソーシング・能力)がかつてないほど重要視される環境となっています。物流施設においても、EC市場の成長に加え、2024年問題以降の物流網再編ニーズが追い風となり、安定した投資先としての地位を確立しています。このような多角的なマクロ要因が複雑に絡み合う中で、高度な金融・不動産知見を有する投資顧問会社の役割は一層拡大していると考えられます。
✔内部環境
同社の内部環境における最大の差別化要因は、日本最大級の信託銀行グループである「三井住友トラストグループ」の強力な情報ネットワークと信頼基盤にあります。不動産仲介、融資、建築コンサルティング、デューデリジェンスといったグループ内の各専門部隊と密接に連携することで、マーケットに出回る前のオフマーケット情報の入手や、物件価値を最大化させるための緻密な運営管理が可能となっています。これは単なる情報収集に留まらず、グループ全体での顧客基盤を背景とした資金調達能力や、機関投資家とのリレーション構築においても圧倒的な優位性をもたらしています。今回の決算で示された自己資本比率96.0%という極めて高い水準は、金融機関子会社としての厳格な業務管理体制と、無借金に近いクリーンな財務状態を反映しており、受託者責任(フィデューシャリー・デューティー)を果たす上での精神的・物理的な余裕を生んでいます。また、運用資産残高が2023年3月期の3,730億円から、2025年3月期には5,813億円へと、わずか2年で約1.5倍に急拡大している点は、組織としてのスケーラビリティと、投資家からの強力な支持を証明しています。経営陣から現場のプロフェッショナルまで、金融と不動産の両分野に精通した人材が豊富に揃っていることも、複雑なバリューアッド案件や高度なESG要件に対応できる源泉となっており、盤石な内部体制が構築されていると推察されます。
✔安全性分析
財務の安全性という観点において、同社はアセットマネジメント業界の中でもトップクラスの安定性を誇っています。資産合計4,682百万円に対し、負債は流動負債の186百万円のみであり、固定負債は存在しません。これは、同社が自社で不動産を保有してリスクを取る「プリンシパル投資」ではなく、あくまで投資家の資金を運用する「フィー・ビジネス」に徹していることを示しており、マーケットの急激な下落局面においても自社のBS(バランスシート)が毀損するリスクが極めて限定的であることを意味します。純資産合計4,496百万円の中身を見ても、利益剰余金が3,696百万円と厚く積み上がっており、過去20期にわたって着実に利益を蓄積してきた実績が伺えます。当期純利益330百万円という数字も、資産合計に対する利益率(ROA)で見れば約7%と、資本効率の面でも良好です。流動比率については、流動資産4,457百万円に対して流動負債186百万円であることから、約2,400%という驚異的な数値を叩き出しており、短期的な支払能力に不安は一切ありません。資本金300百万円に加え、資本剰余金500百万円という資本構成も、安定した運営を継続するための十分なバッファーとなっています。この極めて高い安全性は、投資家から大切な資金を預かるアセットマネジャーにとって、最も基本的かつ強力な「信頼の証」であり、長期的なリレーションを維持する上での大きな武器になっていると考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、三井住友信託銀行を親会社に持つことによる圧倒的なブランド力と、グループ内の各部門から流れ込む良質な物件情報・顧客情報の「情報のハブ」としての機能にあります。不動産仲介部門や融資部門を通じた多角的なネットワークは、他の独立系AM会社には真似できないソーシング能力を実現しています。また、自己資本比率96.0%という盤石な財務基盤と、信託グループならではの厳格なガバナンス・コンプライアンス体制は、機関投資家が最も重視する「受託者精神」を具現化しており、長期的な信頼獲得に直結しています。さらに、事務所から物流、住宅までを網羅する多様なアセットタイプへの運用経験と、ESG投資における先駆的な取り組みも、近年のグローバルな投資トレンドにおいて強力な差別化要因となっています。
✔弱み (Weaknesses)
一方で、グループとしての規模が大きく、ガバナンスが厳格である反面、独立系AM会社と比較すると、意思決定のプロセスや新規スキームの導入において、慎重さが求められる場面が多い可能性が推測されます。また、収益構造がAUMに基づく運用報酬(AMフィー)に依存しているため、マーケットの冷え込みによって新規のファンド組成や物件取得が停滞した場合、フィー収入の伸びが鈍化するリスクを孕んでいます。特定のグループ機能に依存しすぎると、グループ全体の戦略変更や規制の影響を直接的に受けやすいという側面もあり、自社独自の顧客開拓やサービス開発をいかに加速させ、独立した収益源を強化していくかが、さらなる成長に向けた課題であると考えられます。
✔機会 (Opportunities)
マーケット環境の変化は、同社にとって大きな機会をもたらしています。金利上昇局面においては、安易な投資が淘汰される一方で、真に収益性の高い物件を見極めるAM会社の能力が一段と評価されるようになります。また、海外投資家の日本不動産に対する投資意欲は依然として旺盛であり、特に円安メリットを享受できる今、同社のような信頼性の高い国内パートナーを求めるニーズは拡大しています。サステナビリティへの意識の高まりも、ESG対応物件のバリューアップを得意とする同社にとっては、既存物件の価値向上や新規ESGファンドの組成といったビジネスチャンスを広げています。さらに、老朽化不動産の再生や、地方都市における優良資産の証券化ニーズなど、グループの総合力を活かして介入できる余地は、日本全国の都市再開発という文脈において無限に広がっていると考えられます。
✔脅威 (Threats)
外部的な脅威としては、想定を上回る急激な金利上昇が挙げられます。借入コストの増大はレバレッジ効果を低下させ、投資家の期待リターン(イールドスプレッド)を圧迫するため、ファンド組成のハードルが上がる恐れがあります。また、建設資材の高騰や人手不足に伴うバリューアッド工事のコスト増、工期の遅延なども、期中運用の収益性を下押しする要因となります。競合環境においても、外資系ファンドや大手デベロッパー系AM会社との物件取得競争は激化しており、期待利回りの低下がソーシングを困難にする可能性があります。加えて、サイバーリスクの増大や、不動産関連の法規制・税制の変更など、プロフェッショナルな業務管理が求められるリスクは多様化しており、これらへの対応コストの増加も収益を圧迫する潜在的な脅威となり得ます。
【今後の戦略として想像すること】
(SWOT分析の結果を踏まえて、強みを活かして機会を取りに行く戦略、強みを活かして脅威を回避する戦略、弱みを強みに転換できるポイントを見出して機会を取りに行く戦略、弱みと脅威が回避できないのであれば撤退する戦略等、SWOT分析の内容を考慮して戦略を考察すること。)
✔短期的戦略
短期的には、金利上昇局面への耐性を高めるため、既存ポートフォリオのNOI(純営業収益)の最大化に注力する戦略が考えられます。具体的には、グループのリーシング機能をフル活用し、都心オフィスや住宅における稼働率の維持および積極的な賃料増額改定交渉を推進することで、キャップレート上昇による資産価値下落を利益成長で相殺するアプローチが推測されます。また、投資家サイドのセンチメントを詳細に分析し、金利耐性の強いアセット(住宅や物流施設など)を中心とした「コア」型ファンドの継続的な組成により、受託資産残高の安定的な積み上げを図ると考えられます。財務面では、自己資本比率の高さという余裕を活かし、必要に応じてグループ内でのブリッジ機能を活用した機動的な物件取得を行うことで、マーケットのわずかな隙間を突くソーシング活動を強化すると推察されます。ESG対応についても、短期間で認証取得が可能な「低コスト・高効率」な施策を優先的に実施し、投資家向けのレポーティング価値を迅速に高めることで、既存ファンドの競争力を維持・向上させる戦略が有効であると考えます。
✔中長期的戦略
中長期的には、従来の「不動産管理」の枠を超えた、「都市価値創造プラットフォーム」としての役割を強化する戦略が描かれます。三井住友トラストグループが持つ建築コンサルティングや都市開発の知見を、AM業務に高度に融合させ、築年数の経過した「ブラウン物件」を、環境性能に優れた「グリーン物件」へと再生させる「バリューアッド・トランスフォーメーション」ビジネスの確立が期待されます。これは弱みである収益の硬直性を打破し、AMフィーに加えて成功報酬(キャリードインタレスト)を最大化させるための鍵となります。また、海外投資家向けビジネスにおいては、単なるゲートキーパーに留まらず、日本独自の「社会課題解決型不動産(ヘルスケア施設やデータセンター、地域再生ファンド等)」といった新領域の開拓により、グローバル資金を日本の地域社会へと還流させる役割を担うことが推察されます。デジタルの活用においても、不動産テック(PropTech)を取り入れた運用効率化や、データに基づく緻密なマーケット予測モデルの構築により、属人的な経験に頼らない科学的なアセットマネジメント体制へと進化させることが考えられます。5,000億円を超えたAUMを1兆円の大台に乗せるべく、規模の利益を追求しつつ、ESGという社会的要請を収益の源泉へと転換させる「サステナブル・バリューアップ」が、同社の中長期的な成長のメインシナリオになると確信します。
【まとめ】
三井住友トラスト不動産投資顧問の第20期決算を総括すると、そこには「攻め」と「守り」が高次元で融合した、卓越した経営の姿がありました。自己資本比率96.0%という、一見すると過剰とも思えるほどの安全性は、実は激動する不動産市場において投資家を守り抜くための「究極のガバナンス」そのものです。当期純利益330百万円という安定した収益は、AUM 5,813億円という巨大な資産が、いかに効率的かつ健全に管理されているかを雄弁に物語っています。2005年の設立から20年、同社は三井住友トラストグループの看板を背負い、不動産私募ファンドのトップランナーとして道を切り拓いてきました。今、金利上昇という新たな荒波を前にしても、その足取りに揺らぎはありません。むしろ、グループの総合力という最大の武器を研ぎ澄まし、ESGという新しい物差しを手に、不動産が持つ「未来の価値」を創造しようとする意志が、財務諸表の端々から読み取れます。機関投資家にとって、そして地域社会にとって、三井住友トラスト不動産投資顧問は単なる運用会社を超え、資産の未来を託すに足る「真のパートナー」であり続けるでしょう。同社が1兆円規模のAUMへと向かう過程で、日本の不動産市場がいかに進化していくのか、その軌跡を追い続ける価値は十分にあります。
【企業情報】
企業名: 三井住友トラスト不動産投資顧問株式会社
所在地: 東京都千代田区大手町一丁目5番1号 大手町ファーストスクエア ウエストタワー8階
代表者: 代表取締役社長 名取 秀彦
設立: 2005年11月7日
資本金: 300百万円
事業内容: 投資運用業、投資助言・代理業、第二種金融商品取引業
株主: 三井住友信託銀行株式会社
