日本の大動脈である東海道新幹線。その過密なダイヤを1秒の狂いもなく制御し、24時間365日の安全を支えているのは、目に見えない「情報の神経網」です。今回注目するのは、JR東海グループ唯一の情報技術者集団、ジェイアール東海情報システム株式会社(JTIS)です。1999年の設立以来、運行管理システム「コムトラック」をはじめ、エクスプレス予約やTOICAなど、私たちの移動を劇的に変えた数々の基盤システムを構築してきました。リニア中央新幹線の開発や生成AIの活用といった、鉄道業界のDX(デジタルトランスフォーメーション)が加速する中、第27期を迎えた同社がどのような財務基盤を築き、次世代の鉄道インフラをどう描こうとしているのか。最新の決算公告から、巨大鉄道グループの頭脳を担う企業の現在地を専門的な視点で紐解いていきましょう。
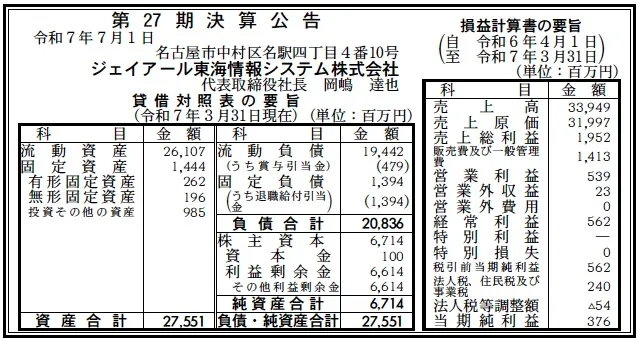
【決算ハイライト(第27期)】
| 資産合計 | 27,551百万円 (約275.5億円) |
|---|---|
| 負債合計 | 20,836百万円 (約208.4億円) |
| 純資産合計 | 6,714百万円 (約67.1億円) |
| 当期純利益 | 376百万円 (約3.8億円) |
| 自己資本比率 | 約24.4% |
【ひとこと】
第27期決算は、売上高339億円に対し、当期純利益3億7,600万円を確保しており、JR東海グループのIT中核会社として極めて安定した収益構造を維持しています。自己資本比率は24.4%と、多額のシステム受託に伴う流動負債(前受金等)を抱えるITベンダー特有の構造を示していますが、利益剰余金は66億円を超えて積み上がっており、内部留保は潤沢です。親会社であるJR東海からの安定した受注と、規律ある経営体制が財務諸表からも伺えます。
【企業概要】
企業名: ジェイアール東海情報システム株式会社
設立: 1999年2月1日
株主: 東海旅客鉄道株式会社(100%)
事業内容: JR東海およびグループ各社の情報システムの計画・構築・運用、サイバーセキュリティ確保、DX推進サポート。
【事業構造の徹底解剖】
同社の事業は「鉄道・社会インフラITソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔鉄道基幹システム部門(東京エリア・名古屋エリア)
東海道・山陽新幹線の運行を司る「コムトラック」や、在来線運行管理システムを担っています。1秒を争う正確性が求められる制御系から、新幹線旅客案内システム、施設・電気・車両の設備管理系システムまで、鉄道運営の根幹を支える約200のシステムを24時間体制で保全運用・当直監視しています。
✔営業・サービスシステム部門
「エクスプレス予約システム」や「TOICAシステム」など、利用者の利便性に直結するBtoC領域のシステムを開発・改善しています。キャッシュレス決済の普及やモバイル対応など、時代の変化に合わせた高度なトランザクション処理と安定稼働を両立させています。在来線運転士タブレットなどの現場支援ツールの開発も重要なミッションです。
✔DX・セキュリティ・次世代技術部門
日増しに高まるサイバー攻撃の脅威からグループ各社を守るためのセキュリティ基盤を構築しています。また、生成AIやIoT、クラウド技術を活用した業務効率化など、JR東海グループ全体のDX推進をリード。さらには、将来のリニア中央新幹線の運行管理システムの開発という、国家規模のプロジェクトにも深く参画しています。
【財務状況等から見る経営環境】
✔外部環境
鉄道業界およびITサービス業界を取り巻く外部環境は、これまでにないスピードで変容しています。マクロ要因として、労働人口の減少に伴う鉄道運営の省力化(自動運転やメンテナンスの高度化)が急務となっており、これを支えるIT・AI技術への期待は飛躍的に高まっています。一方で、サイバー攻撃の激化は、公共インフラを担う同社にとって極めて高いコンプライアンスとセキュリティ投資を強いる要因となります。また、クラウドシフトやマイクロサービス化といった技術トレンドの変化は、レガシーシステムの刷新を迫る一方で、開発コストの増大を招くリスクもあります。しかし、JR東海が推進する「経営体質の強化」や「DXによる変革」は、同社にとって新たな受託機会を創出する強力な追い風となっています。リニア開業に向けた超巨大プロジェクトの継続も、中長期的な事業規模の安定を担保する決定的なマクロ要因であると分析します。
✔内部環境
内部環境を分析すると、同社の最大の強みは「ユーザー系IT企業としての圧倒的なドメイン知識」と「堅実なコスト管理体制」にあります。損益計算書において、売上高339.5億円に対し売上原価率が約94.3%と高く、販管費率を約4.2%に抑え込むことで営業利益を捻出する「高回転・低マージン」の受託構造を保持しています。財務面では、流動資産261億円に対し流動負債が194億円となっており、短期的な支払い能力を示す流動比率は約134%と健全な範囲内です。注目すべきは、従業員499名という少数精鋭の技術者集団でありながら、賞与引当金として4.8億円を適切に計上し、人的資本への投資を惜しまない姿勢です。岡嶋社長のもと、生成AIなどの最新技術をいち早く業務に活用する柔軟な文化が醸成されており、これが利益剰余金66億円超という盤石な内部留保を支える、目に見えない競争優位の源泉になっていると推察されます。
✔安全性分析
財務の安全性については、JR東海グループという強力なバックボーンを背景に、極めて盤石な水準にあります。自己資本比率24.4%は一見低く見えますが、負債合計208億円のうち、固定負債はわずか14億円に留まり、長期借入金などの有利子負債への依存度が極めて低い「実質的な無借金経営」の状態であると考えられます。流動負債の多くはJR東海との営業取引に伴う短期債務や引当金であり、現預金を中心とした流動資産(261億円)だけで全てを余裕でカバーできるほど、手元流動性は潤沢です。注目すべきは、資本金1億円に対し利益剰余金が約66倍に積み上がっている点です。これは、親会社との安定的な取引の中で、長年にわたり一度も経営基盤を揺るがすことなく利益を内部に留保してきた証左です。安全性において、鉄道という高度な公共性を支えるにふさわしい、揺るぎない信頼性を保持していると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、世界最高水準の鉄道運営ノウハウを熟知したITプロフェッショナル人材と、JR東海グループという「独占的かつ安定した市場」を保持していることです。新幹線の運行管理という、失敗が許されない極限環境でのシステム運用実績は、他社の追随を許さない圧倒的な参入障壁となっています。また、自己資本比率は高くありませんが、66億円を超える利益剰余金を保持し、親会社との強固な資本関係に基づく高い資金調達能力と社会的信用を備えている点も、不透明な市況下での継続的なR&D投資を可能にする大きな武器であると考えます。
✔弱み (Weaknesses)
一方で、売上高の大部分をJR東海グループに依存している「シングルチャネル・リスク」が潜在的な弱みとなります。親会社の設備投資方針や予算削減が、同社の収益をダイレクトに左右する構造です。また、鉄道システムという高度に専門化されたレガシー領域に強みを持つがゆえに、Web完結型のオープンな技術領域におけるトレンドへの追随速度が、独立系テック企業に比べて相対的に課題となる可能性があります。さらに、499名という限られた人員規模において、既存システムの保守とリニア等の新規巨大プロジェクトを並行して推進するための「高度IT人材の確保」が、組織の中長期的なボトルネックになる懸念も推察されます。
✔機会 (Opportunities)
外部環境における最大の機会は、リニア中央新幹線の開業に向けた「世界初の超電導磁気浮上式運行システム」の構築です。この国家プロジェクトで得られる知見は、将来の海外展開における強力な知的財産となります。また、DXを活用した「スマート・メンテナンス(IoTによる予兆検知)」や「AIによる自動ダイヤ復旧」の導入は、深刻な人手不足を克服しつつ、さらに利益率を高める大きなイノベーションのチャンスです。JR東海グループ外の自治体や関連企業に対し、自社のセキュリティ技術や交通マネジメントノウハウを「外販」することで、収益源を多角化する機会も豊富に存在すると考えられます。
✔脅威 (Threats)
最大の脅威は、やはり慢性的なIT人材の争奪戦による「採用・教育コストの爆発的な上昇」です。特にセキュリティやAIの専門人材を確保できなくなった場合、システムの安全性維持そのものが危うくなる恐れがあります。また、激甚化する自然災害により物理的なデータセンターやインフラが毀損した場合の、事業継続への甚大な影響も無視できません。長期的には、メタバースやリモートワークのさらなる高度化により「物理的な移動需要」そのものが構造的に減少する代替リスクが、親会社を通じた収益基盤を間接的に脅かす深刻な外部脅威として存在していると認識すべきです。
【今後の戦略として想像すること】
✔短期的戦略
まずは、今回の黒字決算で確保したキャッシュを原資に、「生成AIを活用したシステム開発の自動化」を最優先すべきでしょう。具体的には、既存の膨大なレガシーコードの解析やドキュメント作成に生成AIを導入し、1人あたりの開発生産性を10〜20%引き上げることで、人材不足という最大の脅威を「テクノロジーによる省人化」で吸収する戦略を採ると考えられます。また、好調なセキュリティ部門においては、グループ各社の端末監視をさらに高度化し、短期的にインシデント発生率をゼロに近づけることで、グループ全体のレジリエンスを高める施策を強固にすることが期待されます。これにより、今期計上した利益をさらに次世代の技術検証へと回す好循環を狙うと推察されます。
✔中長期的戦略
「鉄道システムの保守会社」から「都市移動体験のデータ・オーケストレーター」への完全なリポジショニングを提唱します。具体的には、66億円の利益剰余金を活用し、リニア開業を見据えた「広域MaaSプラットフォーム」を自社主導で構築し、移動データと周辺サービスをシームレスに繋ぐ新しいビジネスモデルの確立です。財務面では、自己資本の厚みを背景に、地方の交通IT系ベンチャーやセキュリティ関連企業への戦略的出資(M&A)を検討し、グループ外の収益比率を段階的に引き上げるべきでしょう。単にプログラムを書くのではなく、日本の「移動の安全性と利便性」をデータから再定義する存在へと進化することが、次の25年を生き抜く核心的な戦略になると提示します。
【まとめ】
ジェイアール東海情報システム株式会社の第27期決算は、自己資本比率24.4%、当期純利益3.7億円という、JR東海グループの頭脳としての盤石さと、誠実なシステム運用能力を証明するものでした。新幹線の秒単位の正確さを裏側で支えてきた同社の歩みは、今や日本のIT業界における「信頼」のベンチマークとなっています。激変するデジタル環境の中にありながら、これほどまでに揺るぎない財務基盤を維持できているのは、地道な改善と高度な専門技術の積み重ねがあるからに他なりません。今回の好決算を「次なるリニア時代への助走」と捉え、伝統ある「JTIS」がデジタルの力でどのような新しい日本の未来を切り拓いてくれるのか。その飛躍の日は、すぐそこまで来ていることを確信させる内容であると総括します。
【企業情報】
企業名: ジェイアール東海情報システム株式会社
所在地: 名古屋市中村区名駅四丁目4番10号 名駅UFビル
代表者: 代表取締役社長 岡嶋 達也
設立: 1999年2月1日
資本金: 1億円
事業内容の詳細: JR東海およびグループ各社の情報システムの計画・構築・運用、保守、セキュリティ管理、DX推進。
株主: 東海旅客鉄道株式会社(100%)
