日本海側の物流の要衝、福井県敦賀市。かつて「東洋の波止場」と謳われたこの港町に、現代のエネルギーと化学産業を静かに支え続ける巨大な要塞があります。今回注目するのは、日本海側最大級のケミカルタンクターミナルを運営する敦賀ターミナル株式会社です。1994年、DICや三菱商事などの大手資本によって設立され、現在は物流のプロフェッショナルである株式会社辰巳商会の100%子会社として、化学製品や薬品類の保管・配送の要を担っています。物流「2024年問題」やカーボンニュートラルへの対応が急務となる中、第33期を迎えた同社がどのような財務基盤を維持し、日本海側のゲートウェイとしての価値をどう高めているのか。最新の決算公告から、インフラを支える企業の現在地を専門的な視点で紐解いていきましょう。
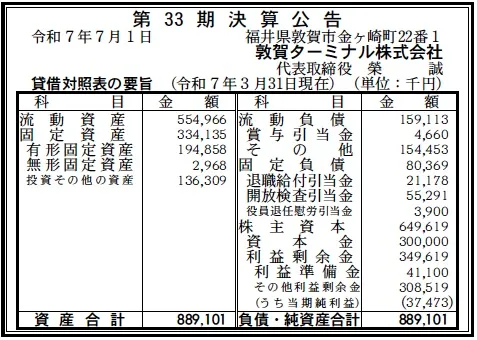
【決算ハイライト(第33期)】
| 資産合計 | 889百万円 (約8.9億円) |
|---|---|
| 負債合計 | 239百万円 (約2.4億円) |
| 純資産合計 | 650百万円 (約6.5億円) |
| 当期純利益 | 37百万円 (約0.4億円) |
| 自己資本比率 | 約73.1% |
【ひとこと】
第33期決算は、自己資本比率が73%を超えるという、装置産業としての性格が強いタンクターミナル事業において極めて盤石な財務体質を示しています。当期純利益3,700万円を確実に計上しており、親会社である辰巳商会のネットワークを活かした安定的な稼働が伺えます。2025年6月には消防庁長官表彰を受賞するなど、安全管理への徹底した投資が、無形のアセットとして高い信頼性に繋がっている印象です。
【企業概要】
企業名: 敦賀ターミナル株式会社
設立: 1994年9月
株主: 株式会社辰巳商会(100%)
事業内容: 液体化学製品・薬品の保管・受入・払出(タンクターミナル運営)、ドラム充填、貨物利用運送事業。
【事業構造の徹底解剖】
同社の事業は「日本海側ケミカル・ロジスティクス・ハブ事業」に集約されます。具体的には、以下の部門等で構成されています。
✔タンクターミナル運営部門
敦賀港に計11基、合計許可容量約18,000klを誇るタンク群を運営しています。SUS304(ステンレス製)タンクを多数有し、加温や冷却、N2(窒素)置換などの付帯設備を完備。10,000DWT級の大型船舶が着岸可能な自社桟橋と直結し、国内外からのバルク貨物を効率的に受け入れ、保管する同社の収益の柱です。
✔物流加工・デリバリーサービス部門
タンクからのローリー積込み(危険物・指定可燃物・非危険物専用)に加え、ドラム・コンテナへの充填業務を担っています。トラックスケール(50t)や最新の充填機を備え、顧客のデリバリーニーズに合わせた細やかな荷姿への転換が可能。単なる「場所の貸し出し」に留まらない、高付加価値な物流サービスを提供しています。
✔貨物利用運送・トータルコーディネート部門
海路と陸路(道路)が揃った敦賀の立地優位性を活かし、最適な輸送方法を選択・提供しています。親会社である辰巳商会の全国ネットワークと連携し、韓国、中国、ロシアなど環日本海諸国とのクロスボーダー物流の拠点として、クライアントのサプライチェーン全体を最適化する役割を果たしています。
【財務状況等から見る経営環境】
✔外部環境
ケミカル物流を取り巻く外部環境は、現在、地政学的リスクの高まりとサプライチェーンの再編という大きなうねりの中にあります。日本海側におけるエネルギー・化学品基地としての需要は、環日本海諸国の経済成長に伴い堅調に推移していますが、一方でエネルギー価格の高騰によるボイラー等の運用コスト増は収益を圧迫する要因となります。また、物流の「2024年問題」により、配送効率の向上や待機時間の削減が強く求められており、同社のような大規模なローリー積場(3棟)を持つ拠点の価値は相対的に高まっています。さらに、2025年に優良危険物関係事業所として消防庁長官表彰を受賞した事実は、環境規制や安全基準が厳格化する中で、取引先である大手化学メーカーからの選定において極めて強力な「非財務情報」として機能していると分析します。マクロ的には、2024年3月の北陸新幹線敦賀延伸により、地域全体の産業活性化が期待される一方で、労働力確保の競争激化が今後の経営課題になると推察されます。
✔内部環境
内部環境を分析すると、同社の最大の強みは、辰巳商会グループという強固なバックボーンに裏打ちされた「アセットの質と安全性」にあります。貸借対照表において、固定資産334百万円に対し流動資産が555百万円と、装置産業でありながらも高い手元流動性を確保している点が特徴的です。財務面では、流動比率(流動資産555百万円÷流動負債159百万円)は約349%に達しており、短期的な支払い能力や不測の事態への備えは万全です。注目すべきは利益剰余金が350百万円まで積み上がっており、資本金3億円を上回る規模に達している点です。これは、過去の償却をこなしつつ着実に利益を蓄積してきた健全な経営の証左です。負債の部において「開放検査引当金(55百万円)」を適切に計上しており、法規制に基づくタンクの定期点検コストをあらかじめ管理している点は、コンプライアンスを重視した辰巳商会流のガバナンスが現場レベルで徹底されていることを示しています。
✔安全性分析
財務の安全性については、インフラ企業として理想的な「高自己資本・低負債」構造を実現しています。自己資本比率73.1%という数値は、外部資金による金利負担を最小限に抑え、自律的な経営判断を可能にする厚みです。負債合計239百万円に対し、純資産合計が650百万円と大幅に上回っており、どのような景気後退局面においても事業を継続し、地域の安全を守り抜くだけの体力を保持しています。固定比率(固定資産334百万円÷自己資本650百万円)は約51%であり、長期的資産を全て自己資本で賄えている「理想的な財務バランス」と言えます。辰巳商会の連結経営においても、日本海側の戦略拠点として安定したキャッシュを生み出す優良子会社として評価されていると推測されます。評価・換算差額等は計上されておらず、含み損益に頼らない実力ベースの純資産構成であり、安全性において何ら懸念事項は見当たらない盤石な状態にあると判断されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、辰巳商会グループとして全国30%のシェアを誇るタンクターミナル網のネットワークと、敦賀港という「海陸結節点」における日本海側最大級の施設ポテンシャルです。ステンレス製タンクや窒素置換、加温設備など、多様な化学製品に対応可能な「アセットの汎用性」に加え、消防庁長官表彰に裏打ちされた「圧倒的な安全管理水準」は、他社が容易に模倣できない巨大な参入障壁となっています。また、73%超の自己資本比率という盤石な財務基盤が、長期的な設備更新や高度な保安維持を支える強力な盾となっていると考えます。
✔弱み (Weaknesses)
一方で、事業基盤が「液体貨物の保管・配送」に特化しているため、化学業界全体の減産や原材料価格の急激な変動に、稼働率が直接的に左右されやすい脆弱性を内包しています。また、竣工から30年近くが経過する初期設備もあり、高経年化した設備の大規模修繕や環境規制対応へのコスト増が、中長期的に利益を圧迫するリスクがあります。さらに、少数精鋭の組織であるため、特定のベテラン技術者が持つ「危険物ハンドリングの暗黙知」のデジタル化や、若手への技術承継が事業拡大のボトルネックになる懸念も推察されます。
✔機会 (Opportunities)
外部環境における最大の機会は、カーボンニュートラル社会に向けた「次世代エネルギー(水素・アンモニア等)」の物流拠点化です。既存のタンクターミナル技術を転用し、新燃料の受入・供給拠点としての役割を担うことで、事業領域を飛躍的に拡張するチャンスがあります。また、DX(デジタルトランスフォーメーション)を活用した「タンク内在庫のリアルタイム可視化」や、AIによる配車最適化サービスの導入は、人手不足を克服しつつ顧客満足度を高める大きな利益改善の機会です。北陸新幹線延伸による周辺地域の工場誘致の加速も、新たな荷主獲得への強力な追い風になると考えられます。
✔脅威 (Threats)
最大の脅威は、やはり恒常的なエネルギーコストの上昇と、人手不足に伴う人件費の爆発的な高騰です。特に危険物取扱者などの有資格者の確保は、地域の存立に関わる深刻な課題です。また、激甚化する気象災害により、日本海側特有の冬期の積雪や高波が港湾機能を遮断し、物流のリードタイムに甚大な影響を及ぼすリスクも常に隣り合わせです。長期的には、国内化学メーカーの生産拠点集約や海外移転の加速が、国内タンクターミナル市場そのもののパイを縮小させる恐れがあり、既存アセットの陳腐化を招く深刻な構造的脅威として認識すべきです。
【今後の戦略として想像すること】
✔短期的戦略
まずは、今回獲得した消防庁長官表彰という「安全のブランド」を最大限に活用し、新規の特定荷主(ハイエンドな医薬・電子材料メーカー等)の取り込みを加速させるべきでしょう。具体的には、既存の空きタンクを活用し、特定の温度管理が要求される高付加価値な化学液体の試験受託から保管までを一貫して受注する戦略です。また、人手不足という脅威を回避するため、充填ラインの「部分的な自動化・ロボット化」に今回確保した37百万円の利益を再投資し、1人あたりの荷役生産性を引き上げることで、人件費増を吸収する体質を強固にすることが推察されます。辰巳商会グループ内での車両共有システムの導入により、実車率を向上させるなどの効率化も有効と考えられます。
✔中長期的戦略
「単なる保管・配送拠点」から「日本海側のグリーン・エネルギー・ハブ」への完全なリポジショニングを掲げるべきでしょう。具体的には、3.5億円の利益剰余金という盤石な体力を背景に、老朽化したSS(普通鋼)タンクを順次SUS(ステンレス)化し、バイオ燃料や次世代化学品に対応した「サステナブル・ターミナル」へとアップグレードする投資計画です。財務面では、自己資本の厚みを活かし、隣接地の取得や施設の増設を主導し、敦賀港における独占的地位をさらに強固にすべきです。単にモノを預かるだけでなく、地域のエネルギー需要を予測し、最適なサプライチェーンをデザインする「スマート・タンクターミナル」へと進化することが、次の30年を生き抜く核心的な戦略になると提示します。
【まとめ】
敦賀ターミナル株式会社の第33期決算は、自己資本比率73.1%という圧倒的な健全性を堅持しつつ、着実に黒字を計上した極めて堅実な内容でした。設立から30年、同社は一貫して敦賀の地で日本の産業を物流の底流から支え、その誠実な姿勢が今回の消防庁長官表彰という形でも証明されました。激動する物流業界の中にありながら、これほどまでに揺るぎない財務基盤と高い安全意識を併せ持つ企業の存在は、地域の、そして日本のサプライチェーンにとって最大の安心材料となるでしょう。今回の好決算を「次なる変革のための助走」と捉え、伝統ある「辰巳商会グループ」の翼とともに、同社が日本海側からどのような新しい物流のカタチを世界へ発信していくのか。その飛躍の日は、すぐそこまで来ていることを確信させる結果であると総括します。
【企業情報】
企業名: 敦賀ターミナル株式会社
所在地: 福井県敦賀市金ヶ崎町22-1
代表者: 代表取締役社長 榮 誠
設立: 1994年9月26日
資本金: 3億円
事業内容の詳細: 化学製品・薬品類のタンクターミナル運営、石油・ガス等燃料の保管販売、倉庫業、貨物利用運送事業等。
株主: 株式会社辰巳商会(100%)
