保険という金融商品は、私たちの生活における「万が一」を支える究極のセーフティネットです。しかし、2026年現在の日本において、このセーフティネットが十分に機能しているかと問われれば、首を縦に振る人は意外と少ないかもしれません。その最大の原因は、保険の「請求プロセス」にあります。紙の証券がクローゼットの奥に眠り、家族さえもその加入状況を把握していない。そんな「請求漏れ」という根深い社会課題に対し、テクノロジーの力で挑んでいるのが株式会社IB(アイビー)です。同社が展開する保険管理アプリ「保険簿」は、業界の垣根を越えて個人の契約を可視化し、有事の際に確実に権利を行使できる仕組みを提供しています。今回は、同社の第7期(2025年9月期)決算公告をベースに、インシュアテック界の旗手としての財務状況と、同社が描く「請求漏れのない社会」への戦略的ロードマップを、経営戦略コンサルタントの視点から徹底的に考察します。
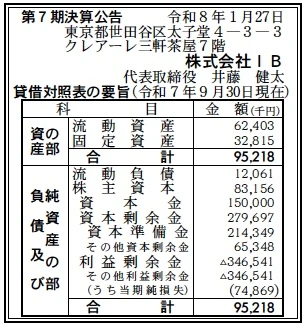
【決算ハイライト(第7期)】
| 資産合計 | 95百万円 (約1.0億円) |
|---|---|
| 負債合計 | 12百万円 (約0.1億円) |
| 純資産合計 | 83百万円 (約0.8億円) |
| 当期純損失 | 75百万円 (約0.7億円) |
| 自己資本比率 | 約87.3% |
【ひとこと】
第7期決算は、当期純損失が75百万円となりました。しかし、自己資本比率が約87.3%という極めて高い水準を維持しており、負債が12百万円と非常に少ないことが注目されます。これは、潤沢な資本を活用しながら、プロダクト開発と提携保険会社の拡大という「未来への投資」を戦略的に加速させているスタートアップ特有の財務構造を反映しています。
【企業概要】
企業名: 株式会社IB
設立: 2018年10月
株主: ライフタイムベンチャーズ、マネックスベンチャーズ株式会社、SBIインベストメント株式会社、三菱UFJキャピタル株式会社など複数の有力VCおよび金融機関
事業内容: 保険の請求漏れを防ぐ管理アプリ「保険簿」および代理店向けSaaS「保険簿connect」の運営
【事業構造の徹底解剖】
同社の事業は「保険の請求勧奨プラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔保険管理アプリ「保険簿」
一般ユーザー向けのスマートフォンアプリであり、生命保険、損害保険、共済、少額短期保険、さらにはクレジットカード付帯の保険まで、あらゆる契約を一括管理・見える化する中核サービスです。証券をスマートフォンで撮影するだけでデータ化できる利便性と、家族間での保険共有機能を備えており、「誰がどのような保険に入っているか」を家族全員が把握できる環境を提供しています。さらに、独自のアルゴリズムによって、事故や病気といった特定のイベントが発生した際に「請求できる可能性がある保険」を自動でピックアップする機能を有しており、単なる管理ツールを超えた、請求のアクションを促す「請求勧奨エンジン」としての役割を果たしています。ユーザーは無料で全機能を利用でき、情報の非対称性が強い保険業界において、徹底して加入者の立場に立ったUX(ユーザー体験)を追求しているのが最大の特徴です。
✔代理店向けSaaS「保険簿connect」
保険代理店や募集人が、顧客とのコミュニケーションをDX(デジタルトランスフォーメーション)化するためのクラウドサービスです。顧客が「保険簿」アプリに登録した情報を代理店側と連携させることで、有事の際の迅速な事故報告や請求サポートを可能にします。代理店にとっては、契約後のアフターフォローをデジタル化することで顧客満足度を高め、解約防止や紹介案件の創出に繋げることができます。また、金融庁が求める「顧客本位の業務運営(FD宣言)」を具体化する強力なツールとして機能しており、アナログな証券管理をデジタルに置き換えることで、募集人の働き方改革と顧客接点の深化を同時に実現するビジネスモデルとなっています。
✔共創型プラットフォーム運営
特定の保険会社に属さない独立した立ち位置を活かし、SBI損保、三井住友海上、ライフネット生命といった大手・ネット系保険会社各社とパートナーシップを構築しています。自社単体では解決が困難な「請求漏れ」という課題に対し、保険会社側からもリソースや知見を引き出し、業界全体のインフラとして機能させる構造を持っています。保険会社にとっては、請求手続きの適正化や顧客満足度の向上が期待でき、同社にとってはパートナー経由でのユーザー獲得やデータ連携の深化が可能になります。この「三方良し」のプラットフォーム戦略こそが、参入障壁の高い保険業界において同社が急速に存在感を高めている源泉と言えます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の国内保険市場は、大きなパラダイムシフトの渦中にあります。少子高齢化の進展により、新規契約の獲得競争から「既存契約の維持と体験価値の向上」へと主戦場が移っています。特に、認知能力が低下した高齢者による請求忘れや、家族が加入状況を知らないことによる「休眠保険金」の問題は深刻な社会課題となっており、行政や業界団体もデジタルの活用による解決を急いでいます。また、2024年以降の金融規制の強化により、保険代理店には「販売責任」だけでなく「継続的なフォローアップ責任」がより強く求められるようになりました。このような規制動向と、消費者のデジタルシフトが重なり、IB社が提供するような「業界横断的な管理インフラ」への需要はかつてないほど高まっています。さらに、マイナンバー制度の進展により公的保険と民間保険のデータ連携の機運が高まっていることも、同社にとって強力な追い風となっています。競合他社が特定の保険会社に依存したソリューションを提供する中、IB社の徹底した「中立性」と「ユーザー志向」は、信頼を重視する現在の市場環境において極めて強力な競争優位性を生み出しています。
✔内部環境
同社の内部環境における最大の強みは、保険業界の複雑なドメイン知識と最新のテクノロジーを融合させた開発力です。代表の井藤氏を筆頭に、保険会社、代理店、IT企業のすべてを経験したメンバーが集まっており、ステークホルダーそれぞれの「痛み」を熟知したプロダクト設計がなされています。今回の決算で見られる赤字は、まさにこのプロダクトの磨き込みと、パートナーネットワークを拡大するための戦略的な先行投資によるものです。16名という少数精鋭の組織でありながら、名だたるベンチャーキャピタルから計12社以上の出資を受けている事実は、同社の事業モデルが高いスケーラビリティと公共性を備えていることを証明しています。コスト構造に目を向けると、資産の大部分が流動資産であり、店舗や重厚な設備を持たないアセットライトな経営を徹底しています。これにより、一度収益化の軌道に乗れば、限界利益率が非常に高い構造へと転換できるポテンシャルを秘めています。また、社員一人ひとりが「請求漏れのない社会」という強固なミッションを共有しており、このパーパス経営が、難易度の高い大手保険会社との交渉や、地道な代理店開拓を支える組織的な活力となっている点も見逃せません。
✔安全性分析
財務の安全性を貸借対照表から分析すると、自己資本比率が約87.3%という、スタートアップとしては異例とも言える極めて高い水準にあります。総資産95百万円に対し、負債はわずか12百万円であり、短期的な支払い能力を示す流動比率も極めて高く、財務的な安定感は抜群です。純資産の部における資本金と資本剰余金の合計は約430百万円に達しており、これまでの資金調達によって潤沢なキャッシュを確保してきた経緯が分かります。累積損失を示す利益剰余金は▲347百万円となっていますが、これはサービスの認知度向上や、300社以上の保険会社への対応、さらには複雑な証券解析エンジンの開発に投じられた費用であり、将来の収益源となる「知的財産」や「ユーザー基盤」に姿を変えていると解釈すべきです。有利子負債が見当たらないスリムな財務構成は、金利上昇局面においても経営の自由度を奪われず、腰を据えて中長期的な事業構築に専念できる環境を整えています。第7期の赤字幅(75百万円)を考慮しても、現在の資産背景から推測されるランウェイ(資金が尽きるまでの期間)には十分な余裕があり、次なる成長ステップに向けた盤石な足場を固めている状態と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、保険の販売を一切行わないという中立性を堅持することで、あらゆる保険会社や共済、さらには競合になり得る代理店とも協力関係を築けるプラットフォーム性にあります。また、ユーザーが証券をスマートフォンで撮影するだけでデータ化できる高い画像解析技術と、家族間での共有を極めてスムーズに行えるUI/UXの設計は、請求漏れというアナログな課題に対する極めて洗練された回答となっています。さらに、SBIグループや三菱UFJキャピタルといった強力な金融資本をバックボーンに持っていることも、情報の秘対称性が激しく信頼が何よりも重視される保険業界において、同社が「社会のインフラ」としての信頼を獲得するための大きな原動力となっています。
✔弱み (Weaknesses)
一方で、ユーザーがアプリを完全に無料で利用できるビジネスモデルであるため、短期的なキャッシュフローの創出がパートナー企業からの利用料や周辺サービスに依存せざるを得ない点が弱みとして挙げられます。また、現在は16名という限られた人的リソースで運営されているため、急速に拡大する代理店ネットワークのサポートや、矢継ぎ早に変化する法規制への対応において、開発スピードが制約を受ける懸念があります。さらに、保険という情報の特性上、セキュリティに対する期待値が極めて高く、一度の事故がブランド全体の信頼失墜に直結するリスクを常に抱えながら、極めて重厚な管理体制を維持し続けなければならないという、運営コストの重さも無視できない側面です。
✔機会 (Opportunities)
外部環境における大きな機会は、金融庁主導の「顧客本位の業務運営(FD宣言)」が定着したことにより、保険各社がアフターフォローのデジタル化を不可避な課題として認識し始めている点です。また、マイナポータルとのAPI連携が進む中、民間保険と公的保険の情報を統合管理する「デジタル健康手帳」のような役割への期待が高まっており、同社がそのデータ連携の要(ハブ)となる可能性が開けています。さらに、高齢化社会の深化に伴い、家族による代理請求や保険金の埋没防止ニーズは今後数十年にわたり拡大し続けることが予想されるため、一度獲得したユーザーが長期にわたってプラットフォームを利用し続ける、極めて粘着性の高い市場環境が整っています。
✔脅威 (Threats)
脅威としては、メガバンクや大手キャリアが展開する家計簿アプリや金融スーパーアプリが、保険管理機能を標準搭載し、膨大な既存ユーザーを背景に市場に参入してくる可能性が挙げられます。また、生成AIの進化により、保険会社自身が極めて高度な自動請求システムを自社マイページに構築した場合、サードパーティである同社のツールの必要性が相対的に低下するリスクも否定できません。加えて、プライバシー保護に関する法規制がより厳格化された場合、家族間でのデータ共有やサードパーティによる情報解析そのものが制限を受ける可能性もあり、常に法規制の動向を先読みした柔軟なプロダクトのアップデートと、業界団体へのロビイング活動を通じたルール形成への関与が必要とされる状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、代理店向けツール「保険簿connect」の導入社数を劇的に拡大し、収益基盤の多角化を加速させることが最優先事項となるでしょう。全国の地方銀行系代理店や、大手乗り合い代理店との提携を深めることで、営業マン一人ひとりが「契約の証」として顧客に保険簿を案内する文化を醸成し、CAC(顧客獲得コスト)を抑制しながらユーザー数を爆発的に増やすフェーズに移行すると考えられます。また、生成AIを活用した証券解析精度のさらなる向上により、どんなに古い形式の証券や手書きの書類であっても、瞬時に正確にデータ化できる「解析の自動完結」を実現することで、ユーザーの入力負荷をゼロに近づけるでしょう。財務面では、この高い成長率と強固なユニットエコノミクスを証明することで、次なるステージに向けた大規模な資金調達を実施し、開発チームの倍増とマーケティング活動の本格化を図る時期に来ていると推察されます。
✔中長期的戦略
中長期的には、同社のミッションである「人が人らしく生きる時間を、創り、守る」を、保険という枠組みを超えて社会実装していくことが期待されます。具体的には、災害や大規模な事故が発生した際、自治体の被災証明データや病院の診断データと「保険簿」をシームレスに連携させ、ユーザーが一切の書類手続きをすることなく、自動的にあらゆる保険金や公的給付金が振り込まれる「ゼロ・タッチ請求」の実現を目指すはずです。また、蓄積された膨大な「保障データ」を基に、個人のリスク耐性をスコアリングし、過不足のない最適な保障内容をレコメンドする「パーソナライズされた保険のコンシェルジュ」へと進化することも考えられます。2026年以降、データポータビリティがより一層進む中、同社は日本発のインシュアテック・インフラとして、同様の「請求漏れ」問題を抱えるアジア諸国などグローバル市場への進出も視野に入れているでしょう。単なる管理アプリから、人々の人生における「経済的安心」を自動で守り続ける、24時間365日のデジタル守護神となることが、同社が描く最終的なゴールであると確信できます。
【まとめ】
株式会社IBの第7期決算は、一見すると赤字という結果ではありますが、その内実を紐解けば、日本の保険業界が抱える最大の急所である「請求プロセスの不全」という課題を攻略するための、極めて合理的かつ力強い投資の足跡であることが分かります。自己資本比率87.3%という強固な防御力を持ちながら、既存の保険会社や代理店を「敵」ではなく「パートナー」として巻き込むプラットフォーム戦略は、情報の非対称性を解消し、加入者に真の安心を届けるための唯一無二の最適解です。同社が掲げるビジョンは、単なるビジネスの枠を超え、悲しみに暮れる時や喜びに浸る時に、煩わしい事務手続きから人間を解放するという、深い人間愛に基づいています。2026年、私たちは保険が「売って終わり」の時代から、テクノロジーによって「確実に機能し続ける」時代への転換点にいます。IB inc.が創り出す新しいインフラは、将来的に日本のウェルビーイングを支える不可欠な基盤となるでしょう。経営戦略コンサルタントとして、私は同社の第7期を、社会インフラとしての「標準」を確立するための極めて重要な跳躍台であったと評価します。
【企業情報】
企業名: 株式会社IB
所在地: 〒154-0004 東京都世田谷区太子堂4丁目3-3 クレアーレ三軒茶屋7階
代表者: 代表取締役CEO 井藤 健太
設立: 2018年10月29日
資本金: 150,000,228円
事業内容: 保険の請求勧奨に関わるソフトウェアの企画・開発・運営・販売。保険管理アプリ「保険簿」および代理店向け「保険簿connect」の提供。
株主: ライフタイムベンチャーズ、マネックスベンチャーズ株式会社、グリーベンチャーズ株式会社、三菱UFJキャピタル株式会社、MIRAISE、千葉道場ファンド、SMBCベンチャーキャピタル株式会社、株式会社広島ベンチャーキャピタル、G-STARTUPファンド、SBIインベストメント株式会社、株式会社トレードワークス、西武しんきんキャピタル株式会社、他
