2026年の現在、日本の都市景観を支えるインフラストラクチャーは大きな転換期を迎えています。高度経済成長期に整備された設備の老朽化対策や、リニア中央新幹線をはじめとする大規模な交通インフラの整備、さらには環境負荷を低減するZEB(ネット・ゼロ・エネルギー・ビル)化の加速など、建設業界に求められる役割はかつてないほど多角化しています。こうした「都市の血管」とも言える電気設備工事において、40年以上の長きにわたり確かな信頼を築き上げてきた企業が、神奈川県川崎市に拠点を置く東幸電気工事株式会社です。ゼネコンによる大型プロジェクトの足場を固める「工事用仮設電気設備」から、街に彩りを添える「装飾照明」まで、同社が提供する価値は私たちの日常生活のあらゆるところに息づいています。今回は、公開された第43期決算公告を精緻に読み解き、強固な財務体質と施工実績の裏側にある経営戦略、そして持続可能な都市づくりに向けた同社の展望をコンサルタントの視点から深く掘り下げていきます。
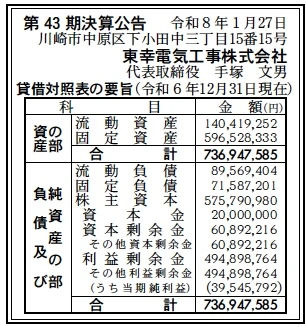
【決算ハイライト(第43期)】
| 資産合計 | 737百万円 (約7.4億円) |
|---|---|
| 負債合計 | 161百万円 (約1.6億円) |
| 純資産合計 | 576百万円 (約5.8億円) |
| 当期純利益 | 40百万円 (約0.4億円) |
| 自己資本比率 | 約78.1% |
【ひとこと】
第43期決算において、自己資本比率が約78.1%という極めて高い水準を維持しており、経営の安定性が際立っています。負債の少なさは、工事用仮設電気というニッチながら需要の絶えない分野で、確実なキャッシュフローを創出できている証左と言えるでしょう。特に資産総額に対して固定資産が大きな割合を占めている点は、自社で施工用機材や資材センターを保有し、材工一貫体制による競争力を支えていることを示唆しています。
【企業概要】
企業名: 東幸電気工事株式会社
設立: 1982年5月13日
事業内容: 大型建設現場での工事用仮設電気設備工事、公共施設・民間ビルの電気設備工事、空調設備、イベント演出用照明の設計・施工など
【事業構造の徹底解剖】
同社の事業は「総合電気設備工事業」に集約されます。具体的には、以下の部門等で構成されています。
✔仮設電気設備工事部門
ゼネコン各社が進める大型建設プロジェクトにおいて、工事に必要な電力を供給する「工事用電力・高圧受電設備工事」を請け負っています。中央新幹線等々力非常口新設工事や東京外かく環状道路といった、日本の屋台骨を支える国家規模の土木工事現場を支える、極めて公共性の高い事業です。関連会社の東幸リース株式会社と連携した厳重な品質管理のもと、必要な資材を必要な時に供給できる体制を整えており、施工品質の維持とコスト競争力を両立させているのが同社のコア・コンピタンスです。
✔一般電気設備・インフラ維持部門
川崎市電設工業会のAクラス会員として、公共施設や街路灯、ポンプ場などの都市インフラの維持・保全に携わっています。民間工事においても、新築ビルの電灯・電力配線や空調設備工事など、確かな技術力を背景に幅広い施工実績を積み上げています。地域に密着した安定的な受注基盤を持つことで、景気変動に強い事業構造を確立しており、清水建設や前田建設工業といった大手ゼネコンからの厚い信頼も、この地道な「インフラ維持」の技術力が土台となっています。
✔イベント・装飾照明デザイン部門
機能性重視の設備工事とは一線を画し、博覧会や展示などのイベントにおける企画、演出、デザイン、施工をトータルで提供しています。ホテルや学校施設でのイルミネーション工事など、「光の感動」を追求するクリエイティブな側面を併せ持っており、技術面だけでなくデザイン面でも新しいニーズに応える提案力が強みです。単なる電気工事に留まらず、空間そのものを創造する演出力は、同社のブランド価値を高める重要な差別化要素となっています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の電気工事業界を取り巻く環境は、需要の拡大とリソース不足のジレンマに直面しています。首都圏を中心とした再開発プロジェクトや、リニア中央新幹線の建設に伴う難易度の高い土木工事現場では、高い安全性と確実な施工能力を持つ電気工事業者の存在が不可欠となっています。また、川崎市が掲げる「川崎再生フロンティア」のような持続可能な都市づくりへの要請は、既存インフラの高度な維持管理能力を持つ企業にとって大きな機会を提供しています。一方で、銅をはじめとする電気資材価格の変動や、深刻な電気工事士不足は、業界全体の経営圧迫要因となっています。同社のように「川崎市電設工業会Aクラス」という地域における高い格付けを保持しつつ、大手ゼネコンとの強固なリレーションを有することは、市場が選別される中で非常に有利なポジションにあると言えます。特に環境配慮型施工への転換が求められる中で、効率的な電気計画の提案力が今後の受注を左右する鍵となるでしょう。
✔内部環境
同社の内部環境における最大の特徴は、資産構成に見られる「アセット・ヘビーな戦略」にあります。総資産737百万円のうち、固定資産が597百万円と約81%を占めており、これは施工に必要な特殊設備や自社資材センター、車両などを積極的に保有していることを示しています。多くの同業他社が資材をリースに依存する中で、関連会社を通じた自社保有・管理を徹底することで、工事現場へのスピーディーな供給体制と中長期的なコスト優位性を確立しています。また、監理技術者や第1種電気工事士といった高度な有資格者を多数擁しており、土木、建築、電気それぞれの視点から総合的な施工管理ができる人材基盤も盤石です。さらに、資本金20百万円に対して純資産が576百万円まで積み上がっている点は、長年の利益蓄積による自己金融能力の高さを示しており、外部資本に依存せず独自の投資判断を行える強靭な組織体質を築き上げています。この安定した内部基盤こそが、難易度の高い大型プロジェクトへの参画を可能にする信頼の源泉となっています。
✔安全性分析
財務の安全性を貸借対照表から詳細に分析すると、その堅実さが際立ちます。流動負債が90百万円(約0.9億円)であるのに対し、流動資産が140百万円(約1.4億円)であり、短期的な支払い能力を示す流動比率は約155.6%と健全な範囲にあります。さらに驚くべきは、負債合計161百万円に対して、それを大幅に上回る576百万円の純資産を保有している点です。これにより自己資本比率は約78.1%となり、一般的な中小建設業の平均を遥かに凌駕する安定性を誇っています。利益剰余金が495百万円(約4.9億円)と、資本金の約25倍近くまで蓄積されていることは、無理な事業拡大を避け、健全な利益率を維持しながら着実に成長してきた経営姿勢の現れです。当期純利益も40百万円と着実に出しており、収益性と安全性のバランスが非常に高いレベルで保たれています。この財務的な余裕があるからこそ、人材採用や技術者教育、さらには最新の機材投資を継続することができ、結果として施工品質の向上というプラスの循環を生み出しています。金融機関からの信用力も極めて高く、事業継続におけるリスクが非常に低い企業であると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、創業40年以上の歴史の中で築き上げた、大手ゼネコンや官公庁との盤石な信頼関係と、それを支える高度な技術者集団にあります。監理技術者や電気主任技術者など、広範囲な保有資格に基づいた確実な施工力は、リニア関連工事のような国家規模のインフラ整備においても不可欠な存在となっています。また、関連会社との連携による資材の材工一貫体制は、適正価格での迅速な供給を可能にし、現場における生産性を最大化させています。さらに、自己資本比率約78.1%という圧倒的な財務の健全性が、不確実な経済状況下においても安定した事業運営と技術投資を支える強固なバックボーンとなっています。
✔弱み (Weaknesses)
一方で、特定のゼネコン(清水建設や前田建設工業など)への売上依存度が比較的高い傾向にある点は、相手先の経営戦略や受注動向に業績が左右されやすいという構造的な脆弱性を孕んでいます。また、資産の多くを固定資産として保有していることは、景気後退局面における維持管理コストの負担増に繋がる可能性があり、常に一定以上の稼働率を維持し続けなければならないプレッシャーとなります。加えて、従業員数40名規模の組織において、ベテラン技術者の技能承継が円滑に進まなかった場合、同社の最大の売りである「施工品質」の維持が難しくなるリスクも潜在的に存在しています。
✔機会 (Opportunities)
外部環境における機会としては、2026年以降も続く都市圏の再開発や、カーボンニュートラル実現に向けた省エネ設備への更新需要が挙げられます。特に、既存建物の電気設備改修やLED化、EV充電設備の設置といったグリーン・トランスフォーメーション(GX)領域は、同社が培ってきた「屋内配線」や「装飾照明」の技術を応用できる巨大な成長市場です。また、川崎市が進めるインフラ長寿命化計画においても、Aクラス会員である同社の役割は益々重要性を増しており、安定的な公共工事の受注を通じて、さらなる地域社会への貢献とブランド認知の向上が期待できる状況にあります。
✔脅威 (Threats)
直面する脅威としては、建設業界全体を覆う深刻な人手不足と、若年層の入職者減少による採用コストの増大が挙げられます。技能実習制度の変更や働き方改革関連法(2024年問題)への対応は、労務コストの上昇と工期管理の複雑化を招き、利益率を圧迫する要因となります。また、銅や鉄鋼などの原材料価格の国際的な高騰は、見積精度を低下させ、工事原価のコントロールを困難にするリスクを孕んでいます。競合他社によるデジタルトランスフォーメーション(DX)の加速に対し、同社がアナログな管理体制に留まった場合、現場効率の差が収益性の差として顕在化する恐れもあり、常に最新技術の導入と組織変革が求められています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、2024年問題以降の労働環境の整備をさらに進め、若手技術者の採用と育成にリソースを集中させることが急務となるでしょう。同社の強固な財務基盤を活かし、他社に先駆けた給与水準の向上や福利厚生の充実を図ることで、優秀な「1級電気工事施工管理技士」や「第1種電気工事士」の確保を狙うはずです。また、現場におけるタブレット端末の活用や、BIM/CIM(ビルディング・インフォメーション・モデリング)への対応を深めることで、図面管理や工程管理のデジタル化を推進し、現場監督の業務負担軽減と施工精度の向上を同時に実現することが求められます。施工実績にあるような「イルミネーション工事」の案件を戦略的に増やし、技術力とデザイン力の融合を社外へ積極的にアピールすることで、既存のゼネコン依存からの脱却に向けた「提案型営業」の足掛かりを構築することも有効な一手となるでしょう。
✔中長期的戦略
中長期的には、現在の「電気工事」という枠組みを超え、エネルギーマネジメント全体をサポートする「エネルギー・ソリューション・パートナー」への進化を構想していると推察されます。同社が保有する固定資産としての資材センターや車両網を、V2H(Vehicle to Home)や蓄電池システムの設置拠点として活用し、地域の脱炭素化を牽引するビジネスモデルへの転換が考えられます。また、M&Aや戦略的提携を通じて、電気工事の川上にあたる設計機能や、川下にあたるメンテナンス・管理機能を強化し、ライフサイクル全体での収益確保を目指す「ストック型ビジネス」への移行も現実的な選択肢です。川崎市という特定地域での強みを活かしつつ、リニア開業を見据えた広域的なメンテナンスネットワークを構築することで、単発の工事受注に頼らない強靭な事業ポートフォリオを構築し、次の40年に向けた持続可能な成長基盤を確立することが期待されます。同社の「光の感動を追求する」という精神は、将来的にスマートシティにおける最適な照明・電力制御という形で、より高度な社会貢献へと繋がっていくに違いありません。
【まとめ】
東幸電気工事株式会社の第43期決算は、日本の建設インフラを支える専門工事業者の理想的な姿を映し出しています。自己資本比率約78.1%という驚異的な数値は、短期的な利益追求に走らず、長年にわたって技術と信頼、そして資本を積み上げてきた経営の「誠実さ」の結果に他なりません。大型土木プロジェクトの「仮設」から、市民生活の「維持」、そして街を彩る「演出」まで、多角的な事業ポートフォリオを持つことは、不透明な経済環境における最強の防御策となっています。2026年、建設業界がDXやGXという未踏の領域に踏み出す中で、同社が培ってきた「材工一貫の施工体制」と「高度な有資格者基盤」は、これまで以上に希少価値を高めていくでしょう。同社の社会的意義は、単に電気を通すことだけではなく、都市の安全と発展を根底から支え、人々に「感動」を届けることにあります。地域に根ざし、かつ国家規模の視点を持つ同社の歩みは、これからの日本の建設業が目指すべき一つの指針となるはずです。コンサルタントとして、私は同社の未来を、技術革新を恐れない「伝統と革新の融合体」として、極めてポジティブに展望します。
【企業情報】
企業名: 東幸電気工事株式会社
所在地: 〒211-0041 神奈川県川崎市中原区下小田中3丁目15番15号
代表者: 代表取締役 手塚 文男
設立: 1982年5月13日
資本金: 2,000万円
事業内容: 工事用電力・高圧受電設備工事、電灯・電力・屋内配線工事、空調設備工事、装飾照明の設計・施工、公共インフラの維持保全事業など
