建築物の安全性を支える「骨組み」となる鉄骨。その製作において、国土交通大臣認定の「Mグレード」を保持し続けることは、単なる技術力の誇示ではなく、社会に対する誠実な約束の証明です。静岡県裾野市を拠点とする三渡工業株式会社は、1977年の創業以来、鋼構造物工事業のプロフェッショナルとして、常に高品質を追求し続けてきました。鉄骨製作工場には、その加工能力や品質管理体制に応じて5つのグレードが存在しますが、中規模以上の建築物において高い信頼性が求められるMグレードを4回にわたり更新し続けている事実は、同社が長年培ってきた技術の深さと、組織としての徹底した品質管理体制を物語っています。「私たちには、社会から任された現場がある」という力強い言葉のもと、エルライングループの一員として「現場革命」を牽引する同社。2026年現在の建設業界は、資材価格の高騰や深刻な技術者不足といった逆風に晒されていますが、そうした中で三渡工業がどのような財務基盤を築き、次世代の建築インフラをどう支えようとしているのか。
今回は第39期決算公告を精緻に読み解き、経営戦略コンサルタントの視点から、高品質な「ものづくり」を支える健全な経営の実態と、同社が描く未来の社会創造への道筋を多角的に考察していきます。
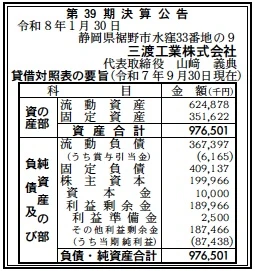
【決算ハイライト(第39期)】
| 資産合計 | 977百万円 (約9.8億円) |
|---|---|
| 負債合計 | 777百万円 (約7.8億円) |
| 純資産合計 | 200百万円 (約2.0億円) |
| 当期純利益 | 87百万円 (約0.9億円) |
| 自己資本比率 | 約20.5% |
【ひとこと】
第39期は当期純利益87百万円を確保しており、中堅の鉄骨加工業者として堅実な収益力を示しています。Mグレード認定工場としての品質優位性が受注に繋がっており、負債合計777百万円の中には事業規模に見合った流動負債が多く含まれると推察されますが、利益剰余金が190百万円まで積み上がっている点はポジティブです。
【企業概要】
企業名: 三渡工業株式会社
設立: 1988年6月
株主: エルライングループ
事業内容: 鋼構造物工事業。建築鉄骨の製作、加工、および組み立てまでの一貫請負。
【事業構造の徹底解剖】
同社の事業は「建築鉄骨製作加工事業」に集約されます。具体的には、以下の部門等で構成されています。
✔建築鉄骨の一貫請負体制
同社は建築鉄骨の製作・加工から現場での組み立てまでを自社で一貫して請け負う体制を整えています。この垂直統合型のモデルにより、設計から施工までの情報伝達ロスを最小限に抑え、高品質な鋼構造物を短期間で提供することが可能です。特にMグレード認定工場として、5階建て以上の建物や20メートルを超えるスパンを持つ中規模建築物にも対応できる広範な技術領域をカバーしている点が、大手ゼネコンや地場建設会社からの信頼を支える基盤となっています。
✔高度な技術者集団と品質管理
溶接管理技術者や非破壊検査技術者(超音波検査)、建築鉄骨製品検査技術者など、製作工程の各段階で専門資格を持つプロフェッショナルが在籍しています。1,276平米の工場敷地内では、JIS Z規格に準拠したアーク溶接や半自動溶接、さらには産業用ロボットを用いた自動化技術も駆使されており、熟練の職人技と最新のテクノロジーが融合した製作環境を実現しています。これにより、全ての製品に一貫した高品質を応用するという同社の理念が、現場の末端まで浸透しています。
✔エルライングループとしての相乗効果
「現場主義×新機軸」を掲げるエルライングループに属することで、単なる部材製作に留まらない付加価値を創出しています。グループ内の他の建設関連企業との連携により、川上から川下までの広範なプロジェクト情報を共有し、最適なタイミングでの資材供給や工法提案を行うことが可能です。業界の常識に囚われない新機軸を打ち出すグループの使命を、鋼構造物製作という「ハード面」から支える中核的な機能を果たしています。
【財務状況等から見る経営環境】
✔外部環境
鉄骨業界を取り巻く外部環境は、2026年現在、非常に複雑な局面を迎えています。世界的な地政学リスクや為替変動に伴う鋼材価格の乱高下は、同社のような加工業者にとって、原価管理の難易度を劇的に高める要因となっています。しかし、国内の建設需要に目を向けると、首都圏を中心とした大規模再開発や、老朽化したインフラの更新需要、さらには物流施設の建設ラッシュなど、鋼構造物へのニーズは底堅く推移しています。特に、国土交通大臣認定のMグレード以上を持つ工場の重要性は高まっており、コンプライアンス遵守と品質保証が厳格化される中で、三渡工業のような認定工場の存在価値は以前にも増して高まっています。一方で、2024年問題に端を発する建設業界全体の人手不足と労働規制強化は、現場施工の効率化を迫っており、工場内での加工精度を高め、現場での作業時間を短縮できる同社の高い製作能力は、市場において強力な武器となっています。政策面では、ZEB(ネット・ゼロ・エネルギー・ビル)の普及に伴い、断熱性能や構造の合理化を求める動きが加速しており、それに対応した複雑な鉄骨加工技術への需要が新たな成長機会として現れています。
✔内部環境
内部環境において特筆すべきは、同社の極めて高い「技術力と組織力の融合」です。第39期の決算公告では、資本金10百万円に対し、利益剰余金が190百万円まで積み上がっており、これは創業以来の堅実な経営と、高付加価値な仕事へのこだわりが結実した結果と言えます。社員の多くが溶接管理や検査に関する高度な専門資格を保有しており、まさに「技術者の城」とも呼べる組織構成です。また、産業用ロボットの導入による自動化と、熟練技能者による手作業のバランスが最適化されており、生産性の維持と品質の担保を高いレベルで両立させています。財務面では、資産合計の約64%を流動資産(625百万円)が占めており、仕掛品や資材在庫を適切に管理しつつ、日々の運転資金を円滑に回していることが伺えます。固定資産(352百万円)は工場の家屋や設備投資によるものと推察されますが、Mグレード4回更新という実績を支えるための設備維持・更新が計画的に行われている証左でもあります。山﨑代表取締役就任以降、エルライングループの理念である「現場革命」を具現化するための組織改革が進んでおり、伝統的な鉄骨加工業の枠組みを超えた、機動性の高い組織へと進化を遂げつつあります。
✔安全性分析
財務の安全性について詳細に分析すると、自己資本比率は約20.5%となっており、装置産業かつ受注産業である鉄骨製作加工業としては、業界標準に近い、あるいはそれ以上の水準を維持しています。負債合計777百万円のうち、流動負債が367百万円となっており、その中には賞与引当金(6百万円)が含まれていることから、社員への還元と会計上の保守性を両立させている点が評価できます。特筆すべきは、固定負債(409百万円)が流動負債を上回っている点です。これは、工場の土地建物や高価な加工機械の導入に際し、長期的な資金調達を適切に行っていることを示唆しており、短期的な資金繰りに窮するリスクが低い安定した資金構成であることを物語っています。純資産合計200百万円のうち、利益剰余金が190百万円を占めているという事実は、過去の利益が社内に着実に蓄積されていることを示しており、万が一の不況期や資材価格高騰時におけるクッションとしての機能を十分に果たしています。また、資本準備金(2.5百万円)も計上されており、将来の資本増強に向けた柔軟性も確保されています。借入金への依存度は一定程度あるものの、当期純利益87百万円という収益力を考慮すれば、返済能力に何ら懸念はなく、極めて健全な財務バランスを保っていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
三渡工業の最大の強みは、国土交通大臣認定のMグレードを長年にわたって維持し続けている圧倒的な品質信頼性と、それを支える高度な有資格者集団にあります。鉄骨の製作から組み立てまでを自社で完結できる一貫請負体制は、品質・工期・コストの最適化を求めるクライアントにとって極めて魅力的な選択肢となっています。また、1977年創業の長い歴史で培った地場での強固なネットワークに加え、エルライングループの一員としての情報収集力と組織的な支援体制が、単なる加工業者を超えた提案力を生み出しています。利益剰余金の蓄積に見られる財務の堅実さも、長期的なパートナーシップを築く上での大きな強みです。
✔弱み (Weaknesses)
一方で、1,276平米の工場敷地面積と574平米の建家面積は、Mグレード工場としては中規模であり、超大規模な高層ビル等のプロジェクトを単独で引き受けるには、空間的な生産キャパシティに限界がある側面は否めません。また、高い専門技術を持つ有資格者に頼る部分が大きいため、特定のベテラン技能者の引退に伴う技術承継のスピードが、将来の品質維持におけるリスク要因となる可能性があります。現状では鋼構造物工事業に特化しているため、建設資材市場の変動による影響を直接的に受けやすい単一事業構造であることも、リスク分散の観点からは課題と言えるかもしれません。
✔機会 (Opportunities)
建築物の高層化や大スパン化が進む中、より高度な加工が可能なMグレード工場の重要性は高まり続けており、特に首都圏近郊という立地を活かした再開発案件の獲得チャンスは豊富に存在します。また、脱炭素社会の実現に向けた鉄骨構造の合理化や、工場製作率を高めたプレハブ化へのニーズは、同社のロボット技術や精密加工技術を活かせる絶好の場です。エルライングループ内の人材紹介や派遣事業と連携することで、業界共通の課題である若手技術者の確保と育成を加速させ、他社に先駆けて「次世代型鉄骨製作工場」としてのブランディングを確立するチャンスを掴んでいます。
✔脅威 (Threats)
外部環境における最大の脅威は、鋼材をはじめとする建設資材価格の予測困難な高騰であり、これが受注時の利益を圧縮するリスクが常に存在します。また、競合他社によるMグレードへの新規参入や、大手鉄骨ファブリケーターによる市場シェアの拡大、さらには価格競争の激化も無視できません。建設労働者人口の減少は、現場での組み立て作業の遅延を招き、全体のプロジェクト進捗に影響を与える可能性があります。さらに、耐震基準のさらなる厳格化や環境規制の強化など、法規制の変化に伴う設備投資負担の増大も、経営を圧迫する潜在的な脅威として注視しておく必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、現在確保している87百万円の純利益を原資に、さらなる工場内の「自動化と省人化」への投資を加速させることが予想されます。具体的には、最新の溶接ロボットの増設や、デジタル測定器を用いた検査工程の効率化により、限られた敷地面積内での生産密度を極限まで高める戦略が有効です。同時に、エルライングループのネットワークを最大限に活用し、資材調達の共同化や情報の早期キャッチによる、価格変動リスクの最小化を図るでしょう。また、社員の多能工化を推進し、一人の技術者が製作・検査・管理の複数工程をカバーできる体制を強化することで、人件費の最適化と柔軟な工期対応力を高めることが推測されます。顧客向けには、Mグレード認定工場ならではの徹底したトレーサビリティ(追跡可能性)をデジタルデータで可視化し、品質の「安心感」を定量的な価値として提供することで、単なる価格競争に巻き込まれない「指名受注」の比率を高めていく戦略を打つはずです。
✔中長期的戦略
中長期的には、現在の「部材製作」を主軸としたビジネスモデルから、エルライングループのシナジーを活かした「鋼構造エンジニアリング・ソリューション」への転換が考えられます。設計段階から参画し、製作・組み立て効率を最大化させるための構造提案を行うことで、単なる請負業者から「建設プロジェクトの技術的パートナー」へとリポジショニングを図るでしょう。また、将来的な工場の拡張や、より高度な加工が可能な「Hグレード」への格上げを見据えた、近隣地への拠点開発やM&Aを通じたキャパシティ拡大も視野に入っているかもしれません。技術承継については、自社独自の「鉄骨アカデミー」のような育成プログラムを構築し、グループ内の未経験者を高度な有資格者へと育てる循環を作ることで、業界で最も若く活力のあるMグレード工場としてのブランドを確立することが推察されます。さらに、カーボンニュートラルな鉄鋼材料の活用や、解体・再利用を前提とした鋼構造設計など、サステナブルな建築への対応をいち早く進めることで、次世代の社会創造に真に貢献する企業としての社会的意義を強化していくことが期待されます。
【まとめ】
三渡工業株式会社の第39期決算は、同社が「高品質」と「誠実さ」を経営の根幹に据え、着実に利益を積み上げてきた結果を示すものでした。当期純利益87百万円、そして約2億円に達する純資産という数字は、単なる経済的な成功以上に、同社が製作してきた鉄骨が日本の建築インフラを長年支え続けてきたことに対する、社会からの信頼の裏返しと言えます。エルライングループの一員として「現場主義×新機軸」を体現しようとする同社の姿勢は、伝統的な鉄骨加工業に新しい風を吹き込み、業界全体のボトムアップに寄与しています。どんなに社会がデジタル化しようとも、物理的な空間を支える鉄の骨組みは不可欠であり、その品質を担保する三渡工業のような企業の社会的意義は、今後さらに増していくでしょう。「社会から任された現場」という誇りを胸に、技術の研鑽を怠らず、未来の社会創造に挑み続ける同社の姿勢は、2026年という不確実な時代を切り拓くための、最も強固な「新機軸」であると確信しています。高品質なものづくりの火を絶やすことなく、エルライングループと共に歩む三渡工業のさらなる発展は、建設業界の未来を明るく照らす光となるに違いありません。
【企業情報】
企業名: 三渡工業株式会社
所在地: 静岡県裾野市水窪33番地の9
代表者: 代表取締役 山﨑 義典
設立: 1988年6月10日
資本金: 10,000,000円
事業内容: 鋼構造物工事業、建築鉄骨の製作・加工・組み立てに伴う付帯工事一式
株主: エルライングループ
