建築・商業施設業界において、華やかな完成予想図の裏側には、緻密な工程管理と専門的な技術、そして何よりも現場を円滑に回す「機動力」が不可欠です。どれほど優れた設計図があっても、資材の搬入が遅れれば工期は逼迫し、細部の養生が疎かになれば品質は損なわれます。こうした建築現場の「ラストワンマイル」とも言える多岐にわたる専門業務を一手に引き受け、施工のプラットフォーマーとして確固たる地位を築いているのが株式会社キャンディルテクトです。同社は東証上場グループであるキャンディルの主要事業会社として、内装工事から解体、メンテナンス、さらには家具の組立施工に至るまで、建物に関するあらゆるシーンでプロフェッショナルな価値を提供しています。2026年現在、建設業界は深刻な人手不足と原材料費の高騰という構造的な課題に直面していますが、その中で同社がどのような財務戦略を採り、持続的な成長を実現しているのか。
今回公表された第18期決算公告からは、豊富な流動資産と堅実な利益創出能力を背景に、次なるステージである「施工プラットフォーマー」としての完成度を高めている様子が読み取れます。本記事では、経営戦略コンサルタントの視点から、最新の財務データに基づき、同社の強靭なビジネスモデルと将来の展望を詳細に分析していきます。
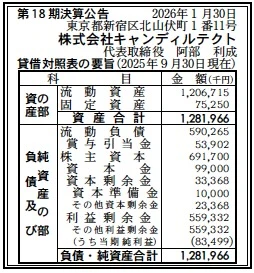
【決算ハイライト(第18期)】
| 資産合計 | 1,282百万円 (約12.82億円) |
|---|---|
| 負債合計 | 590百万円 (約5.90億円) |
| 純資産合計 | 692百万円 (約6.92億円) |
| 当期純利益 | 83百万円 (約0.83億円) |
| 自己資本比率 | 約54.0% |
【ひとこと】
第18期決算は、当期純利益83百万円を計上し、自己資本比率54.0%と非常に安定した財務状況を示しています。流動資産が資産全体の約94%を占める「身軽な経営」を徹底しており、建築・商業施設市場の波に対して極めて柔軟かつ迅速に対応できる体制が構築されていることが伺えます。
【企業概要】
企業名: 株式会社キャンディルテクト
設立: 2008年7月3日
株主: 株式会社キャンディル(100%)
事業内容: 商業施設・店舗の内装工事、家具・什器の搬入組立、建材揚重、メンテナンス、内装解体、人材派遣
https://candeal-tect.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は「商環境・建物トータル施工ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔商業施設内装・リニューアル部門
有名デパートやテーマパーク、大型商業施設の内装工事全般から内装解体までを請け負っています。単なる施工に留まらず、家具・什器の搬入組立や設置、さらには施工後のメンテナンスまでをパッケージ化して提供しており、店舗のライフサイクル全般を支える「現場のマルチプレイヤー」としての機能を果たしています。
✔建材揚重・現場支援部門
戸建から超高層集合住宅まで、多種多様な現場での建築資材搬入や養生業務を展開しています。工程に合わせたジャストインタイムの納品体制を構築しており、複雑な現場の物流を最適化することで、建設会社やハウスメーカーの工期短縮およびコスト削減に大きく貢献しています。
✔建築特化型人材派遣・テクニカル部門
施工管理やCADオペレーターなど、業界特化型のプロフェッショナル人材を派遣しています。自社独自のバックアップ体制を活かし、意欲の高い技術者を育成・供給することで、業界全体の課題である「技術者不足」を解決するソリューションを提供しています。
【財務状況等から見る経営環境】
✔外部環境
建設・内装市場を取り巻く外部環境は、2024年問題に端を発する物流の混乱や、継続的な職人不足により、工期管理と施工品質の両立が極めて困難な局面を迎えています。しかし、2026年現在のマクロ情勢としては、インバウンド需要の回復に伴うホテル・商業施設のリニューアル投資や、首都圏を中心とした再開発プロジェクトが活発化しており、同社がターゲットとする「商環境向け建物サービス」への需要は非常に旺盛です。一方で、建築資材の価格高騰は止まらず、施工会社には徹底した工程の効率化と「無駄を省くノウハウ」が求められています。同社はこの状況を逆手に取り、内装、解体、搬入を一括管理できる「総合機動力」を武器に、顧客であるゼネコンやハウスメーカーの管理負担を軽減する戦略を採っています。競合他社は特定の工程に特化した零細企業が多い中、同社のように上場グループの看板と全国ネットワーク、そして多機能を併せ持つ企業の希少価値は、今後さらに高まっていくと分析されます。
✔内部環境
株式会社キャンディルテクトの内部環境における最大の強みは、「人を中心に据えた企業文化」と、それによって培われた「技術者のバイタリティ」にあります。約300名の従業員と470名を超える作業員稼働人数を抱えながら、部門を超えた現場での助け合い(多能工化)を組織的に推進しており、これが急激なニーズ変化への即応力を生んでいます。ビジネスモデルとしては、自社で車両や重機などの固定資産を過剰に保有しない「ライトアセット経営」を徹底しており、第18期の固定資産はわずか75百万円に抑えられています。これにより、市況の変動による減価償却費の重圧を回避しつつ、流動資産1,207百万円という潤沢な手元資金を活かした機動的な事業運営を可能にしています。また、IKEA製家具の設置代行実績に見られるように、大手企業の特異な業務フローに合わせた「オンリーワンの組織構築能力」は、他社が容易に真似できない人的・組織的資産となっています。キャンディルグループ内の補修(リペア)事業などとも密に連携し、引渡し時の「完全性」に徹底してこだわる姿勢も、顧客満足度の向上と高いリピート率に直結しています。
✔安全性分析
財務の安全性について詳細に分析すると、同社は極めて健全かつ弾力的なバランスシートを有しています。資産合計1,282百万円に対し、負債合計は590百万円であり、純資産692百万円を確保しています。自己資本比率は約54.0%と、建築・サービス業界の平均水準を大きく上回っており、不況時の耐性は極めて高いと言えます。流動比率(流動資産1,207百万円÷流動負債590百万円)は約204.6%という驚異的な数字を叩き出しており、短期的な支払い能力に全く不安はありません。負債の部を見ても、賞与引当金として54百万円を適切に計上しており、将来の人的コストに対する準備も万全です。利益剰余金が559百万円積み上がっていることは、設立以来、着実に利益を蓄積し、内部留保を厚くしてきた証左です。この盤石な財務基盤こそが、新たな拠点展開や技術者育成への投資、あるいはM&Aによる周辺事業の獲得などを、外部資金に頼らずとも自律的に実行できるだけの「攻めの余力」となっています。まさに「筋肉質な経営体質」を体現したバランスシートであると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、内装工事から解体、養生、資材搬入までを垂直統合した「一気通貫の施工体制」が生み出す圧倒的な効率性と管理能力にあります。全国主要都市を網羅する自社拠点に加え、1,000社を超える協力パートナーとの連携ネットワークにより、大規模プロジェクトの全国同時展開も可能です。また、キャンディルグループとして培われた「補修・仕上げのクオリティ」への強いこだわりは、顧客にとっての最終的な「安心」に直結しています。さらに、固定資産を最小限に抑えた財務構造により、損益分岐点が低く、市場の波に左右されにくい強靭な収益構造を構築できている点も、独立系の競合にはない大きな優位性となっています。
✔弱み (Weaknesses)
弱みとしては、事業の付加価値が「人の労働力」に強く依存している労働集約型のモデルであるため、最低賃金の上昇や社会保険料の負担増といった人件費の高騰が利益率を直接的に圧迫しやすい構造にあります。また、多数の現場を並行して管理するため、特定の熟練リーダーの属人性や、現場ごとの品質のバラつきを完全に排除するための管理コストが重荷になるリスクを孕んでいます。さらに、現在は国内市場に特化しているため、人口減少に伴う長長期的な建設市場の縮小というマクロトレンドに対して、非建設領域への多角化や海外展開といった次なる成長の柱が、現在のポートフォリオ内ではまだ途上の段階にある点も組織的な課題となります。
✔機会 (Opportunities)
外部環境における最大の機会は、建物の「スクラップ&ビルド」から「メンテナンス&バリューアップ」へのシフトが国策として加速していることです。既存ストックの有効活用を目的としたリニューアル工事の増加は、同社が得意とする細やかな内装施工やメンテナンス、家具の再配置といったサービスの需要を飛躍的に高めます。また、デジタル技術の進化により、施工現場でのDX(スマート揚重やAI管理)を先行して導入できれば、競合との圧倒的な生産性の差をつけ、市場シェアを一気に拡大できるチャンスがあります。さらに、家具・設備メーカーとのアライアンスを深め、設置からアフターメンテナンスまでを独占的に受託する「施工プラットフォーム」としての活用機会も拡大しており、新たなストック収益源の構築が期待できます。
✔脅威 (Threats)
直面している脅威としては、大手建設会社やハウスメーカーによる内製化の動き、あるいはデジタルプラットフォームを活用したフリーランス職人のマッチングサービスの普及により、中抜きのプレッシャーが強まることが挙げられます。また、為替の乱高下や地政学的リスクに伴う建材コストの急騰は、受注価格への転嫁が難しい場合、同社の粗利を直接的に毀損させる恐れがあります。加えて、人手不足が極限まで進行し、必要な作業員を確保できなくなることによる機会損失や、SNS等での不適切な現場情報の拡散によるブランドイメージの毀損リスクも、現代の経営環境において無視できない深刻な外部脅威となっています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、第18期で確保した豊富なキャッシュを「現場DXと技術者採用」に集中投下すると推察されます。具体的には、資材搬入(揚重)の工程をリアルタイムで可視化する管理アプリの導入を全拠点で完了させ、待機時間の削減と配車効率の最大化を図るでしょう。これにより、人件費高騰を吸収しつつ、既存の83百万円という純利益水準のさらなる向上を目指すはずです。また、人手不足に対応するため、従来の「点」での人材募集から、グループ一括での「キャリア形成支援型」の採用ブランディングへシフトし、未経験者でも短期間で多能工へと育てる教育カリキュラムを強化することが予想されます。営業面では、IKEA等での実績をフックに、他の外資系家具・設備メーカーとの新規アライアンスを拡大させ、特定の顧客に依存しない「設置受託プラットフォーム」の裾野を広げる策が急務となると考えられます。事務・営業拠点(錦糸町オフィス)の機能を強化し、間接部門の効率化を断行することも、利益率の底上げには不可欠です。
✔中長期的戦略
中長期的には、同社は単なる「施工会社」から、建物のデータを握る「施工プラットフォーマー」への進化を目指すと推察されます。具体的には、施工・メンテナンス履歴をデジタル資産として管理し、将来の修繕時期をAIで予測してオーナーや管理会社に提案する「予兆メンテナンス・サービス」の確立です。これにより、請負というフロー型ビジネスから、月額定額制や継続受託といったストック型ビジネスへの収益構造の転換を狙うでしょう。また、キャンディルグループ全体で推進する「ゴールデンモデル(アライアンスの拡大&深化)」をさらに突き詰め、建築業界に留まらない、例えば宿泊施設や介護施設の運営サポートまでを一括して受託する「商環境コンシェルジュ」としてのポジションを確立する戦略も考えられます。将来的には、自社で培った「紙・資材を扱う高度な揚重ノウハウ」を物流ロボティクスと融合させ、自動搬入システムの開発・ライセンス提供を行うなど、テクノロジー企業としての側面を強めていくことが、次なる10年に向けた本質的なロードマップになると確信します。
【まとめ】
株式会社キャンディルテクトの第18期決算は、激動の建築業界において「確かな現場力」がいかに強力な経済的価値を生むかを証明しました。83百万円の当期純利益と、潤沢な流動資産を抱えた堅実な財務体質は、同社が提唱する「施工プラットフォーマー」としての基盤が完全に整ったことを示しています。同社が大切にする「企業は人なり」という信念と、新たな技術に挑戦するバイタリティは、AIやオートメーション化が加速するこれからの時代において、むしろ人間によるリアルな施工サービスの希少価値をさらに引き上げることになるでしょう。阿部代表率いるプロフェッショナル集団が、新宿から全国の現場へと、その「総合機動力」の波を広げ、日本の住環境・商環境の質を根底から支え続けていく姿に、ステークホルダーからの大きな期待が寄せられています。建物の未来を創り、守る同社の挑戦は、この強固な財務諸表のさらに先へと、加速し続けていくはずです。
【企業情報】
企業名: 株式会社キャンディルテクト
所在地: 東京都江東区毛利1-19-10 江間忠錦糸町ビル4F(本社事務所)
代表者: 代表取締役社長 阿部 利成
設立: 2008年7月3日
資本金: 99,000,000円
事業内容: 商業施設内装工事、家具・什器搬入組立、建材揚重、メンテナンス、解体、人材派遣
株主: 株式会社キャンディル
