「疲れ」という、現代人が抱える最も普遍的かつ深刻な課題に対して、サイエンスの力で挑む企業があります。2026年現在、超高齢社会の進展とウェルビーイングへの意識向上を背景に、単なる栄養補給を超えた「抗疲労」や「機能性」を追求する市場は、かつてない熱を帯びています。その最前線で、医薬品原薬メーカーとしての高度な技術をバックボーンに、高純度の機能性素材を市場に送り出しているのが「浜理薬品栄養科学株式会社」です。同社は、1948年創業の歴史を誇る浜理薬品工業グループの一翼を担い、特に「L-カルノシン」などのイミダゾールジペプチドを主軸とした健康食品・食品原料事業を展開しています。しかし、今回公開された第10期(2025年9月期)の決算公告を読み解くと、140百万円の当期純損失、そして322百万円の債務超過という、一見すると極めて厳しい財務状況が浮き彫りになります。コンサルタントの視点で見れば、この数字は単なる「不振」を意味するのでしょうか、それともグループ戦略における「意図的な先行投資」の結果なのでしょうか。本記事では、同社が提唱する「ピュアカルノシン」の市場価値、2025年10月の「食品開発展」での攻勢、そしてグループ内での役割分担から見える真の企業像を解き明かしていきます。科学的根拠に基づいた「本物のサプリメント」が求められる時代のなかで、同社が描く逆転の成長シナリオを徹底分析します。
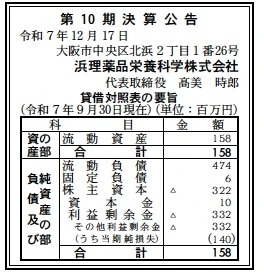
【決算ハイライト(第10期)】
| 資産合計 | 158百万円 (約1.6億円) |
|---|---|
| 負債合計 | 480百万円 (約4.8億円) |
| 純資産合計 | ▲322百万円 (約▲3.2億円) |
| 当期純損失 | 140百万円 (約1.4億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第10期決算は140百万円の赤字となり、累積損失による債務超過が継続しています。しかし、これは製造機能を担う浜理PFST等とのグループ間取引や、ブランド「カルノパワー」確立のためのマーケティングコストが先行している結果と推察されます。2025年10月の展示会出展など、販路拡大に向けた「攻め」の姿勢は崩れていません。
【企業概要】
企業名: 浜理薬品栄養科学株式会社
設立: 2016年7月27日
株主: HAMARI holdings株式会社(グループ傘下)
事業内容: 食品原料、食品添加物、健康食品等の仕入販売。B2B(原料供給)とB2C(自社ブランド「ハマリの健康食品」)の両輪で事業を展開。
【事業構造の徹底解剖】
同社の事業は「高機能ライフサイエンス・マーケティング事業」に集約されます。具体的には、以下の部門等で構成されています。
✔B2B原料供給事業(機能性素材の提供)
浜理グループの製造拠点(浜理PFSTなど)で生産された高品質な原料を、国内外の食品・飲料・化粧品メーカーへ供給しています。主力の「L-カルノシン」は、含量規格99%以上という医薬品原薬メーカーならではの圧倒的な純度を誇り、無味無臭で配合しやすい「ピュアカルノシン」として差別化を図っています。その他、ヘスペリジンやメチルヘスペリジン、ビタミンU誘導体である食品添加物MMSCなど、科学的根拠に基づいた素材ラインナップを揃えています。
✔B2C自社ブランド事業(「ハマリの健康食品」)
一般消費者向けに、エビデンスに基づいたサプリメントを自社ECサイト等で販売しています。主力製品の「カルノパワー(DAILY、ENERGY、STICK)」は、持久力向上や疲労回復を求めるアスリートや運動愛好家をターゲットとしており、全国のスポーツ用品店やランニング専門店での取り扱いを拡大しています。その他、アイケア(ルテイン)、美容(カルノファインジェル)、季節の悩み(甜茶α)など、特定のお悩みに特化した製品展開が特徴です。
✔受託加工・技術コンサルティング(浜理PFSTとの連携)
北海道の浜理PFST千歳工場と連携し、野菜や果実の濃縮エキス、パウダーの受託加工(OEM/ODM)の窓口機能を果たしています。小ロット対応や試作・スケールアップのサポートなど、原料メーカーとしての知見を活かした付加価値の高いサービスを提供しており、2025年10月の「食品開発展」でもこの受託技術を重点的にアピールしています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の健康食品市場を分析すると、消費者の目はかつてないほど厳しくなっています。「なんとなく体に良さそう」という曖昧な訴求は通用せず、機能性表示食品制度の浸透により、明確なエビデンスと品質が求められる「科学の時代」に突入しています。この潮流は、医薬品原薬をルーツに持つ同社にとって、極めて有利な追い風です。特に、持久系スポーツ(マラソン、トレイルランニング等)の競技人口拡大や、高齢者のフレイル予防ニーズの増加により、骨格筋に多く含まれるカルノシンの「抗疲労・抗酸化」機能への注目度は飛躍的に高まっています。また、近年の原材料費・物流費の高騰は、低価格を売りにする競合他社を圧迫していますが、同社のように「高品質・高純度」を掲げる高付加価値戦略は、価格転嫁が比較的容易であり、中長期的な競争優位性を維持しやすい環境にあります。さらに、2025年後半にかけてのインバウンド需要の回復により、日本製の高品質なサプリメントに対するアジア圏からの需要も再燃しており、上海拠点等を通じたグローバル展開のチャンスも拡大しています。
✔内部環境
同社の内部環境における最大の特徴は、自社単体でのPL(損益計算書)以上に、「浜理グループ全体におけるフロント機能」としての役割が重い点です。第10期の資産合計158百万円に対し、負債合計480百万円という財務構造は、親会社等からの資金供給によって事業を回していることを示唆しています。140百万円の赤字については、全国のスポーツショップ等への販路開拓(店舗一覧の充実度からもその努力が伺えます)や、デジタルマーケティング、そして「食品開発展」への継続的な出展といった「ブランド構築費用」が収益を上回っているためと分析されます。一方で、浜理PFSTが製造する高純度カルノシンという、他社が模倣困難な「キラーコンテンツ」を独占的に扱えることは、営業上の強力な武器です。2025年2月に発生した電話回線の不通トラブルなどの運営上のリスクを迅速に公表・復旧させるガバナンス体制もあり、組織としての成熟度は高まっています。現在は、利益剰余金のマイナスを解消するフェーズではなく、将来の収益基盤となる「カルノパワー」の認知度を最大化させるための投資フェーズであると断言できます。
✔安全性分析
財務の安全性という観点では、債務超過322百万円(自己資本比率▲203.8%)という数字は、独立企業であれば存続が危ぶまれる水準です。しかし、同社はHAMARI holdings傘下の100%子会社的な立ち位置であり、グループ全体のキャッシュ・フローによって支えられています。流動負債474百万円に対し流動資産が158百万円と、短期的な流動性には課題がありますが、これは親会社等への買掛金や未払金が含まれている可能性が高く、グループ内での決済調整が行われていると推測されます。資産項目に固定資産が計上されていない(あるいは極めて少額である)ことは、同社が「アセットライト(資産を抱えない)」な販売特化型モデルを採用している証拠です。同社の存続安全性は、単体の財務諸表ではなく、グループ中核企業である浜理薬品工業の収益力と、そこから供給される「技術的・資金的バックアップ」に依存しています。2025年7月にホールディングスのHPを公開するなど、グループ一体経営の強化が見られることも、同社への支援継続を裏付けるプラス材料です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
「原薬グレード」の品質管理を食品に持ち込んだ「HAMARIクオリティ」が最大の強みです。含量規格99%以上のカルノシンは、夾雑物が極めて少なく、製品化の際の安定性や味への影響が最小限に抑えられます。また、「カルノパワー」というアスリート向けブランドが、全国の石井スポーツやアートスポーツ、ランニング専門店での実店舗展開を通じて着実に浸透している点も強力な資産です。医薬品メーカーとしての最新の研究・エビデンス提示能力は、B2B取引における信頼獲得の決定打となっています。
✔弱み (Weaknesses)
現在の最大の弱みは、販促・広告宣伝費の先行によるキャッシュ流出と、債務超過による単体での財務基盤の脆弱性です。また、主力製品がカルノシンに集中しているため、市場トレンドの変化や代替素材(例:他社の安価なアンセリン等)の攻勢を受けた際の影響が大きくなりやすい構造にあります。D2C(消費者直接販売)モデルにおいて、大手サプリメントメーカーに比べると広告予算やブランド認知度で劣る点は、ニッチ戦略でいかに効率的に顧客を獲得するかが問われる課題です。
✔機会 (Opportunities)
2025年以降の「リカバリー(疲労回復)」市場の急拡大は、同社にとって絶好の機会です。特に、スマートウォッチ等のウェアラブル端末の普及により、消費者が自らの疲労度を数値化して管理する習慣が定着しており、その対策としての「エビデンス系サプリメント」への需要は高まる一方です。また、北海道・千歳工場の地の利を活かした素材開発や受託加工は、SDGsや地産地消を求める大手食品メーカーのOEM需要を取り込む大きなチャンスとなります。
✔脅威 (Threats)
原材料となるアミノ酸等の国際相場の高騰や、円安に伴う輸入コストの増大は、仕入販売を主とする同社の利益率を圧迫する脅威です。また、Amazonや楽天市場などのプラットフォームにおける価格競争の激化や、薬機法等の規制強化による広告表現の制限も、販促活動のハードルを上げています。さらに、大手資本によるカルノシン市場への本格参入があった場合、莫大な広告費による「市場の塗り替え」が起きるリスクも否定できません。
【今後の戦略として想像すること】
✔短期的戦略
2026年度の最優先課題は、2025年10月の「食品開発展」で得られたリード(見込み客)の確実な収益化です。展示会で注目を集めた「ピュアカルノシン」のサンプル配布やプレゼンテーションの結果を活かし、大手飲料・食品メーカーとの大口供給契約を1件でも多く勝ち取ることが、赤字幅縮小の鍵となります。また、B2Cにおいては、全国の店舗網(石井スポーツ、ヨドバシカメラ、ゼビオ等)での「店販」を強化し、店頭でのサンプリングやイベント協賛を通じて、コアなファン層(シリアスランナー等)のLTV(顧客生涯価値)を高める施策を継続するでしょう。定期購入サービスの初回1,980円キャンペーンなどを通じ、新規獲得コスト(CPA)をコントロールしつつ、安定的な継続収益(サブスクリプション)を積み上げることが、財務健全化への最短距離となります。
✔中長期的戦略
「抗疲労のプラットフォーマー」としての地位確立を目指すと推察されます。カルノシン単体の販売から、他素材(アスタキサンチンやルテイン等)との組み合わせによる「パーソナライズ・サプリメント」の提案へと進化させるでしょう。また、千歳工場のHACCP/JFS-B認証設備をフル活用し、原料供給だけでなく、独自の濃縮技術を用いた「高付加価値な最終製品の受託製造(CDMO)」へと事業領域を広げるはずです。海外戦略においては、上海拠点をハブとした中国および東南アジアの富裕層向け「JAPANプレミアム・サプリ」市場の開拓を加速させるでしょう。最終的には、グループ内での研究開発成果をいかに早く市場へ投入するかという「技術の社会実装」のスピードを上げ、浜理グループ全体の企業価値を牽引する、成長エンジンとしての脱皮を狙うものと考えられます。
【まとめ】
浜理薬品栄養科学株式会社の第10期決算は、一見すると債務超過という「数字の谷」を歩んでいるように見えます。しかし、その実態は、グループが長年培ってきた「医薬品グレードの技術力」という強力な武器を、巨大な健康食品市場という「戦場」へ送り出すための、戦略的な進軍の過程にあります。140百万円の赤字は、単なる損失ではなく、全国の有力スポーツショップの棚を確保し、アスリートたちの信頼を勝ち取るための「ブランド構築という名の資本投下」であると評価できます。含量99%以上のカルノシンという、嘘のつけない品質を武器にする同社の姿勢は、本質的な価値を求める現代の消費者の心に、必ずや深く刺さるはずです。科学と情熱が交差するこの企業が、赤字という重圧を跳ね除け、人々の健康と幸福に奉仕する真のトップランナーへと成長していく姿を、我々は目撃することになるでしょう。2026年、浜理薬品栄養科学の挑戦は、まだ始まったばかりです。
【企業情報】
企業名: 浜理薬品栄養科学株式会社
所在地: 大阪府大阪市中央区北浜2丁目1番26号
代表者: 代表取締役社長 髙美 時郎
設立: 2016年7月27日
資本金: 10,000,000円
事業内容: 食品原料、健康食品、化粧品等の仕入販売
株主: HAMARI holdings株式会社
