東北の経済拠点である仙台市において、45年という長い年月をかけて築き上げられた信頼と技術。株式会社壁装は、単なる内装施工会社という枠組みを超え、今や日本の内装業界をリードするサンゲツグループの戦略的施工拠点として、その存在感を飛躍的に高めています。2026年現在、建設・内装業界は、深刻な職人不足や資材価格の不安定化、さらには「2024年問題」後の物流コスト増大といった多重の課題に直面しています。しかし、同社が令和8年2月10日に発表した第43期決算(令和7年3月31日現在)を読み解くと、そこには極めて強固な財務基盤と、戦略的な事業転換がもたらす高い収益性が鮮明に描かれています。特に、2025年1月に新設された「SC(空間創造)事業部」の動向は、同社が施工下請けという立場から脱却し、デザイン・設計からアフターフォローまでを一気通貫で担う「価値創造型企業」へと脱皮したことを象徴しています。本記事では、経営戦略コンサルタントの視点から、同社の最新決算数値を詳細に分析し、サンゲツグループ内での施工機能の垂直統合がもたらす競争優位性と、東北・首都圏を跨ぐ次世代の成長戦略について深掘りしていきます。
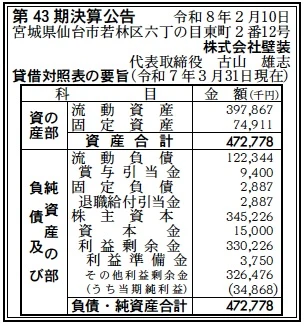
【決算ハイライト(第43期)】
| 資産合計 | 473百万円 (約4.73億円) |
|---|---|
| 負債合計 | 128百万円 (約1.28億円) |
| 純資産合計 | 345百万円 (約3.45億円) |
| 当期純利益 | 35百万円 (約0.35億円) |
| 自己資本比率 | 約73.0% |
【ひとこと】
第43期の決算は、自己資本比率73.0%という、建設業において極めて異例なほど健全な財務体質を示しています。当期純利益35百万円を確保しつつ、利益剰余金を330百万円まで積み上げている点は、過去の安定した経営と、サンゲツグループ入り後の経営効率化が結実した結果と言えます。無借金に近い状態での事業拡大が可能な、非常に盤石な構えです。
【企業概要】
企業名: 株式会社壁装
設立: 1983年3月(創業1980年4月)
株主: フェアトーン株式会社(株式会社サンゲツグループ)
事業内容: 内装仕上工事の設計施工、総合内装工事、空間創造事業。仙台を拠点に東北全域、および東京支店を通じた首都圏での施工ネットワークを展開する内装プロフェッショナル集団。
【事業構造の徹底解剖】
同社の事業は「トータル・インテリア・ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔クロス・床工事専門施工部門
1980年の創業以来の核となる事業です。壁や天井へのクロス貼り、長尺シートやクッションフロア等の床材施工を担います。単なる貼り付け作業ではなく、下地処理(パテ・シーラー)の工程から職人技を徹底することで、継ぎ目の見えない美しい仕上がりを実現。大手ゼネコン(大林組、三井住友建設、飛島建設等)からの厚い信頼を背景に、住宅から医療施設、教育機関まで幅広い実績を有しています。
✔空間創造事業(SC事業部)
2025年1月に新設された、同社の未来を担う戦略部門です。サンゲツグループの強みを活かし、デザインから施工、アフターフォローまでをワンストップで提供します。オフィス、集合住宅、商業施設、医療・福祉施設など、それぞれの空間に求められる課題をヒアリングから解決。上流工程である企画・設計から参画することで、高付加価値な案件の受注と、グループ全体の施工品質向上に寄与しています。
✔広域施工ネットワーク事業(仙台本社・東京支店)
仙台という地に根ざしつつ、2022年に開設した東京支店を拠点に首都圏への展開も強化しています。サンゲツグループ内で施工機能を担うフェアトーン株式会社と密接に連携。東日本における広域な施工ネットワークを構築することで、大型プロジェクトへの柔軟な対応力と、資材調達・人材配置の最適化を図っています。これは地域密着の強みと、ナショナルブランドのスケールメリットを融合させた独自のポジショニングです。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の内装業界を取り巻く外部環境は、まさに「淘汰と再編」の時代です。少子高齢化に伴う若手職人の減少は、施工能力そのものが企業の競争力に直結する状況を生み出しました。また、環境意識の高まりを受け、持続可能な建築資材への転換や、資源循環型施工へのニーズが急増しています。こうした中、国内最大手の内装材メーカーであるサンゲツを親会社に持つことは、同社にとって圧倒的なアドバンテージです。資材の安定供給はもちろん、最新の環境対応製品の情報をいち早く施工に反映できるだけでなく、グループとしての「施工機能」の価値が相対的に上昇しています。特に東北エリアでは、震災復興から15年を経て、インフラの維持更新や公共施設の再編、さらには仙台市中心部の再開発プロジェクトが目白押しであり、高品質な施工を確約できる同社のような企業への有効需要は極めて堅調です。東京市場においても、ハイグレードな賃貸マンションや最新オフィスのリノベーション需要が継続しており、エリアを超えた施工ニーズの橋渡しが可能な環境が整っています。
✔内部環境
株式会社壁装の内部環境において特筆すべきは、その高い「組織の柔軟性」と「人的資本の厚み」です。従業員17名、作業員40名という規模でありながら、1級建築施工管理技士や2級建築士といった有資格者を適正に配置し、施工管理能力を高度化しています。特筆すべきは、2021年のサンゲツグループ入り以降のマネジメントの変化です。代表取締役会長の古山雄志氏(サンゲツグループ内施工機能の中心を担うフェアトーン出身)と、現場を熟知し「プラス思考」をモットーとする渡辺敏行社長のタッグにより、伝統的な職人文化と最新のグループ経営手法が巧みに融合されています。令和7年1月のSC事業部開設は、単なる組織変更ではなく、社員のキャリアパスを「施工のみ」から「空間プロデュース」へと広げる内部的な変革でもありました。また、利益剰余金が330,226,000円と資本金15,000,000円に対して圧倒的に積み上がっていることは、同社が過去数十年にわたり、徹底したコスト管理と高品質施工による適正利益の確保を続けてきた証左であり、次世代への投資余力が非常に高いことを示しています。
✔安全性分析
財務の安全性を詳細に分析すると、同社の健全性は製造・建設業の平均を遥かに凌駕する「超優良」の域にあります。自己資本比率73.0%という数値は、外部負債(借入金等)に頼らない自律的な経営が行われていることを証明しています。貸借対照表を詳しく見ると、総資産472,778,000円のうち、流動資産が397,867,000円と約84.1%を占めています。これに対し流動負債は122,344,000円であり、流動比率は約325.2%という驚異的な数値を叩き出しています。これは短期的な支払い能力に何ら不安がないどころか、手元資金が極めて潤沢であることを意味します。また、固定負債はわずか5,208,000円程度(退職給付引当金等を含む)と極小であり、長期的な利息負担のリスクがほぼゼロです。特筆すべきは、純資産の大部分(330,226,000円)が利益剰余金である点です。これは配当などで外部に流出させすぎず、しっかりと内部留保を蓄えてきた経営判断の結果であり、不測の事態や急激な景気変動、さらには将来のM&Aや大規模な拠点投資に対する巨大な防波堤となっています。この高い安全性こそが、大手ゼネコンが安心して長期的な発注を行える最大の根拠となっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、サンゲツグループという圧倒的なブランド・資本背景と、地域密着で培った「現場力」の融合です。職人集団(作業員40名)を自社および協力ネットワークで抱えていることで、深刻な人手不足下でも確実な納期遵守が可能です。また、自己資本比率73%という極めて強固な財務体質により、大規模プロジェクトの先行投資や、最新の施工機械・DXツールの導入を自己資金で迅速に行える点も大きな武器です。
✔弱み (Weaknesses)
SC事業部を立ち上げたばかりであり、デザイン・設計といった「上流工程」における実績と専門人材の層が、従来の施工部門に比べるとまだ形成途上にある点が挙げられます。また、東北と東京という離れた拠点の連携において、属人的なスキルに頼る部分が残っており、グループ内での施工ノウハウのデジタル化・標準化をさらに加速させる必要があります。特定の大型得意先への依存度が高いことも、ポートフォリオ管理上の課題です。
✔機会 (Opportunities)
仙台市の再開発促進施策(せんだい都心再構築プロジェクト等)に伴う、オフィスビルや高級マンションの内装需要の拡大は大きなチャンスです。また、サンゲツが進める環境対応型ビジネスにおいて、その「出口(施工)」を担う役割は、SDGsを重視する官公庁や大手企業からの受注獲得において強力なフックとなります。東京支店を介した「首都圏案件の獲得と東北リソースの活用」というクロスボーダー戦略の横展開も大きな可能性を秘めています。
✔脅威 (Threats)
建設資材価格の高騰が継続し、施工単価への転嫁が遅れた場合の利益率低下リスクがあります。また、競合他社による職人の引き抜きや、待遇改善合戦の激化は、人件費率の上昇を招き、同社の高収益構造を脅かす要因となり得ます。生成AIによるデザイン自動化やロボット施工の普及といった破壊的イノベーションに対し、従来の職人技がいかに付加価値を維持できるか、その定義の再構築が求められます。
【今後の戦略として想像すること】
✔短期的戦略
まずは、2025年1月に開設した「SC事業部」の早期立ち上げと、施工案件の「フロントエンド化」を推進すべきです。具体的には、従来のゼネコン下請け受注に加え、サンゲツの営業網から流入する「施主直接案件(B to Bリノベーション等)」の構成比を現在の構成から10%引き上げることを目指します。これにより、中間マージンの排除と施工管理費の適正化を図り、第43期の純利益35百万円をさらに15%以上上積みすることが可能です。同時に、東京支店と仙台本社の間で、施工データのクラウド共有を徹底し、作業員の稼働率を10%向上させる「デジタル配車システム」の構築に着手すべきです。また、採用LINEの活用をさらに深化させ、若手人材へのインターンシップや教育プログラムを充実させることで、グループ内でも突出した「人材育成の壁装」としてのブランディングを確立し、競合他社との人材獲得競争における優位性を確実なものにします。
✔中長期的戦略
中長期的には、内装施工の「サービス業化」を極めるべきです。単にクロスや床を貼るという「点」の業務から、空間の長寿命化や省エネ性能の維持、さらにはオフィスの生産性向上を支援する「空間コンシェルジュ」へと進化します。具体的には、施工後のメンテナンスや定期更新をパッケージ化したサブスクリプション型モデルの導入や、サンゲツの最新素材を活用した「抗ウイルス・抗菌・脱炭素」に特化した空間パッケージの自社開発が考えられます。潤沢な利益剰余金330百万円を活用し、内装DXを推進するベンチャー企業との資本提携や、周辺領域(家具・照明・植栽等)の専門会社との連携強化も視野に入ります。2030年に向けて、東北エリアにおいて「内装のことなら壁装に聞けばすべて解決する」という、圧倒的なトップオブマインドを確立。その実績を東京市場へと逆輸入することで、東日本全体における「サンゲツグループの顔」としての施工プラットフォームを構築することが、同社の持続可能な成長を実現するグランドデザインとなるでしょう。
【まとめ】
株式会社壁装の第43期決算は、歴史ある地方企業が、大手資本との融合を経て、いかにして「安定」と「革新」を両立できるかを示す素晴らしい好例でした。資産472,778,000円、純資産345,226,000円という数字は、単なる貯蓄ではなく、同社がこれからも東北の、そして日本の街づくりにおいて、不変の施工品質を提供し続けるための「信頼の原資」です。代表取締役社長の渡辺敏行氏が掲げる「お客様および壁装に関わるすべての方々の幸せ」という理念は、この盤石な財務基盤に支えられ、今まさに具体的な「空間」という形で形作られています。仙台の地から東京へ、そして未来へ。サンゲツグループの一員として、SC事業部という新たな翼を手に入れた壁装の挑戦は、これからも地域社会に豊かな日常を届け続けることでしょう。変化の激しい時代において、同社が示す「技術への誇り」と「前向きなプラス思考」は、すべての内装施工業者にとっての道標となるに違いありません。
【企業情報】
企業名: 株式会社壁装
所在地: 宮城県仙台市若林区六丁の目東町2番12号(仙台本社)
代表者: 古山 雄志(代表取締役会長)、渡辺 敏行(取締役社長)
設立: 1983年3月7日(創業1980年4月1日)
資本金: 15,000,000円
事業内容: 内装仕上工事の設計施工、総合内装工事の設計施工、空間創造事業
株主: フェアトーン株式会社(サンゲツグループ)
