私たちが毎日、当たり前のようにスーパーやコンビニの店頭で新鮮な食品を手に取ることができる背景には、決して止まることのない食のライフラインを支えるプロフェッショナルたちの存在があります。特に、多種多様な食文化が交差する関西圏において、3温度帯(常温・冷蔵・冷凍)の厳格な管理を完遂し、ラストワンマイルの配送から大規模なセンター運営までを一手に引き受ける物流の要衝、それがキユーソーアレスト株式会社です。1992年の設立以来、ダイヤモンドワーク、ワイシステムといった変遷を経て、現在は東証プライム上場の株式会社キユーソー流通システム(KRS)グループの中核企業として、大阪、京都、兵庫の物流ネットワークを強固に支えています。現在は2026年、物流業界は2024年問題による労働環境の変化やコスト増、さらにはDX(デジタルトランスフォーメーション)の加速という歴史的な転換点の渦中にあります。同社が掲げる安全はすべてに優先するという理念が、いかにして具体的な数字として財務諸表に刻まれているのか。最新の第35期決算公告のデータから、地域密着型の現場力と大手グループのシステム力が生み出すシナジーの真髄を解剖していきます。
今回は、食品物流・貨物自動車運送業界で関西エリアの共同配送網を担う、キユーソーアレスト株式会社の決算を読み解き、3温度帯管理とスルー型物流システムを核とした戦略をみていきます。
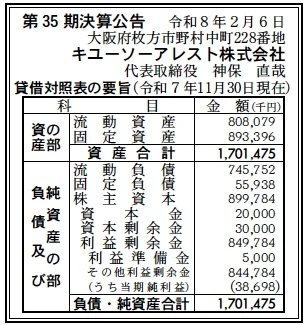
【決算ハイライト(第35期)】
| 資産合計 | 1,701百万円 (約17.01億円) |
|---|---|
| 負債合計 | 802百万円 (約8.02億円) |
| 純資産合計 | 900百万円 (約9.00億円) |
| 当期純利益 | 39百万円 (約0.39億円) |
| 自己資本比率 | 約52.9% |
【ひとこと】
自己資本比率52.9%という数字は、車両維持や拠点投資が必要な運送・倉庫業界において非常に高い健全性を示しています。3,869万円の純利益を確実に計上しており、利益剰余金が8.5億円近くまで積み上がっている点は、長年にわたる着実なドミナント戦略とコスト管理の賜物でしょう。
【企業概要】
企業名: キユーソーアレスト株式会社
設立: 1992年5月13日
株主: 株式会社キユーソー流通システム 100%
事業内容: 一般貨物自動車運送事業、運送取扱事業、倉庫業に関わる荷役作業の請負。常温・冷蔵・冷凍の3温度帯配送を強みとし、関西を中心に展開。
【事業構造の徹底解剖】
同社の事業は「高付加価値型・食品コールドチェーン事業」に集約されます。具体的には、以下の部門等で構成されています。
✔3温度帯・低温共同配送(キユーソー・スルー便)
キユーソーアレストの事業の核心は、常温、冷蔵、冷凍という性質の異なる3つの温度帯を完全にカバーした配送網にあります。特にKRSグループ独自のキユーソー・スルー便システムを活用しており、これは在庫を持たずに仕分けと配送を行うクロスドッキング方式を主体としています。全国40箇所のベースセンター(BC)と連携し、冷凍・冷蔵食品を小口から丁寧に、かつスピーディに配送する能力は、在庫コストの削減を求める荷主企業にとって極めて高い提供価値となっています。ステッカー貼付による行先管理を徹底しており、輸入商品などの外国語表示にも対応できる柔軟性は、グローバルな食品流通においても同社の強みとなっています。配送ルートの最適化により、物流コストの削減と鮮度維持を両立させています。
✔関西ドミナント・拠点オペレーション
大阪府枚方市の本社を軸に、宇治田原、京都、柴谷(関西シジシーJDセンター)、尼崎、神戸、松原、さらには長野の松本と、戦略的に重要な7つの拠点を運営しています。単に運ぶだけでなく、コンビニエンスストアや大手スーパーマーケット向けの庫内オペレーション(仕分け・検品)を一貫して受託。例えば松原定温センターでは、365日各店舗に3便配送されるデリケートな商品を品質第一主義で取り扱っています。各拠点が地域密着型で機能しており、兵庫県内でのコンビニ配送や京阪神間のスーパー・飲食店への原材料供給など、生活に密着したラストワンマイルを支えています。この地域特化型の体制により、イレギュラーな物量波動にも迅速に対応できる機動力を確保しています。
✔安全・環境マネジメントと人材育成
安全はすべてに優先するという根幹を具現化するため、先進的な技術を積極的に導入しています。SNS等の発信からは、VR(バーチャルリアリティ)動画を用いた教育の導入や、カゴ車・パワーゲート操作の実地訓練など、事故ゼロを目指した徹底的な指導体制が見て取れます。また、グリーン経営の取得や、最新の門型洗車機の導入による車両美化など、環境と品質への意識が非常に高いのが特徴です。2025年には神戸営業所の車庫を移転させるなど、地域住民との良好な関係維持にも注力。人命救助で社長賞を受賞したドライバーが在籍するなど、従業員一人ひとりの高い倫理観とプロ意識が、同社のブランド価値を形成する無形の資産となっています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の食品物流業界は、構造的なコスト上昇と供給制約の二重苦にあります。マクロ要因として、物流2024年問題後のドライバー不足は恒常化しており、賃金水準の引き上げが全ての事業者の利益率を圧迫しています。また、エネルギー価格の高止まりは、24時間稼働の低温倉庫や冷凍車を主力とする同社にとって、電気代・燃料費の両面で大きな負担となっています。一方で、中食需要の定着や冷凍食品市場の拡大により、高度な温度管理が可能な運送キャパシティへの引き合いはかつてないほど強まっています。政策面では、政府による物流効率化法案の強化により、荷主も含めたサプライチェーン全体の生産性向上が義務付けられる動きがあり、KRSグループのようなIT・システム基盤を持つ大手グループへの集約が進むマクロ動向が見て取れます。競合する地場の小規模運送会社が経営難に陥る中、同社のような安定した財務を持つ企業にとっては、市場シェアを拡大する好機ともなっています。
✔内部環境
同社の内部環境における最大の差別化要因は、KRSグループという巨大なシステム背景を持ちながら、関西という特定地域において圧倒的な現場密度を誇る点です。売上高52億円(2024年11月実績)に対し、資産合計が17億円という、非常に回転率の高い効率的な資産運用が行われています。従業員300名体制(うち臨時社員80名)という柔軟な布陣により、食品流通特有の季節変動や曜日波動を吸収できる体制を構築。財務面では、資本金2,000万円に対し、利益剰余金が8億4978万円まで積み上がっており、内部留保の厚さが際立ちます。これは、過去の利益を無謀な投資に回さず、着実に「貯金」してきた経営の規律を示しています。また、2021年のキユーソーロジックとの合併や、住之江営業所の尼崎への統合といった組織再編を迅速に完了させており、管理部門の集約と現場の意思決定スピードを両立させています。VR教育等の先進的な試みは、若手人材の確保と安全コストの削減という内部利益の創出に直結しています。
✔安全性分析
財務の安全性を測る主要指標において、キユーソーアレストは中小企業の枠を超えた卓越した水準を維持しています。自己資本比率約52.9%は、設備投資の大きい運送業において極めて優秀な判定です。流動比率を分析すると、流動資産808百万円に対し流動負債745百万円であり、比率は約108%となります。短期的な支払能力は確保されていますが、特筆すべきは負債の内容です。固定負債がわずか5,593万円に抑えられている点は、大規模な長期借入金に依存せず、自らの営業キャッシュフローとグループ内ファイナンスで事業を継続できていることを示唆しています。資産の半分以上が純資産(900百万円)で構成されていることは、金利上昇局面における財務コストの増大リスクを最小限に留めており、経営の自由度を担保しています。第35期の純利益38,698千円は、資本金に対して高い利益率を誇り、蓄積された利益剰余金は、将来のEV(電気自動車)トラック導入や倉庫の自動化といった大規模な設備更新期を迎えても、外部調達に頼らずに対応できるだけの「攻めの安全性」を備えています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
KRSグループの一員としてのブランド信頼度と、4温度帯管理・スルー型物流の卓越したノウハウ。関西圏における強固な営業拠点網と、地域密着のラストワンマイル配送能力。自己資本比率50%超、利益剰余金8億円超という盤石な財務基盤。そして、VR教育やSNS活用に見られる先進的な人材確保・育成体制と、人命救助を表彰するような高い組織倫理が最大の強みです。
✔弱み (Weaknesses)
収益が関西圏および特定の大手荷主に一定程度集中しており、地域の経済変動や取引先の戦略変更が直接的なリスクになる可能性があります。また、労働集約的なモデルであるため、最低賃金の上昇や社会保険料の負担増といったコスト要因が利益をダイレクトに圧迫しやすい構造にあります。車両や燃料という変動費率の高さも、国際情勢に影響されやすい脆弱性と言えます。
✔機会 (Opportunities)
物流業界の淘汰が進む中で、品質と安全性を重視する荷主企業による「同社への物流集約」の加速。食品EC市場のさらなる拡大に伴う、小口輸配送ニーズの持続的な増加。倉庫内自動化技術のコスト低下による、省人化投資を通じた圧倒的な利益率改善のチャンス。さらに、長野(松本)拠点を足掛かりとした、中日本エリアへの配送ネットワーク拡大の余地が広がっています。
✔脅威 (Threats)
労働市場の硬直化に伴う、若手ドライバーの深刻な確保難と採用コストの際限ない上昇。脱炭素(カーボンニュートラル)規制の強化による、既存車両から次世代車両への更新コストの増大。自動運転技術やドローン配送といった破壊的技術の社会実装に伴う、既存のトラック配送モデルの陳腐化リスク。そして、物価高騰に伴う施設維持コストの上昇が挙げられます。
【今後の戦略として想像すること】
✔短期的戦略
足元では、深刻化する人手不足への対応として、SNSを活用したリクルーティングとVR教育のさらなる進化が優先されるでしょう。今回の利益約4,000万円の一部を、単なる賃上げだけでなく、現場環境の改善(休憩施設の更新や安全運転支援システムの最新版導入)に充当し、離職率を徹底的に抑え込むことが予想されます。運営面では、2025年に実施した神戸営業所の車庫移転のような拠点最適化を継続し、配送ルートの無駄をさらに数パーセント削減する「現場の効率化」を徹底。これにより、第35期で見られた着実な収益を維持しつつ、営業利益率のボトムアップを図ると推測されます。また、配送実績データを荷主企業へリアルタイムにフィードバックする機能を強化し、運賃以外の「情報の価値」による単価向上を狙う戦略が想定されます。燃料高騰に対しては、グループ共通のエコドライブ管理システムをさらに使い倒すことで、変動費の抑制に注力することが、推測される目先の改善策です。
✔中長期的戦略
中長期的には、物理的な「運ぶ」だけでなく、関西における食品物流の「プラットフォーム・オーケストレーター」への変革を予測します。8億円を超える利益剰余金を活用し、まずは主要拠点での自動仕分け機やAGV(無人搬送車)の本格導入を先行させ、将来的な労働力不足に対する構造的な回答を示すでしょう。環境面では、グループの脱炭素ロードマップに沿い、都市部での配送車両のEV化を牽引し、荷主企業のESG対応を支援する「グリーン・ロジスティクス」の先駆者としての地位を確立するはずです。また、松本営業所を起点とした信州・北陸エリアへの「スルー便」の深耕や、医薬品物流等の高付加価値領域への参入も想像されます。自己資本比率の高さは、短期的な利益に左右されない10年単位の先行投資を可能にします。2030年に向けて、関西の食を支える「最も安全で、最も効率的なハブ」としての地位を不動のものにし、KRSグループ全体の利益創出に貢献するグランドデザインを描くことが、同社の描く長期的な成長シナリオであると考えられます。
【まとめ】
キユーソーアレスト株式会社の第35期決算からは、荒波の物流業界において「安全」と「誠実」を最大の競争力に変えてきた、堅実な経営の真髄が見て取れます。自己資本比率52.9%、利益剰余金8.4億円という数字は、単なる利益の蓄積ではなく、関西の険しい道を一歩ずつ確実に、温度を守り抜いて届けてきたスタッフ一人ひとりの情熱が結実したものです。同社が大切にしている「人と食を笑顔で結ぶ」という理念は、冷徹な財務諸表に温かな血を通わせる、何物にも代えがたい戦略的指針となっています。現在は2026年、私たちは物流の危機を、テクノロジーと人間力で乗り越えていく時代にいます。キユーソーアレストは、VR教育のような新しい武器を手に、今まさに次世代の物流インフラ企業へと脱皮しようとしています。決算数字に裏打ちされた盤石な運営体制と、先進技術への飽くなき挑戦。これからも、同社のトラックが関西の街を走り続ける限り、私たちの食卓の豊かさは守られ続けるに違いありません。食品物流のスペシャリストが歩む次なる四半世紀は、テクノロジーと職人魂が真に融合した、新たな日本のインフラ企業の姿を世界に発信していくプロセスになることでしょう。
【企業情報】
企業名: キユーソーアレスト株式会社
所在地: 大阪府枚方市野村中町228
代表者: 代表取締役社長 神保 直哉
設立: 1992年(平成4年)5月13日
資本金: 20,000,000円
事業内容: 一般貨物自動車運送事業、運送取扱事業、倉庫業に関わる荷役作業の請負業務。
株主: 株式会社キユーソー流通システム
