私たちが四国という美しい島で暮らす中で、日々の食卓に並ぶ新鮮な牛乳やヨーグルト、そして便利な冷凍食品が当たり前のように手に入る背景には、地域に根ざし、かつ全国規模のネットワークを操る「食の動脈」の存在があります。四国の物流は、瀬戸大橋やしまなみ海道といった巨大なインフラによって本土と結ばれていますが、島内の複雑な地形や過疎化といった地域特有の課題に対応しながら、1℃単位の厳密な品質管理を完遂することは、並大抵の技術では成し得ません。今回注目するのは、2023年12月に親会社である株式会社キユーソー流通システムから四国エリアの倉庫事業を承継し、新生「キユーソー四国株式会社」として新たなスタートを切ったばかりの、食のインフラを支える精鋭集団です。1960年の創業以来、半世紀以上にわたり四国の物流を支えてきた久松運輸をルーツに持ち、現在はKRSグループの四国における戦略的拠点として、営業・倉庫・運送を統合したワンストップソリューションを提供しています。現在は2026年、物流業界全体が労働力不足やコスト高騰という荒波に揉まれる中で、同社がいかにして強固な財務基盤を築き、次世代の「スマート食品物流」を描こうとしているのか。第65期の決算公告から、地域愛とグローバルな品質基準が融合した、同社の経営戦略の核心を読み解いていきます。
今回は、食品物流・3PL業界で四国エリアの物流インフラを担う、キユーソー四国株式会社の決算を読み解き、倉庫と運送を融合させた地域密着型のワンストップ戦略をみていきます。
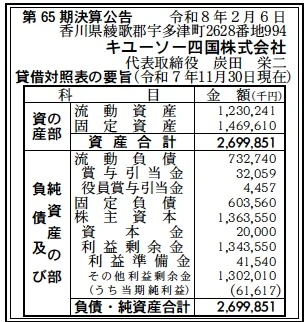
【決算ハイライト(第65期)】
| 資産合計 | 2,700百万円 (約27.00億円) |
|---|---|
| 負債合計 | 1,336百万円 (約13.36億円) |
| 純資産合計 | 1,364百万円 (約13.64億円) |
| 当期純利益 | 62百万円 (約0.62億円) |
| 自己資本比率 | 約50.5% |
【ひとこと】
自己資本比率が50.5%と、設備投資や車両維持が必要な物流・倉庫業において極めて高い安定性を誇っています。2023年末の事業承継を経て、当期純利益62百万円を確実に確保しており、利益剰余金が13億円を超えて積み上がっている点は、長年の堅実運営と新生体制へのスムーズな移行を物語っています。
【企業概要】
企業名: キユーソー四国株式会社
設立: 1960年(昭和35年)5月
株主: キユーソーティス株式会社(株式会社キユーソー流通システムグループ)
事業内容: 4温度帯(常温・定温・冷蔵・冷凍)での食品物流、倉庫業、貨物運送事業。四国全域をカバーする在庫型・スルー型物流と、高度な医薬品輸送ネットワークを展開。
【事業構造の徹底解剖】
同社の事業は「四国特化型・総合食品コールドチェーン事業」に集約されます。具体的には、以下の部門等で構成されています。
✔4温度帯・ワンストップ物流部門
キユーソー四国の最大の特徴は、常温・定温・冷蔵・冷凍の「4温度帯」すべてに対応し、食品の特性に合わせた最適な品質管理を徹底している点です。マヨネーズや菓子(常温)、ワインやチョコレート(定温)、乳製品(冷蔵)、そして冷凍食品や原料(冷凍)まで、お預かりした時の品質を維持したまま届ける体制を構築。特に2023年の倉庫事業承継により、自社で営業窓口、倉庫保管、運送の3機能を一貫して提供する「ワンストップソリューション」を四国エリアで完結させています。これにより、顧客は複数の業者と交渉する手間を省き、サプライチェーンの透明性とスピードを高めることが可能となっています。
✔高付加価値・医薬品輸配送部門
食品物流で培った高度な温度管理技術を応用し、日本全国を網羅する医薬品輸配送ネットワークを展開しています。輸配送中のトレーサビリティ(追跡可能性)を確保し、向精神薬や毒薬、保冷医薬品といった極めて管理難易度の高い品目の共同配送にも対応。生命を守るための物流インフラとして、最先端のサービスを提供しています。食品という「命の源」を扱う責任感が、医薬品という「健康の守り手」としての高度な品質基準を支えています。
✔IT・荷役機能の高度化
倉庫内のオペレーションにおいては、KRSグループが独自開発した情報システムHSS(Handling Support System)を導入しています。無線ハンディターミナル(HHT)や無線端末を搭載したフォークリフトを活用し、リアルタイムでの作業指示と入出庫管理を実現。これにより、ヒューマンエラーを最小限に抑え、高品質で効率的な倉庫内作業を提供しています。IT技術を駆使した「見せる物流」は、荷主企業への安心感に直結しています。
✔地域密着・幹線輸送ネットワーク
香川の本社を中心に、松山、丸亀、宇多津、さらには本州側の神戸、茨木(大阪)にも拠点を配置。北海道から九州までを結ぶグループの幹線輸送機能と有機的に結合しています。小口商品を効率的に配送する「全国小口輸配送システム(スルー物流)」や、在庫を持たずに納品する無在庫型サービスなど、顧客のビジネスモデルに合わせた多彩な輸送形態を選択可能です。四国特有の地勢を熟知したプロフェッショナルたちが、ラストワンマイルの確実な配送を支えています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の四国エリアにおける物流環境は、急激な「人口減少と過疎化」に伴う配送効率の低下というマクロ課題の真っ只中にあります。一方で、瀬戸大橋を通じた本州との物流動態は活発であり、四国をひとつの巨大な供給拠点として再定義する動きも見られます。物流業界全体が直面する「2024年問題」以後の人手不足は、四国においても深刻ですが、キユーソー四国のようにKRSグループの巨大な資本とシステム背景を持つ企業への「物流の集約」が加速しています。また、昨今の食の安全に対する要求レベルのさらなる高まりは、4温度帯管理を完璧にこなす同社にとって、競合他社に対する高い参入障壁として機能しています。物価高騰による燃料費や電気料金の上昇はコストを圧迫しますが、Gマーク取得などの安全管理体制を背景とした「適正運賃」への理解が広まっており、品質を武器にした価格交渉力が試されるマクロ環境です。
✔内部環境
同社の内部環境における最大の強みは、2023年12月に株式会社キユーソー流通システムから倉庫事業を承継したことによる、「完全ワンストップ体制」の完成です。200名の従業員と125台の車両、そして最新の低温倉庫という強力なアセット(資産)を保有し、四国を愛する地元スタッフによる「現場力」と、KRSグループの「組織力」が見事に融合しています。今回の決算で、資本金2,000万円に対し、利益剰余金が13億4355万円まで積み上がっている点は特筆すべきで、60年以上の歴史の中で蓄積された財務の厚みが、不況や不測の事態に対する巨大なバッファとなっています。代表取締役社長の炭田栄二氏が掲げる「未来を見据えた物流パーソンを育てる」という教育方針により、単なる作業員ではなく、ITと現場を使いこなすプロフェッショナル集団への進化が内部的に進められています。
✔安全性分析
財務の安全性を測る指標である自己資本比率は、約50.5%と極めて良好な水準です。物流・運送業の平均が30%前後であることを考慮すると、同社は外部負債に過度に頼らない、安定した経営基盤を維持しています。負債の部を見ると、負債合計13億3630万円のうち、流動負債が7億3274万円となっており、これに対し流動資産は12億3024万円を保有しています。流動比率は約168%となり、短期的な支払い能力に全く懸念はありません。固定負債6億356万円も、14億6961万円の固定資産(拠点設備や車両)に裏打ちされた健全な範囲内です。特筆すべきは利益剰余金の額であり、これが負債総額とほぼ同額積み上がっていることは、実質的な財務リスクが極めて低いことを示しています。第65期の当期純利益61,617千円は、資産規模に対して着実な数字であり、無理な拡大よりも「高品質の維持と継続」を優先した、老舗らしい安定感のある安全性指標と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
KRSグループの一員としてのブランド信頼度。4温度帯管理と全国ネットワークを背景にした、四国エリアでの営業・倉庫・運送の一貫ワンストップ体制。創業60年超の歴史と地域密着の現場力。自己資本比率50%超、利益剰余金13億円超という盤石な財務基盤。そして、HSS等のITシステムを駆使した高度な荷役・品質管理能力が最大の強みです。
✔弱み (Weaknesses)
四国エリアに収益が特化しているため、地域の人口動態や景気変動の影響を受けやすい側面があります。また、大規模な自社拠点と100台を超える車両フリートを抱えているがゆえに、燃料価格や電気代の高騰がダイレクトに利益率を左右する固定費重視のコスト構造となっています。急速に進む自動化への投資負担も、中長期的な課題となり得ます。
✔機会 (Opportunities)
医薬品物流などの高単価・高付加価値領域への需要拡大。物流の「共同配送」や「モーダルシフト」への社会的要請が高まる中、広域ネットワークを持つ同社への荷主企業の集約。四国における食のEC市場の伸長に伴う、小口輸配送ニーズのさらなる増加。2023年の事業承継による体制刷新を機とした、新規顧客の獲得とサービスラインナップの拡充が期待されます。
✔脅威 (Threats)
労働市場の硬直化に伴う、若手ドライバーや倉庫作業員の両面での確保難と、それに伴う際限ない労務コストの上昇。カーボンニュートラル規制の強化による、ディーゼル車両から次世代車両への大規模な更新コスト。瀬戸大橋の通行料などのインフラ維持コストの変動。そして、大手デベロッパー等による最新の自動化倉庫への参入激化が挙げられます。
【今後の戦略として想像すること】
✔短期的戦略
足元では、2023年12月に承継した倉庫事業と既存の運送事業の「真の統合」による、さらなる運営効率化が優先されるでしょう。具体的には、各営業所間でのトラック稼働率の平準化や、HSSシステムの活用範囲を広げることによる、ピッキングミス・誤配の極限までの削減です。今回の利益61百万円を原資に、現場スタッフのエンゲージメント(貢献意欲)を高めるための福利厚生の充実や、安全運転支援システムの最新版へのアップデートを行うことが予想されます。また、Gマーク(安全性優良事業所)の維持を徹底し、安全性を前面に出した営業活動で、四国を拠点とする食品メーカーとの長期契約をさらに盤石にするでしょう。燃料高騰に対しては、グループ共通の調達メリットを活かしつつ、エコドライブ管理を一段と強化することで、変動費の削減を1%単位で積み上げる地道な経営改善が推測される目先の改善策です。
✔中長期的戦略
中長期的には、四国における「食品物流プラットフォーム」としての地位を不動のものにすることが、同社の描くグランドデザインになると予測されます。13億円を超える潤沢な利益剰余金を活用し、まずは主要拠点への省人化投資(自動仕分け機やAGVの導入)を段階的に進め、将来的な労働力不足に対する構造的な回答を示すでしょう。環境面では、グループのロードマップに沿ったEVトラックの導入や、倉庫屋根への太陽光パネル設置による「クリーンなコールドチェーン」の構築が想像されます。これは、環境意識の高い大手荷主との取引を継続するための強力な武器となります。また、医薬品輸送の拡大を軸に、バイオ医薬品や特殊試薬など、超低温管理が必要なライフサイエンス領域へのサービス深化も期待されます。地域貢献の面では、四国の特産品を全国のキユーソー便ネットワークに乗せて運ぶ「地産地消・外商支援型物流」のハブ機能を担い、地域の産業活性化と自社の収益拡大を両立させる、共生型のビジネスモデルへの昇華が、2030年に向けた長期的な戦略ロードマップになると考えられます。
【まとめ】
キユーソー四国株式会社の第65期決算からは、日本の伝統的な運送・倉庫業が、大手グループの英知と地域愛を取り込むことで、いかに強靭な企業へと脱皮できるかという好例が見て取れます。自己資本比率50.5%、利益剰余金13.4億円という数字は、単なる経済活動の結果ではありません。それは、四国の険しい道を一歩一歩踏み締め、真夏の暑さや真冬の寒さの中でも、食卓の笑顔のために冷気を運び続けてきたスタッフ一人ひとりの誠実さの積み重ねです。2023年の事業承継という大きな転換点を経て、同社は今、営業・倉庫・運送が一つに溶け合った「究極のワンストップサービス」という強力な翼を手に入れました。現在は2026年、物流が社会の生存条件となった新時代において、同社が掲げる「家族の笑顔のために」という理念は、冷徹な財務諸表に温かな血を通わせる、何物にも代えがたい戦略的指針となっています。決算数字に裏打ちされた盤石な運営体制と、先進ITへの飽くなき挑戦。キユーソー四国は、これからも四国の、そして日本の「食」と「健康」を、その確かな技術と情熱で支え続けていくことでしょう。
【企業情報】
企業名: キユーソー四国株式会社
所在地: 香川県綾歌郡宇多津町2628-994
代表者: 代表取締役社長 炭田 栄二
設立: 1960年(昭和35年)5月
資本金: 20,000,000円
事業内容: 貨物自動車運送事業、倉庫業および倉庫業に関わる荷役の請負業務、貨物利用運送事業、貨物軽自動車運送事業。
株主: キユーソーティス株式会社
