私たちの食生活を支えるラストワンマイル。コンビニエンスストアの棚に、いつも新鮮な弁当や飲料が並んでいるのは、決して当たり前のことではありません。その背後には、365日24時間、1℃単位の厳密な温度管理と緻密な運行スケジュールを完遂するプロフェッショナルの存在があります。今回分析する株式会社サンファミリーは、日本最大級のコンビニエンスストアチェーンであるファミリーマートや、食品卸大手の日アクセスを主要なパートナーに持ち、関東・東北エリアを中心とした「食の動脈」を支える重要拠点です。物流業界全体が直面する「2024年問題」という構造的な課題に対し、同社はいかにして2,900名を超える従業員と760台以上の車両をコントロールし、収益性を確保しているのでしょうか。最新の第24期決算公告からは、安定した財務基盤と、社会インフラとしての責任感が浮き彫りになります。現在は2026年、物流DXや環境対応が待ったなしの状況下で、同社が描く戦略的ロードマップを、経営戦略コンサルタントの視点から紐解いていきます。
今回は、貨物自動車運送・食品物流業界でコンビニルート配送の要を担う、株式会社サンファミリーの決算を読み解き、同社のビジネスモデルや戦略をみていきます。
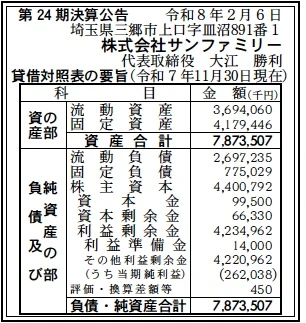
【決算ハイライト(第24期)】
| 資産合計 | 7,874百万円 (約78.74億円) |
|---|---|
| 負債合計 | 3,472百万円 (約34.72億円) |
| 純資産合計 | 4,401百万円 (約44.01億円) |
| 当期純利益 | 262百万円 (約2.62億円) |
| 自己資本比率 | 約55.9% |
【ひとこと】
自己資本比率55.9%は、資産集約型の物流業界において極めて高い水準です。利益剰余金が42億円を超えて積み上がっており、盤石な財務基盤を構築しています。2億6200万円の当期純利益を安定して創出しており、コンビニ物流というストック性の高い事業モデルが功を奏していると言えます。
【企業概要】
企業名: 株式会社サンファミリー
設立: 2003年(平成15年)8月26日
事業内容: 一般区域貨物自動車運送事業、コンビニエンスストア向けの4温度帯管理配送、センター運営、店舗運営事業。
【事業構造の徹底解剖】
同社の事業は「食品コールドチェーン・インフラ事業」に集約されます。具体的には、以下の部門等で構成されています。
✔コンビニエンスストア配送事業
主要取引先であるファミリーマート向けに、店舗配送ルートを構築しています。単なる輸送ではなく、冷凍・冷蔵・常温・定温の「4温度帯」を厳密に管理した配送を実現。デジタルタコグラフやGPS動態管理システムを駆使し、分単位での定時配送を維持しています。760台を超える車両群は、各地域の物流センターと店舗を結ぶ毛細血管として機能しており、生活者の食生活を直接的に支える役割を担っています。
✔物流センター運営および作業管理
三郷、日野、盛岡、新潟など広範囲に展開する営業所において、商品の梱包・仕分け・梱包荷造業務を一括受託しています。FICSシステム(在庫管理システム)による賞味期限管理や、定温センター内での緻密なピッキング作業を行い、ミスゼロの出荷体制を追求。配送とセンター運営を自社オペレーションで統合することで、リードタイムの短縮とコストの最適化を実現しています。また、バット洗浄機などの付帯設備も自社で管理し、食品衛生の徹底を図っています。
✔コンビニエンスストア店舗運営事業
物流企業でありながら、山形県や福島県においてファミリーマートのフランチャイズ店舗を自ら運営しています。具体的にはFM山形漆山店やFM福島成川店など計6店舗を展開。物流現場の視点だけでなく、小売現場のニーズを直接把握することで、配送サービスの質的向上にフィードバックさせる独自の循環構造を持っています。この事業は、地域との接点強化や従業員の多様なキャリアパス形成にも寄与しています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の物流業界は、いわゆる「2024年問題」後の新常態(ニューノーマル)に突入しています。ドライバーの労働時間制限が厳格化されたことで、運送キャパシティの逼迫が恒常化しており、荷主との運賃交渉力は強まっていますが、一方で労務コストの上昇が利益を圧迫するマクロ環境にあります。また、脱炭素社会の実現に向けたESG対応が急務となっており、環境負荷の低い車両への更新投資が不可欠です。食品物流においては、より高度なHACCP対応やトレーサビリティの確保が求められており、デジタル技術への投資余力が企業の格差を広げる要因となっています。コンビニ市場全体としては店舗数の飽和が見られるものの、中食需要の拡大や即時配送ニーズの増加により、一回当たりの配送密度を高める効率化の要請がさらに強まっています。同社が主戦場とする関東・東北エリアは人口動態の変化も激しく、広域なネットワーク維持とエリア最適化のバランスが求められるマクロ環境です。
✔内部環境
同社の最大の強みは、2,900名を超える巨大な人的資源と、4温度帯をカバーする専門性の高い自社車両群です。多くの物流企業が下請け依存に陥る中、センター運営から配送までを一貫して行う自社オペレーション体制は、品質の安定性と顧客への提案力において圧倒的な優位性を持っています。2025年度の年商は198億円に達し、中堅物流企業として確固たる地位を築いています。また、従業員へのクリスマスケーキや年末年始食品セットのプレゼントといった福利厚生に力を入れることで、人材の定着率向上を図る組織文化も特徴的です。技術面では、デジタルタコグラフによるエコドライブ管理や、EVトラック、水素燃料電池車(FCEV)の早期導入など、最新技術を現場に落とし込む実装力に優れています。TikTokフォロワー5,000人突破に見られるような若年層への発信力は、ドライバー不足に対する独自の採用戦略として機能しており、伝統的な物流企業のイメージを刷新する内部環境を構築しています。
✔安全性分析
第24期決算における安全性は、財務指標上でも極めて優秀です。資産合計7,874百万円に対し、自己資本(純資産合計)が4,401百万円あり、自己資本比率は約55.9%をマークしています。物流業の平均水準(30%から40%程度)を大きく上回り、実質的な無借金経営に近い健全性を示唆しています。流動比率についても、流動資産3,694百万円に対し流動負債2,697百万円であり、137%を確保。短期的な支払能力に問題はありません。特に利益剰余金が4,235百万円と、資本金9,950万円に対して非常に大きく積み上がっている点は特筆すべきで、過去の利益を確実に内部に留保し、将来の投資に向けた「貯金」が豊富であることを示しています。固定資産4,179百万円は車両や拠点設備への投資の結果ですが、これも純資産の範囲内で概ねカバーできており(固定比率約95%)、長期的な安定性も盤石です。売上規模に対する純利益額も安定しており、無理な拡大よりも「質の高い物流」を通じた着実な収益創出が継続されていることが財務面から確認できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
4温度帯管理とセンター・配送の一貫オペレーションによる高精度な品質管理が最大の特徴です。2,900名超の従業員と760台超の自社リソースという規模の経済も強力です。また、50%を超える自己資本比率と42億円超の利益剰余金は、不況時の耐性や新規投資へのスピードにおいて競合に対する大きな差別化要因となっています。さらに、若年層に響くデジタルマーケティング力も強みと言えます。
✔弱み (Weaknesses)
主要取引先がファミリーマートや日本アクセスに集中しているため、特定顧客の経営戦略変更や配送ルート再編の影響を強く受ける依存リスクがあります。また、大規模な自社リソースを保有しているがゆえに、燃料価格の高騰や社会保険料の負担増といったコスト増要因が、ダイレクトに利益を圧迫しやすい損益構造になっています。店舗運営事業など多角化は進んでいますが、依然として運送事業への依存度が高い点も課題です。
✔機会 (Opportunities)
物流2024年問題による業界再編の中で、高品質な配送を提供できる同社への需要集中が期待されます。また、脱炭素対応における補助金や制度活用を通じて、EVトラック等の先端車両を他社に先駆けて導入し、環境ブランドを確立するチャンスがあります。さらに、東北エリアでの営業所拡大に見られるように、ホワイトスペースへの進出や、EC食品市場の拡大に伴う小口配送ニーズの取り込みも大きな成長機会です。
✔脅威 (Threats)
労働力不足に伴うドライバー確保難と、それに伴う賃金の大幅な上昇は持続的な脅威です。また、原油価格や電力料金の不安定な推移による変動費の増大が予測されます。自動運転技術やドローン配送といった破壊的技術の進化により、現在のコンビニ配送モデルそのものが将来的に代替されるリスクも長期的には無視できません。地政学リスクや災害による、広域な供給網の一時的な分断も物流インフラ企業として常に警戒すべき脅威です。
【今後の戦略として想像すること】
✔短期的戦略
まずは、2026年1月に更新された戸田営業所などの新拠点の稼働率を早期に引き上げ、配送網の密度を高めるドミナント戦略を推進するでしょう。人手不足への対応としては、公式SNSを活用したリクルーティングの強化とともに、従業員表彰制度の充実や「年末年始の食品セットプレゼント」のような実質的な還元施策を通じて、離職率を徹底的に抑え込む戦略が想定されます。運営面では、デジタルタコグラフから得られるビッグデータをさらに解析し、アイドリングストップや加速抑制による燃料費削減を1%単位で積み上げる「エコドライブ・マネジメント」を徹底するでしょう。また、コンビニ店舗運営事業では、単なる小売に留まらず、物流拠点のサテライトとしての活用や、地域住民とのリアルな接点を活かしたマイクロ物流の実験場としての役割を強化することも考えられます。足元の利益2億6,000万円を原資とした、車両の定期的な更新と安全設備のアップグレードも、品質維持の観点から継続して実行されるはずです。
✔中長期的戦略
中長期的には、物理的な配送を超えた「物流プラットフォーム企業」への変革を予測します。具体的には、自社開発の在庫管理システム(FICS)を外部の食品企業にもSaaSとして展開したり、配送データを他社と共有・統合することで「共同配送」のハブ機能を担う方向性です。環境面では、すでに導入を開始しているFCEVやEVトラックの比率を大幅に高め、食品物流業界における「グリーン・ロジスティクス」の先駆者としての地位を確立するでしょう。これは荷主企業側のサプライチェーン排出量削減(Scope3)対応を支援する付加価値となり、長期的な契約安定に繋がります。また、東北から関東までの広大な営業所ネットワークを活かし、災害時の代替ルート提供や、地域特産品の産直配送など、社会貢献と収益を両立させた「地域共生型物流」の深化も期待されます。現在の豊富な自己資本と利益剰余金を活用し、ラストワンマイルの自動化技術を持つスタートアップへの出資や、周辺領域の小規模配送業者のM&Aを通じたネットワークの更なる補強も、持続的成長のための現実的な選択肢として浮上してくるでしょう。
【まとめ】
株式会社サンファミリーの第24期決算を総括すると、そこに見えるのは「守りの堅実さ」と「攻めの革新性」の見事な調和です。物流業界全体が労働環境の是正という大きな過渡期にある中で、55.9%という自己資本比率と40億円規模の利益剰余金という「盾」を持ち、同時にEVトラック導入やSNS活用という「矛」を振るう同社の姿は、次世代物流企業のロールモデルと言えます。コンビニ配送という、一見するとルーチンワークに見える業務の裏側には、徹底したデジタル管理と、従業員一人ひとりのモチベーションを支える温かな組織文化が息づいています。「人と食を笑顔で結ぶ」という経営理念は、財務諸表という冷徹な数字を、社会インフラとしての信頼という確かな価値へと昇華させています。現在は2026年、物流はもはや影の存在ではなく、経済の主役へと躍り出ています。サンファミリーは、その豊富なリソースと堅実な財務、そして先進的なチャレンジ精神を武器に、変化し続ける食のライフラインをこれからも支え続けていくことでしょう。一歩先の未来へ、今日も「安全」と「笑顔」を積み込んだトラックが、三郷の、そして東北の街を走り抜けていきます。
【企業情報】
企業名: 株式会社サンファミリー
所在地: 埼玉県三郷市上口 891-1(本社事務所)
代表者: 代表取締役社長 大江 勝利
設立: 2003年(平成15年)8月26日
資本金: 99,500,000円
事業内容: 一般区域貨物自動車運送事業、4温度帯管理の食品物流、コンビニエンスストア店舗運営。
