ものづくりの聖地、愛知県名古屋市。この地を拠点に、産業の血管とも言える「配管」の設計から施工、さらには高度な製缶・タンク製作までを一手に引き受け、日本のインフラと製造現場を支え続けている企業があります。名新パイピング株式会社です。2006年の創業以来、同社は「良い所を伸ばす(EXTEND THE GOOD)」という独自の哲学を胸に、困難な現場課題に対して「NO」と言わない姿勢で信頼を積み重ねてきました。2026年現在、建設業界や製造業界は資材高騰や熟練工不足という深刻な構造的課題に直面していますが、名新パイピングが公表した最新の第16期決算公告(令和7年10月31日現在)からは、こうした逆風を成長の糧へと変える、盤石な経営基盤と戦略的な拠点展開の跡が鮮明に読み取れます。名古屋から東京、大阪、そして関東の加工拠点へと広がるそのネットワークは、単なる規模の拡大ではなく、自社加工場の保有という「垂直統合型」のビジネスモデルがもたらす圧倒的なコスト競争力と納期対応力の証です。
今回は、建設・管工事業界でプラントから公共工事まで幅広い設備施工を担う、名新パイピング株式会社の決算を読み解き、同社の自社加工体制と全国展開による高付加価値戦略をみていきます。
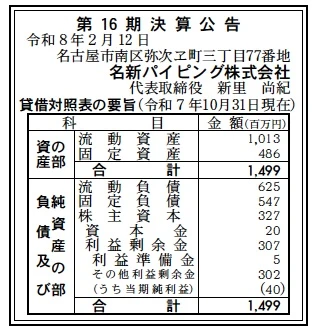
【決算ハイライト(第16期)】
| 資産合計 | 1,499百万円 (約14.99億円) |
|---|---|
| 負債合計 | 1,172百万円 (約11.72億円) |
| 純資産合計 | 327百万円 (約3.27億円) |
| 当期純利益 | 40百万円 (約0.40億円) |
| 自己資本比率 | 約21.8% |
【ひとこと】
第16期決算は、資産規模約15億円に対して40百万円の当期純利益を確保しており、安定した収益性を証明しています。資産の約68%を占める10.13億円の流動資産が、日々の旺盛な施工需要を支える運転資金として健全に回転。自社工場の設備投資を進めながらも、利益剰余金を3.07億円まで積み上げている点は、中長期的な成長に向けた守りの堅実さを示しています。
【企業概要】
企業名: 名新パイピング株式会社
設立: 2009年11月11日(創業2006年1月)
事業内容: 各種プラント配管、給排水・空調・消火設備配管、ステンレス・鉄製タンク製作、機器据付、保温・足場工事の請負。RebroやTfasを用いた高度な設計から自社工場での精密加工、現場施工までを一貫して提供。
【事業構造の徹底解剖】
同社の事業は「トータル・パイピング・ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔配管・プラントエンジニアリング部門
同社のメインエンジンであり、各種プラント配管、LNGガス配管、サニタリー配管など、極めて高い気密性と精度が求められる領域を手がけています。 2026年現在、同社の強みは「Rebro」や「Tfas」といった最新の3D-CADを駆使した設計能力にあります。現場の空間をデジタル上で再現し、干渉チェックを事前に行うことで、現場での手戻りをゼロに。 これにより、複雑な工業用水や薬品、油圧配管の敷設においても、圧倒的なスピードと確実性を実現しています。 また、公共工事の受注実績もあり、民間・公共双方からの信頼が厚い部門です。
✔自社工場加工・製缶部門(名古屋・関東)
商社機能と製造機能を併せ持つ同社の戦略的拠点です。名古屋本社工場と、2021年に増築された関東事業所(瑞穂町)の二拠点を保持。 大型バンドソーやフレア加工機、全自動溶接機を完備し、施工図に基づいた「プレカット・プレハブ配管」を社内で製作。 現場での溶接箇所を最小限に抑えることで、現場の労働時間短縮と品質の均一化を同時に達成しています。 ステンレス製・鉄製タンクや歩廊、配管用架台の製作も手がけ、資材の調達から加工までを一気通貫で管理することで、中間マージンの排除と徹底した原価管理を可能にしています。
✔ワンストップ・施工マネジメント部門
配管工事に付随する、機器の据付、保温・保冷工事、さらには仮設足場工事までを一括で受託できる体制です。 通常、別々の業者に発注する必要がある工程を同社が一手に引き受けることで、顧客側の管理工数を劇的に削減。 「NOと言わない」柔軟な対応力は、工期の短いリプレイス案件やトラブル対応において絶大な威力を発揮します。 43名の社員に加え、60社に及ぶ強力な下請業者ネットワークを保持しており、全国どこでも技術スタッフが駆けつける機動力が、収益の安定性を下支えしています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の管工事業界を取り巻く外部環境は、まさに「選別の時代」にあります。マクロ的には、半導体工場やデータセンターの国内投資拡大に伴うプラント需要が継続する一方で、円安やエネルギー価格の変動による管材・部材コストの上昇が、利益率を圧迫する大きな要因となっています。また、建設業界の「2024年問題」後の定着期において、いかに現場の生産性を高め、残業時間を抑制しつつ工期を守るかが企業の生存条件となりました。名新パイピングは、この環境下で「自社加工場の保有」というアドバンテージを最大限に活用しています。現場外での製作比率を高めることで、天候や現場環境に左右されない生産体制を確立。また、特定技能外国人や技能実習生の受け入れを早期から進め、人材の多様化と技術継承を両立させている点は、深刻な人手不足に悩む競合他社に対する大きな先行優位性となっています。公共工事(名古屋市等)への本格参入も、収益源の多角化と信用の向上に大きく寄与しています。
✔内部環境
内部環境において特筆すべきは、社員一人ひとりの得意分野を伸ばす「EXTEND THE GOOD」の精神が財務数値にも現れている点です。従業員43名という規模でありながら、当期純利益40百万円を計上。一人あたりの「純」利益は約100万円近くに達しており、高い生産性を実現しています。第16期の貸借対照表を見ると、流動資産10.13億円に対し流動負債6.25億円と、短期的な流動比率は約162%を確保。現金同等物の流れが円滑であり、大規模な資材調達や拠点の拡張にも耐えうる資金繰りが行われています。ISO 9001の取得や、事業継続力強化計画の認定など、ガバナンス体制も整備されており、大手プラントメーカーや公共機関からの「指名」を受けるに足る組織品質を保持。また、名古屋本社のほか、東京支店、大阪営業所、関東工場と、全国の主要経済圏に楔を打ち込んでいる拠点の配置は、移動コストの削減と、地域ごとの需要変動を平準化させる強力な内部資源となっています。
✔安全性分析
財務の安全性は、成長期の設備施工企業として健全な範囲にあります。自己資本比率21.8%は、一般的な製造・建設業の合格ライン(30%)をやや下回るものの、負債合計11.72億円のうち固定負債(5.47億円)が約47%を占めており、これは工場設備や車両、加工機械といった「将来の収益を生む資産」を長期資金で賄っていることを示唆しています。流動負債6.25億円に対し、流動資産10.13億円というバランスは、短期的な不測の事態にも十分対応可能な現預金・売掛金を保持していることを意味します。特筆すべきは利益剰余金が3.07億円まで積み上がっている点です。これは資本金20百万円に対し、過去16年間にわたり着実に利益を蓄積し、内部留保を厚くしてきた証左です。この厚みがあるからこそ、金利上昇局面においても、過度な借換リスクに怯えることなく、攻めの姿勢を維持できています。債務超過のリスクは皆無であり、金融機関からの信用も極めて高いと推察されるバランスシート構造です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
自社内に大規模な加工場を持ち、施工図から製作・施工までを完結できる「垂直統合型の供給体制」です。また、Rebro等の最新CADを使いこなす設計能力と、一級管工事施工管理技士等の有資格者集団による「技術的裏付け」が最大の強み。さらに、名古屋・東京・大阪の三極体制に加え、関東工場という「現場直結の製造拠点」を持つ広域ネットワークも、他社の追随を許さない競争優位性です。
✔弱み (Weaknesses)
事業規模の拡大に伴い、管理コストや固定費(工場の維持費、車両費等)が増大傾向にあります。景気後退により大型プラント案件が一時的に減少した際、これらの固定費が利益を圧迫するリスクを孕んでいます。また、属人性を排除したマニュアル化を進めているものの、最高レベルの溶接技術や特殊配管のノウハウは依然として特定のベテラン層に依存しており、中堅層のさらなる底上げが急務です。
✔機会 (Opportunities)
2026年以降、本格化する「老朽化インフラ・工場の刷新需要」です。既存の配管データをデジタル化し、メンテナンスを効率化するニーズは、3D設計に強い同社にとって絶好の機会。また、環境規制の厳格化に伴う、省エネボイラーへの換装や水素配管といった新エネルギー関連の施工機会も拡大しています。外国人材の特定技能登録を活用した、より高度なグローバル施工チームの編成も、今後の成長機会となります。
✔脅威 (Threats)
マクロ経済における原材料(ステンレス、鋼管)の長期的な価格高騰です。施工単価への価格転嫁が遅れた場合、今回の40百万円の利益を容易に相殺してしまうリスクがあります。また、大手ゼネコンやサブコンの内製化強化や、AIによる設計自動化ツールの低価格化も脅威。さらに、サイバー攻撃による設計データや顧客情報の漏洩リスクに対しても、継続的なセキュリティ投資(SECURITY ACTIONへの対応等)が不可欠となります。
【今後の戦略として想像すること】
✔短期的戦略
まずは、現在達成している「全国ネットワーク」の稼働効率を極大化させるでしょう。具体的には、名古屋・関東の工場における「加工の標準化と部品化(モジュール化)」をさらに進め、現場での作業時間を従来の2割削減することを目指すと予想されます。第16期の利益を原資に、最新のバーリング加工機や全自動溶接機の追加導入を行い、人手不足を技術で補完する。また、大阪営業所の本格軌道化により、関西圏の化学・薬品工場への営業を強化。既存顧客へのアフターメンテナンスをパッケージ化した「ストック型収益モデル」の比率を高め、フロー(工事)とストック(保守)のバランスを整えることで、月々のキャッシュフローの安定化を図ることができるでしょう。デジタル面では、現場からの写真や進捗報告をリアルタイムで同期する施工管理アプリの活用を深化させ、管理者の負担を軽減する施策が打たれると考えられます。
✔中長期的戦略
「配管会社」から「産業設備のライフサイクル・マネジメント・プラットフォーム」への進化を想像します。具体的には、自社で設計・施工した配管システムにIoTセンサーを組み込み、流体の圧力や温度変化から「目詰まり」や「劣化」をAIで予兆検知するシステムの提供です。これにより、単なる工事請負から、故障しない工場を支えるサブスクリプション型の「データサービス業」への転換を模索するでしょう。また、200社を超える協力企業や仕入先とのネットワークを活かし、自社工場を「地域共有のプレハブ加工センター」として開放する、配管加工のシェアリング事業も視野に入ってくるはずです。豊富な内部留保を活用し、親和性の高い電気工事や保温工事のブティック型企業のM&Aを検討。名新パイピングというブランドの下で、工場全体の設備維持をワンストップで受託できる「総合ファシリティー・パートナー」としての地位を確立することが、同社の中長期的なグランドデザインとなると確信しています。
【まとめ】
名新パイピング株式会社の第16期決算を詳細に読み解くと、そこには「地に足のついた技術」と「革新への挑戦」が融合した、地方・中小企業の理想的な成長モデルが描き出されていました。当期純利益40百万円、自己資本比率約22%という数字は、変化の激しい建設市場において、同社が「自前で造り、自ら現場を収める」という製造・施工の両輪をいかに高次元でバランスさせているかの証明です。2026年、日本が直面するインフラの再定義という壮大なテーマに対し、名新パイピングが提供する「確かな技術と発想」は、私たちの暮らしと産業を支える不可欠な価値となり続けます。伝統的な配管工の世界に「♪(遊び心)」と「P(パワー)」を吹き込み、人と人を繋ぎ続ける。その一途な姿勢がある限り、同社はこれからも名古屋から全国へ、そして未来へと、力強い鼓動を届けていくことでしょう。経営コンサルタントとして、その卓越した財務基盤と、技術への誇りに満ちた戦略的展開に心からの賞賛を送るとともに、さらなる飛躍を確信しています。
【企業情報】
企業名: 名新パイピング株式会社
所在地: 愛知県名古屋市南区弥次ヱ町3-77(名古屋本社)
代表者: 新里 尚紀
設立: 2009年11月11日(創業2006年)
資本金: 20,000,000円
事業内容: 配管工事、製缶工事、保温工事、据付、足場工事、各種設計
