都市の鼓動を支えるのは、目に見える華やかな建築物だけではありません。その裏側で、私たちが呼吸する空気の質を整え、清浄な水を運び、快適な生活環境を24時間維持し続ける「設備」こそが、都市インフラの真の主役と言えるでしょう。2026年現在の日本、特に東京都心部においては、昭和後期に建設された公共施設や学校の老朽化が深刻な課題となっており、その改修・更新需要は空前の規模に達しています。今回注目するのは、杉並区を拠点に、空調・給排水衛生設備の設計・施工で圧倒的な信頼を勝ち得ているシンコー・克明工業株式会社です。昭和56年の設立以来、地域に根ざした「確かな技術」を武器に、教育施設や公営住宅、さらには世界的な霧の彫刻作品の製作に至るまで、極めて多角的な実績を積み重ねてきました。公表された第46期決算公告(令和7年10月31日現在)には、建設資材の高騰や人手不足という逆風を、自社加工場の保有と高度な有資格者集団という「独自の内部資源」で跳ね返し、安定した収益を叩き出す老舗企業の底力が刻まれています。経営戦略のコンサルタントとして、23億円を超える資産規模を誇る同社の財務健全性と、2026年以降の成熟都市における「設備メンテナンス経済」の勝ち筋を、事実とデータに基づき徹底的に分析していきます。都市の血管を守り続ける企業の真髄を解剖しましょう。
今回は、管工事業・建築設備業界で公共・民間の設備改修を担う、シンコー・克明工業株式会社の決算を読み解き、同社の自社加工によるコスト戦略や多角的な施工展開をみていきます。
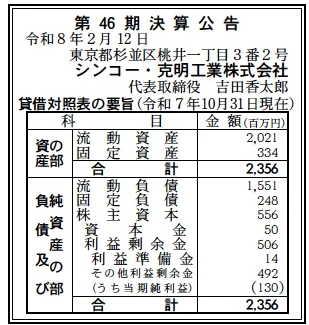
【決算ハイライト(第46期)】
| 資産合計 | 2,356百万円 (約23.56億円) |
|---|---|
| 負債合計 | 1,799百万円 (約17.99億円) |
| 純資産合計 | 556百万円 (約5.56億円) |
| 当期純利益 | 130百万円 (約1.30億円) |
| 自己資本比率 | 約23.6% |
【ひとこと】
第46期決算は、資産規模約23億円に対し1.3億円の純利益を計上しており、高い収益性を維持しています。流動資産が20億円を超え、総資産の約85%を占めるなど、建設業として極めて高い流動性を確保。利益剰余金の厚みが債務負担を安定的に支えており、機動力のある経営基盤が構築されています。
【企業概要】
企業名: シンコー・克明工業株式会社
設立: 1981年(昭和56年)
事業内容: 空気調和設備、給排水衛生設備、消火設備、消雪・融雪設備の設計・施工。自社加工場を保有し、コスト・工期を最適化する垂直統合型の管工事サービスを提供。アート作品「霧の彫刻」の施工パートナーとしても知られる。
【事業構造の徹底解剖】
同社の事業は「トータル・ビルディング・ファシリティ事業」に集約されます。具体的には、以下の部門等で構成されています。
✔空気調和・換気設備部門
同社の収益の柱であり、特に杉並区を中心とした公共施設の空調改修に強みを持ちます。近年の施工事例では、済美教育センターや西荻地域区民センター、高井戸図書館など、住民の生活に密着した拠点の空調機取替や増築工事を手がけています。GHP(ガスヒートポンプ)やEHP(エレクトリックヒートポンプ)など、環境負荷やランニングコストを考慮した多様なシステムに対応。2026年現在の厳しいエネルギー情勢において、省エネ性能を最大化させる設計能力は、公共案件の獲得において決定的な差別化要因となっています。
✔給排水衛生・消火設備部門
生活の基盤となる水のインフラ整備です。給水、給湯、排水、通気から、高度な信頼性が求められる消火設備(スプリンクラー等)まで幅広く対応。日本学士院といった歴史的・権威的な施設の改修工事も担当しており、技術水準の高さが証明されています。会社独自の強みとして「自社加工場」を保有している点が挙げられ、施工図に基づき現場ごとに最適化された配管加工を社内で行うことで、現場での溶接作業を減らし、工期短縮と高品質を両立させています。
✔特殊・アート設備部門(霧の彫刻・生産ライン)
世界的な霧の彫刻家、中谷芙二子氏が創り出す作品の施工を担う「Team中谷」の一員として活動。水と空気を操る高度な制御技術が、芸術の領域でも結実しています。また、工業用水、蒸気、薬品配管など、高い専門知識を要する各種生産ラインの配管工事も展開。さらに、消雪・融雪設備の設計施工など、気候特性に合わせたインフラ技術も保有しており、単なる汎用設備工事の枠に収まらない、多角的かつ専門性の高いポートフォリオを構築しています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の建設市場、特に管工事業界は「既存ストックの長寿命化」という大きなパラダイムシフトの中にあります。高度経済成長期に整備された都市インフラが更新期を一斉に迎え、東京都杉並区のような成熟した住宅都市では、学校教育センターや区民センターといった複合施設の老朽化対策が行政の最優先課題となっています。一方で、2024年問題に端を発した人件費の上昇や、断続的な資材価格の変動は、工事原価を圧迫するマクロ的な脅威です。しかし、SDGsの観点から、建築物の省エネ改修に対する補助金や優遇措置が拡充されており、ZEB(ネット・ゼロ・エネルギー・ビル)化への改修ニーズは、同社の空調・衛生技術にとって絶好の機会となっています。また、富山と東京の二拠点体制は、地域ごとの需要変動を平準化させる役割も果たしています。
✔内部環境
内部環境において特筆すべきは、従業員32名に対し、一級管工事施工管理技士13名、一級配管技能士11名、給水装置工事主任技術者10名という、驚異的な「有資格者密度」の高さです。これは単なる労働力ではなく、一件あたりの付加価値を最大化できる知的資本が組織内に蓄積されていることを示しています。また、自社加工場の保有は、外注費を抑制し、徹底したコストダウンと納期管理を実現する強力な内部資源です。第46期のバランスシートを見ると、流動資産2,021百万円に対し流動負債1,551百万円と、短期的な流動比率は約130%を確保。現金同等物の流れが円滑であり、大規模な資材仕入れや工期の長い案件に対しても十分な耐性を持っています。ISO 9001および14001の取得は、公共事業の入札格付けにおける競争優位性を担保し、安定した受注環境を下支えしています。
✔安全性分析
財務の安全性は、建設業としての特性を踏まえても健全な水準にあります。自己資本比率23.6%は、一見すると高くありませんが、負債合計1,799百万円のうち大部分が営業債務や短期的な資金繰りと推察され、固定負債は248百万円と資産の約10%に抑えられています。特筆すべきは、資本金50百万円に対し、利益剰余金が506百万円まで積み上がっている点です。これは創業以来、着実に利益を蓄積し、内部留保を厚くしてきた証左です。今回の当期純利益130百万円は、純資産を前年比で大きく押し上げており、ROE(自己資本利益率)換算でも約23%と、極めて効率的な資本運用がなされています。債務超過のリスクは極めて低く、三井住友信託銀行や大垣共立銀行といった大手銀行との取引関係も、同社の信用力の高さを物語っています。この堅実な財務体質こそが、アート作品のような採算性の異なる挑戦的なプロジェクトへの参画を可能にしています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
自社内に加工場を持つ垂直統合型の施工体制により、コスト・工期・品質の完全管理が可能です。また、全社員の4割近くが「一級管工事施工管理技士」という圧倒的な技術力と、杉並区の公共施設改修における豊富な実績が最大の強みです。「Team中谷」への参画に象徴される、高度な水・空気制御のニッチ技術と多角的な事業ポートフォリオも、他社の追随を許さない優位性となっています。
✔弱み (Weaknesses)
技術者集団としての性格が強いため、営業・マーケティング部門の組織化や、新規顧客獲得のプロセスが属人性に依存しやすい点が課題です。また、東京本社と富山本店という離れた拠点間での機材・人材の効率的な融通や、最新の施工管理DX(BIM/CIM等)への投資スピードの加速も、将来的な組織規模の拡大に伴うボトルネックとなる可能性があります。
✔機会 (Opportunities)
2026年以降、本格化する「学校施設や区民センターの一斉改修」という公共特需です。省エネ基準の厳格化に伴い、古い空調システムの刷新は不可欠となり、設計段階からの提案機会が増大します。また、インバウンド需要に伴うアート施設の整備や、地方における消雪設備の近代化など、同社の保有する特殊技術を活かせるフィールドが全国的に広がっています。
✔脅威 (Threats)
マクロ経済における建築資材、特に鋼管や冷媒ガスなどの断続的な価格高騰です。また、深刻な若手技術者不足による、熟練工の技術継承への不安も業界共通の脅威です。大手サブコンが改修市場へ本格的に注力し始めることによる価格競争の激化や、サイバー攻撃による設計データ等の情報漏洩リスクに対しても、継続的な対策が求められます。
【今後の戦略として想像すること】
✔短期的戦略
まずは、現在達成している「高利益体質」をさらに盤実にするため、自社加工場の自動化・デジタル化(プレカットの高度化)を推進し、さらなる原価率の低減を図ると予想されます。第46期の利益を原資に、最新の大型バンドソーや全自動溶接機の追加導入、あるいは加工指示のクラウド化を進め、現場での残業時間をさらに削減。働き方改革を推進することで、優秀な若手施工管理技士の採用競争力を高めます。また、杉並区内での「改修実績」をブランド化し、隣接する自治体や民間の中規模オフィスビルのリニューアル案件への横展開を加速。既存顧客へのアフターメンテナンスをパッケージ化した「ストック型収益モデル」の構築により、景気変動に左右されない収益基盤を固める施策が打たれると考えられます。
✔中長期的戦略
「設備施工会社」から「都市アセットのライフサイクル・マネジメント企業」への脱皮を目指すと想像します。具体的には、施工した設備の稼働データをIoTセンサーで収集し、AIで劣化を予測して最適なタイミングで改修を提案する「予兆保全事業」への本格参入です。これにより、単発の工事受注だけでなく、継続的な保守・運用報酬を得るストック比率を高めます。また、アートとテクノロジーの融合(霧の彫刻等)で培った知見を活かし、商業施設の空間演出やヒートアイランド対策としての微細ミスト冷却システムなど、新しい「都市機能」の提供者としての地位を確立。豊富な内部留保を活用し、親和性の高い電気工事会社やビルメン会社のM&Aを検討することで、建物全体の設備維持をワンストップで受託できる「総合設備ソリューションプロバイダー」へと進化することが、同社の中長期的なグランドデザインとなると確信しています。
【まとめ】
シンコー・克明工業株式会社の第46期決算を詳細に読み解くと、そこには「地に足のついた技術」と「賢明な財務戦略」が融合した、地方・中小企業の理想的な成長モデルが描き出されていました。当期純利益1.3億円、自己資本比率23.6%という数字は、変化の激しい建設市場において、同社が「自前で造る」という製造業的強みと、「現場を収める」という施工管理のプロフェッショナリズムをいかに高次元で両立させているかの証明です。2026年、日本が直面するインフラの再定義という壮大なテーマに対し、シンコー・克明工業が提供する「不可視のインフラ」は、私たちの暮らしを支える不可欠な価値となり続けます。伝統に甘んじることなく、霧の彫刻のような新しい芸術領域にも挑む進取の精神がある限り、同社はこれからも都市の快適さを静かに、しかし力強く支え続けていくでしょう。経営コンサルタントとして、その卓越した財務モデルと、技術への一途な姿勢に心からの賞賛を送るとともに、さらなる飛躍を確信しています。
【企業情報】
企業名: シンコー・克明工業株式会社
所在地: 東京都杉並区桃井1丁目3番2号 シンコーホールディングスビル 2F(東京本社)
代表者: 吉田 香太郎
設立: 1981年(昭和56年)
資本金: 50,000,000円
事業内容: 空調、給排水、衛生、電気設備の設計・施工
