東京観光のシンボルとして、黄色い車体でおなじみの「はとバス」。その圧倒的なブランド力は、単なるバスツアーの枠を超え、様々なビジネスチャンスを生み出しています。お土産として人気のオリジナルグッズ、ガイドブックなどの広告メディア、そして安全運行を支える警備や保険。これら多岐にわたる派生事業を一手に引き受け、グループの収益を底支えしている企業の存在をご存知でしょうか。
今回は、はとバスグループの「商社」兼「広告代理店」兼「サービスプロバイダー」として、マルチなソリューションを展開する「株式会社はとバスエージェンシー」の決算公告を読み解きます。第62期という長い歴史の中で培われた盤石な財務基盤と、親会社のりソースを最大限に活用するそのしたたかなビジネスモデルについて、経営コンサルタントの視点で分析していきます。
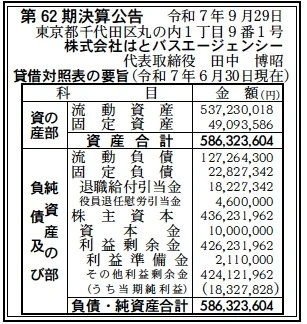
【決算ハイライト(第62期)】
資産合計: 586百万円 (約5.9億円)
負債合計: 150百万円 (約1.5億円)
純資産合計: 436百万円 (約4.4億円)
当期純利益: 18百万円 (約0.2億円)
自己資本比率: 約74.4%
利益剰余金: 426百万円 (約4.3億円)
【ひとこと】
特筆すべきは、自己資本比率約74.4%という極めて高い財務安全性です。これは、長年の事業活動で積み上げた利益剰余金が426百万円に達し、総資産の大部分を自己資本で賄っていることを示しています。借入金への依存度が低く、環境変化に強い「キャッシュリッチ」な経営体質であることが決算数値から読み取れます。
【企業概要】
企業名: 株式会社はとバスエージェンシー
設立: 1963年(昭和38年)
株主: 株式会社はとバス
事業内容: 広告代理業、保険代理店、商事事業、人材派遣業、旅行業、警備業、中古バス売買業、メンテナンス業
【事業構造の徹底解剖】
はとバスエージェンシーは、一言で言えば「はとバスグループのマルチソリューション企業」です。その事業領域は驚くほど広く、以下の3つのカテゴリーに大別することで、そのビジネスモデルが見えてきます。
✔商事・グッズ事業(モノを売る)
「はとバス」のブランド資産を直接的に収益化する事業です。キティちゃんとのコラボ商品やオリジナルのチョロQ、お菓子など、観光客が旅の思い出として購入するグッズの企画・製作・販売を行っています。さらに、このノウハウを活かし、全国のバス会社や鉄道会社向けのオリジナルグッズ製作(OEM)や、通販サイト「はとマルシェ」の運営も手掛けており、外販ビジネスとしても成立させています。
✔広告・クリエイティブ事業(情報を売る)
年間数十万人もの観光客が利用するはとバスは、それ自体が巨大なメディアです。同社は、バス車内のサイネージや配布されるマップ、パンフレットなどの広告枠を販売・制作しています。ターゲットが明確な媒体であるため、観光施設や飲食店などからの出稿ニーズは底堅く、効率的な収益源となっています。
✔サービス・ソリューション事業(機能を売る)
グループ内の業務効率化から派生した事業群です。「保険代理店」としてグループのリスクヘッジを担い、「警備業」としてバス乗り場やイベントの安全を守り、「人材派遣」としてバスガイド経験者を添乗員として派遣し、「中古バス売買」で車両の出口戦略を担います。これらはグループ外へもサービス提供されており、安定したストック収入を生み出しています。
【財務状況等から見る経営環境】
第62期決算公告の数値をもとに、同社の経営環境と財務体質を分析します。
✔外部環境
コロナ禍が明け、インバウンド(訪日外国人)需要が爆発的に回復していることは、同社にとって最大の追い風です。親会社であるはとバスの稼働率が上がれば、自動的にグッズが売れ、広告価値が高まり、警備や派遣のニーズも増えるという連動性があります。一方で、物価上昇による仕入コストの増加や、採用難による人件費の高騰は、利益率を圧迫する要因となり得ます。
✔内部環境
貸借対照表(B/S)を見ると、資産合計586百万円のうち、流動資産が537百万円と約92%を占めています。これは、工場や大型設備を持たない「ファブレス(持たざる)」な事業構造であることを示しています。在庫(商品)や売掛金、現預金が資産の大半であり、資金の流動性が極めて高いです。
固定資産は49百万円と少なく、減価償却費の負担も軽微です。この身軽な資産構成は、市場の変化に合わせて柔軟に事業ポートフォリオを組み替えることを可能にしています。
✔安全性分析
財務の安全性は盤石です。流動比率(流動資産÷流動負債)を計算すると、537百万円 ÷ 127百万円 × 100 = 約422%となります。一般的に200%以上で安全と言われますが、その倍以上の水準であり、短期的な資金ショートのリスクは皆無に等しいです。また、負債の部に計上されている固定負債22百万円も、その大半が退職給付引当金などの引当金であると推測され、銀行借入などの有利子負債はほとんどない「実質無借金経営」である可能性が高いです。
【SWOT分析で見る事業環境】
同社の事業環境をSWOT分析で整理します。
✔強み (Strengths)
「はとバス」という強力なブランドと顧客基盤を無償に近い形で活用できることが最大の強みです。また、広告、グッズ、人材、保険と事業の柱が複数あるため、一つの事業が不調でも他でカバーできる「多角化によるリスク分散」が効いています。
✔弱み (Weaknesses)
主要な商流が親会社に依存している点は、安定性である反面、親会社の業績や方針に左右されやすいという弱みでもあります。自社単独でのブランド力や集客力は、はとバス本体に比べると限定的です。
✔機会 (Opportunities)
地方のバス会社や観光事業者は、グッズ開発やプロモーションのノウハウを求めています。はとバスで培った成功事例をパッケージ化し、コンサルティングやBPO(業務受託)として外販する市場には大きな可能性があります。また、越境ECなどを通じたグッズの海外販売も成長余地があります。
✔脅威 (Threats)
観光業は、パンデミックや災害、地政学リスクの影響をダイレクトに受けます。また、デジタル広告の進化により、紙媒体(マップやパンフレット)の広告価値が相対的に低下するリスクがあり、デジタルシフトへの対応が急務です。
【今後の戦略として想像すること】
盤石な財務基盤を活かし、グループへの貢献と自立的な成長を両立させる戦略が考えられます。
✔短期的戦略
インバウンド需要の取り込みを最大化するため、外国人観光客向けのグッズ開発や、多言語対応の広告メディアの拡充を進めるでしょう。また、人手不足が深刻な観光業界において、バスガイド経験者などの質の高い人材を派遣する事業は単価アップのチャンスであり、採用強化と育成に投資を行うべきです。
✔中長期的戦略
中長期的には「グループ外売上比率の向上」が鍵となります。例えば、中古バス売買事業において、海外への輸出ルートを開拓したり、商事事業において全国の交通事業者とのアライアンスを強化し「乗り物グッズのプラットフォーム」としての地位を確立する戦略です。また、豊富な手元資金を活用し、親和性の高い周辺事業(例えば、地域の観光土産メーカーなど)をM&Aすることも、成長の選択肢となり得ます。
【まとめ】
株式会社はとバスエージェンシーは、黄色いバスの華やかな活動を裏側で支える、グループの「縁の下の力持ち」であり、同時に「多角化の尖兵」でもあります。第62期決算が示す高い自己資本比率と黒字経営は、そのビジネスモデルの堅実さを証明しています。これからも、変化する観光ニーズを敏感に捉え、モノ・ヒト・情報を繋ぐエージェンシーとして、はとバスグループの進化を牽引していくことが期待されます。
【企業情報】
企業名: 株式会社はとバスエージェンシー
所在地: 東京都大田区平和島5丁目4番1号
代表者: 代表取締役 田中 博昭
設立: 1963年(昭和38年)9月3日
資本金: 10百万円
事業内容: 広告代理業、商事事業、一般労働者派遣業、出版業、新車・中古車の販売、警備事業、印刷業、旅行業、損害保険代理業
株主: 株式会社はとバス
