「2025年の崖」や慢性的なIT人材不足が叫ばれる中、企業のDX(デジタルトランスフォーメーション)推進は待ったなしの状況です。しかし、従来のスクラッチ開発ではスピード感が追いつかず、多くの企業が「開発期間の短縮」と「ビジネス変化への柔軟な対応」という課題に直面しています。こうした市場環境下で、ローコード開発プラットフォームなどの先端技術を駆使し、顧客のビジネス変革を加速させている企業があります。
今回は、マーケティングリサーチ国内首位のインテージグループの一員であり、製造・医療・保険業界向けの堅牢なシステム開発と、Mendix等を活用したDX推進支援を両輪とする「株式会社ビルドシステム」の決算を読み解きます。創業30年を迎える同社が、技術革新の波に乗り、どのような財務成果を上げているのか。公開された第54期決算公告と事業内容をもとに、経営コンサルタントの視点で深掘りしていきます。
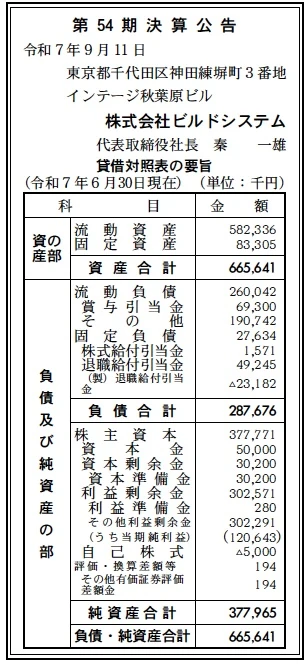
【決算ハイライト(第54期)】
資産合計: 666百万円 (約6.7億円)
負債合計: 288百万円 (約2.9億円)
純資産合計: 378百万円 (約3.8億円)
当期純利益: 121百万円 (約1.2億円)
自己資本比率: 約56.8%
利益剰余金: 303百万円 (約3.0億円)
【ひとこと】
非常に高収益かつ健全な財務体質です。売上高約13.5億円に対し、当期純利益が約1.2億円という数字は、純利益率にして約9%に達しており、一般的なSIer(システムインテグレーター)の水準を大きく上回っています。自己資本比率も約56.8%と高く、流動資産が資産の大半を占める「筋肉質」な経営が行われています。インテージグループ入り後も、着実に利益を積み上げている様子がうかがえます。
【企業概要】
企業名: 株式会社ビルドシステム
設立: 1995年11月1日
株主: 株式会社インテージテクノスフィア(100%)
事業内容: DX推進支援事業(ローコード開発、データ基盤構築)、システム構築サービス
【事業構造の徹底解剖】
同社のビジネスモデルは、長年培った業務知識に基づく「堅牢な開発」と、最新技術による「スピード開発」のハイブリッド構成です。具体的には、以下の主要な部門で価値を提供しています。
✔DX推進支援事業(アジャイル・ローコード)
同社の成長ドライバーです。Siemens社のローコード開発プラットフォーム「Mendix」の国内公式パートナーとして、従来の開発手法と比較して最大70%の期間短縮を実現しています。また、AWSやSnowflakeを活用したデータ基盤構築も手掛け、ビジネス部門と開発部門の橋渡しを行うことで、顧客の意思決定スピードを向上させています。
✔システム構築サービス(業界特化型SI)
創業以来の強みである領域です。特に「製造業(BOMシステム等)」「医療(調剤薬局支援システム)」「保険(業務統合化システム)」の3分野において、深いドメイン知識(業務知識)を有しています。Java、C#、Python等の言語を駆使し、要件定義から保守運用までワンストップで対応することで、顧客の基幹業務を支えています。
✔インテージグループシナジー
2018年にインテージグループ入りして以降、グループの強力な顧客基盤やデータ活用ノウハウとの連携が進んでいます。単独のシステム開発会社としてだけでなく、グループ全体の技術力を底上げする機能会社としての側面も持ち合わせています。
【財務状況等から見る経営環境】
第54期の決算数値と同社の置かれたフェーズから、経営環境を分析します。
✔外部環境
「2025年の崖」に向けたレガシーシステムの刷新需要と、ビジネスのデジタル化ニーズは引き続き旺盛です。特に、エンジニア不足を補う手段として「ローコード開発」への注目度は年々高まっています。一方で、技術の陳腐化スピードは速く、常に新しい技術スタック(Snowflake、Mendix等)へのキャッチアップが求められる厳しい環境でもあります。
✔内部環境
BS(貸借対照表)を見ると、流動資産が582百万円に対し、固定資産は83百万円と小さく、典型的な知識集約型(アセットライト)のビジネスモデルです。負債サイドでは、有利子負債が見当たらず(固定負債も退職給付引当金等が主)、無借金に近い健全経営です。特筆すべきは、従業員数54名という規模で1.2億円もの純利益を叩き出している点です。一人当たり生産性が極めて高く、高付加価値な案件を獲得できている証拠と言えます。
✔安全性分析
流動比率(流動資産÷流動負債)を計算すると約223%となります。短期的な支払い能力は万全であり、資金繰りの懸念はありません。自己資本比率約56.8%に加え、利益剰余金が3億円積み上がっていることから、人材採用や教育、新技術への投資余力も十分に確保されています。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
「技術の先見性」と「グループ基盤」です。国内でいち早くMendixパートナーシップを締結するなど、技術トレンドを捉える嗅覚に優れています。また、インテージグループという安定したバックボーンがありながら、独自の技術ブランド(Mendix、Snowflake等)を確立している点は、独立系SIerにはない強みです。
✔弱み (Weaknesses)
「規模の経済性」です。従業員数54名という規模は、小回りが利く反面、数百人月規模の超大型案件を単独で受託するにはリソース不足となる可能性があります。また、特定のスターエンジニアへの依存度が高くなりやすい規模感でもあります。
✔機会 (Opportunities)
「内製化支援ニーズの拡大」です。システム開発を外部に丸投げするのではなく、自社でコントロールしたいと考える企業が増えています。Mendixのようなローコードツールは内製化と相性が良く、同社の「伴走型支援」の需要は今後さらに拡大するでしょう。
✔脅威 (Threats)
「AIによるコーディングの自動化」です。GitHub CopilotやChatGPTなどの生成AIの進化により、単純なコーディング業務の価値は低下しています。開発スピードだけでなく、ビジネス課題を解決する「コンサルティング能力」や「アーキテクト能力」へのシフトが遅れると、単価下落の圧力に晒されます。
【今後の戦略として想像すること】
高収益体質を維持する株式会社ビルドシステムが、今後どのような成長戦略を描くべきか考察します。
✔短期的戦略
「Mendixエンジニアの増員と育成」です。需要過多となっているローコード開発案件を取りこぼさないよう、採用強化とともに、社内エンジニアのリスキリングを進めるべきです。また、インテージグループ内の他の事業会社との連携を深め、グループ顧客に対するDX提案を加速させることで、営業コストを抑えつつ売上を拡大できます。
✔中長期的戦略
「データ活用ソリューションのパッケージ化」です。AWSやSnowflakeの構築ノウハウと、得意とする製造・医療業界の知見を組み合わせ、特定の業務課題を解決するソリューション(テンプレートやSaaS)を開発・提供することです。労働集約型の受託開発から、知識集約型のストックビジネスへと収益モデルを一部転換することで、さらなる利益率の向上が見込めます。
【まとめ】
株式会社ビルドシステムは、従業員50名規模ながら、上場企業並みの収益性と財務健全性を誇る「隠れた優良企業」です。第54期決算で見せた純利益率の高さは、同社が提供する技術サービスが市場から高く評価されていることの証明です。インテージグループの安定基盤の上で、ローコードやデータ基盤といった尖った技術を武器に、顧客のDXを「ビルド」し続ける同社の未来は明るいと言えるでしょう。
【企業情報】
企業名: 株式会社ビルドシステム
所在地: 東京都千代田区神田練塀町3番地 インテージ秋葉原ビル
代表者: 代表取締役社長 秦 一雄
設立: 1995年11月1日
資本金: 50百万円
事業内容: DX推進支援、システム構築サービス(製造・医療・保険等)
株主: 株式会社インテージテクノスフィア
