物価上昇が続く昨今、外食産業においても「価格」と「価値」のバランスがこれまで以上に厳しく問われています。特に焼肉というジャンルは、輸入牛肉の価格高騰や光熱費の上昇といったコストプッシュの波をまともに受ける業態です。しかし、そんな逆風下にあっても、圧倒的なコストパフォーマンスと明確なコンセプトで消費者の支持を集め、成長を続けるチェーンが存在します。
今回は、「七輪焼肉 安安」を全国に展開し、食を通して地域社会への貢献を掲げる「株式会社富士達」の第38期決算を読み解きます。2024年7月期には売上高120億円を突破し、右肩上がりの成長を見せる同社が、どのような財務基盤を持ち、どのような戦略で「安くて旨い」を実現しているのか。公開された決算公告と事業内容をもとに、経営コンサルタントの視点で深掘りしていきます。
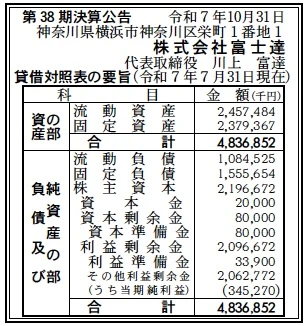
【決算ハイライト(第38期)】
資産合計: 4,837百万円 (約48.4億円)
負債合計: 2,640百万円 (約26.4億円)
純資産合計: 2,197百万円 (約22.0億円)
当期純利益: 345百万円 (約3.5億円)
自己資本比率: 約45.4%
利益剰余金: 2,097百万円 (約21.0億円)
【ひとこと】
まず注目するのは、自己資本比率約45.4%という健全な財務体質です。設備投資がかさむ店舗ビジネスにおいて、この水準は安定性が高いと言えます。また、当期純利益は345百万円としっかりとした黒字を確保しており、利益剰余金も約21億円積み上がっています。売上高も直近3年間で75億円から120億円へと急伸しており、コロナ禍からのV字回復どころか、新たな成長フェーズに突入していることが数字から読み取れます。
【企業概要】
企業名: 株式会社富士達
設立: 1988年2月(創業 1982年6月)
事業内容: 焼肉チェーン店「七輪焼肉 安安」の運営(直営・FC)
【事業構造の徹底解剖】
同社の強みは、単なる「安売り」ではなく、仕組み化されたローコストオペレーションにあります。そのビジネスモデルは以下の3つの要素で構成されています。
✔自社工場(セントラルキッチン)と物流網
「安安」の低価格を支える心臓部です。自社でセントラルキッチンを持ち、肉のカットやタレの製造を一括して行うことで、品質の均一化とコスト削減を同時に実現しています。また、独自の物流センターによる高効率な配送システムを構築しており、鮮度管理と在庫管理の最適化が図られています。これにより、店舗での仕込み作業を軽減し、人件費率の抑制にも寄与しています。
✔ドミナント戦略と直営中心の展開
現在160店舗以上を展開していますが、その9割以上(約150店舗)が直営店です。フランチャイズに依存せず、自社でコントロール可能な直営店を中心に展開することで、経営理念の浸透やサービス品質の維持、そして利益の最大化を可能にしています。関東圏や沖縄など特定のエリアに集中出店するドミナント戦略も、物流効率や認知度向上に貢献しています。
✔単品管理と大量仕入れ
「一括仕入れ」によるバイイングパワーも大きな武器です。160店舗分の食材をまとめて仕入れることで、サプライヤーに対する価格交渉力を高めています。また、メニューを絞り込み、単品ごとの販売データを緻密に分析することで、廃棄ロスを極限まで減らす「高効率の鮮度在庫管理」を行っています。
【財務状況等から見る経営環境】
第38期の決算数値と同社の事業背景から、経営環境を分析します。
✔外部環境
外食業界は「二極化」が進んでいます。高付加価値の高単価店か、徹底した低価格店か。「安安」は後者の代表格として、節約志向の高まる消費者の受け皿となっています。一方で、輸入牛肉の価格高騰(ミートショック)や最低賃金の上昇は、利益率を圧迫する恒常的なリスクです。しかし、同社の売上推移(75億→112億→120億)を見る限り、客数増と店舗拡大によってこれらのコスト増を吸収し、成長を続けていることが分かります。
✔内部環境
BS(貸借対照表)を見ると、固定資産が2,379百万円に対し、自己資本(純資産)が2,197百万円と、固定資産のほとんどを自己資本で賄えている理想的な状態(固定比率約108%)です。また、流動資産が2,457百万円あり、流動負債1,084百万円に対して2倍以上の資金を持っています(流動比率約226%)。これは、短期的な支払い能力が極めて高く、急な出店チャンスや市場変動にも即座に対応できる「キャッシュリッチ」な経営体質であることを示しています。
✔安全性分析
自己資本比率45.4%は、リース債務や借入金が大きくなりがちな多店舗展開の飲食企業としては非常に優秀です。固定負債(長期借入金等と推測)が1,555百万円ありますが、年間数億円規模のキャッシュフロー(当期純利益+減価償却費)を生み出している現状を鑑みれば、返済負担は重くありません。利益剰余金も約21億円あり、不測の事態に対する備えも万全です。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
「圧倒的な価格競争力」と「財務健全性」です。単品290円(税込)〜という価格設定は、学生やファミリー層にとって強力な誘引力です。それを支える自社工場・物流のインフラと、無駄のない財務体質が、競合他社が真似できない参入障壁となっています。
✔弱み (Weaknesses)
「原材料価格への依存」です。メニューの主力が輸入肉であるため、為替変動や国際情勢の影響をダイレクトに受けます。また、低価格モデルゆえに薄利多売が必要であり、客数が落ち込むと損益分岐点を割り込むリスクがあります。
✔機会 (Opportunities)
「居抜き出店」と「M&A」です。コロナ禍や人手不足で撤退する飲食店が増える中、豊富な手元資金を活かして好立地の物件を安く取得(居抜き出店)するチャンスが広がっています。また、未進出エリアへの展開や、焼肉以外の業態開発によるポートフォリオの多角化も成長余地として残されています。
✔脅威 (Threats)
「人手不足」と「調達難」です。飲食業界全体の問題として、店舗スタッフの確保が難しくなっています。特に深夜営業を行う焼肉店にとって、人材不足は営業時間の短縮(=売上減)に直結します。また、世界的な食肉需要の増加により、良質な肉を安く安定的に確保することが年々難しくなっています。
【今後の戦略として想像すること】
好調な決算を維持する株式会社富士達が、今後どのような戦略を描くべきか考察します。
✔短期的戦略
「店舗DXの加速」です。配膳ロボットやセルフオーダーシステムの導入をさらに進め、店舗オペレーションの省人化を徹底することです。これにより、人手不足に対応しつつ、浮いた人件費を原価に還元することで、商品力を維持・向上させることができます。また、アプリ会員のデータを活用したCRM(顧客関係管理)を強化し、リピート率を高める施策も有効です。
✔中長期的戦略
「海外展開」と「ブランド磨き上げ」です。日本の焼肉文化は海外でも人気が高く、特にアジア圏では「安くて美味しい日本式焼肉」への需要があります。国内で培ったセントラルキッチンのノウハウを活かし、海外進出を本格化させるフェーズにあると考えられます。国内においては、「安さ」だけでなく「安全・安心」というブランド価値をさらに高め、長く愛される地域一番店としての地位を盤石にすることが重要です。
【まとめ】
株式会社富士達は、「安全で安心 さらに安く」という経営理念を、強固な財務基盤と緻密な事業構造で体現している企業です。第38期の売上高約120億円、純利益約3.5億円という実績は、その戦略が正解であることを証明しています。物価高という荒波の中でも、庶民の味方として「食の楽しさ」を提供し続ける同社は、これからも地域社会にとってなくてはならない存在であり続けるでしょう。
【企業情報】
企業名: 株式会社富士達
所在地: 神奈川県横浜市神奈川区栄町1-1 KDX横浜ビル10F
代表者: 代表取締役 川上 富達
設立: 1988年2月(創業 1982年6月)
資本金: 20百万円
事業内容: 焼肉チェーン店「七輪焼肉 安安」の経営
