北海道の空の玄関口、新千歳空港。空港に降り立ち、札幌市内や道内各地へ向かう際、多くの旅行者やビジネスマンが利用するのが「空港連絡バス」です。その赤い車体のバスは、単なる移動手段としてだけでなく、北海道観光の最初の「おもてなし」としての役割も担っています。インバウンド需要が急回復する中、地域の足を守りながら、いかにして収益を確保し成長を続けるか。交通事業者の真価が問われています。
今回は、創立75周年を迎え、札幌・千歳エリアを中心にバス・ハイヤー事業を展開する「北都交通株式会社」の第66期決算を読み解きます。銀嶺バス傘下での経営再建を経て、観光需要の復活を追い風に確かな利益を生み出す同社が、どのような財務状況にあるのか。公開された決算公告と事業内容をもとに、経営コンサルタントの視点で深掘りしていきます。
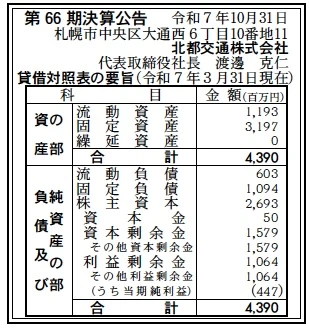
【決算ハイライト(第66期)】
資産合計: 4,390百万円 (約43.9億円)
負債合計: 1,697百万円 (約17.0億円)
純資産合計: 2,693百万円 (約26.9億円)
当期純利益: 447百万円 (約4.5億円)
自己資本比率: 約61.3%
利益剰余金: 1,064百万円 (約10.6億円)
【ひとこと】
非常に優れた決算内容です。当期純利益は447百万円と、資産規模に対して高い収益性を実現しています。自己資本比率も約61.3%と高く、財務の健全性は盤石です。利益剰余金も10億円を超えて積み上がっており、コロナ禍のダメージを乗り越え、完全に成長軌道に乗っていることが数字から読み取れます。
【企業概要】
企業名: 北都交通株式会社
設立: 1950年7月3日
事業内容: 空港連絡バス、都市間高速バス、貸切バス、ハイヤー・タクシー事業等
【事業構造の徹底解剖】
同社の事業は、北海道の交通インフラとして多角的に展開されています。大きく分けて以下の3つの柱があります。
✔空港連絡バス・都市間高速バス事業(収益の柱)
新千歳空港および丘珠空港と札幌市内を結ぶ「空港連絡バス」は、同社の看板事業であり、最大の収益源です。また、稚内、根室、帯広、旭川といった道内主要都市を結ぶ「都市間高速バス」も運行しており、広大な北海道の移動を支えています。インバウンド客やビジネス客の利用率が高く、座席稼働率の向上が利益に直結する構造です。
✔ハイヤー・タクシー事業(地域密着・高付加価値)
札幌・千歳エリアでハイヤー・タクシーを運行しています。通常のタクシー業務に加え、観光ハイヤーや企業送迎など、付加価値の高いサービスも展開しています。配車アプリ「GO」の導入や、クレジットカードのタッチ決済対応など、利便性向上への投資も積極的に行い、単価アップを図っています。
✔貸切バス・観光事業(成長領域)
団体旅行や修学旅行、イベント輸送などを担う貸切バス事業です。特に昨今は海外からの団体旅行客が増加しており、バス単体だけでなく観光付帯サービスを含めた収益機会が拡大しています。
【財務状況等から見る経営環境】
第66期の決算数値と同社の置かれた状況から、経営環境を分析します。
✔外部環境
北海道観光はインバウンドを中心に「バブル」とも言える活況を呈しており、新千歳空港の利用者数増加は同社にとって最大の追い風です。一方で、燃料費の高騰や深刻なドライバー不足といったコストプッシュ要因、供給制約要因も存在します。しかし、今回の黒字決算を見る限り、運賃改定や稼働率の向上によって、それらのコスト増を十分に吸収し、利益を確保できていることが分かります。
✔内部環境
BS(貸借対照表)を見ると、固定資産が3,197百万円と総資産の約7割を占めています。これはバス車両や営業所などの設備投資が重い装置産業であることを示していますが、それに見合うだけの利益(当期純利益4.5億円)を生み出せており、資産効率(ROA)は良好です。流動資産も約12億円あり、手元の運転資金は潤沢です。この豊富な資金は、老朽化した車両の更新や、人材採用コストへの投資に回すことが可能です。
✔安全性分析
自己資本比率61.3%は、一般的に安全とされる水準(30〜40%)を大きく上回っており、財務体質は極めて健全です。負債の部を見ても、流動負債603百万円に対し固定負債1,094百万円となっており、長期的な資金調達で設備投資を賄っている安定した姿が見えます。無借金経営ではありませんが、借入金を活用してレバレッジを効かせつつ、しっかりと返済原資(利益)を確保できている理想的な経営状態と言えます。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
「圧倒的な収益力」と「ブランド力」です。4.5億円という純利益額は、地方のバス会社としては特筆すべき数字です。新千歳空港=北都交通という認知度の高さと、都心ホテル直結の利便性が、高い競争力の源泉となっています。また、タッチ決済の導入などDXへの投資余力があることも、他社との差別化要因です。
✔弱み (Weaknesses)
「労働集約型ビジネスの限界」です。いくら需要があっても、バスを運転するドライバーがいなければ売上は作れません。好業績を維持するためには、採用難易度が上がり続ける中で、いかに人材を確保し定着させるかが最大の課題となります。
✔機会 (Opportunities)
「ラピダス効果」と「高付加価値化」です。千歳市に建設中の次世代半導体工場(Rapidus)により、千歳エリアのビジネス需要や通勤需要が爆発的に増えています。また、富裕層インバウンド向けのラグジュアリーなハイヤーサービスや、プレミアムなバスツアーなど、単価の高いサービスを展開する余地が十分にあります。
✔脅威 (Threats)
「2024年問題」と「燃料費高騰」です。ドライバーの労働時間規制強化により、長距離路線の運行維持コストが上昇します。また、地政学リスクによる原油高は、変動費を押し上げる要因となります。これらを運賃転嫁し続けられるかどうかが、今後の利益率を左右します。
【今後の戦略として想像すること】
好調な決算を叩き出した北都交通株式会社が、今後どのような戦略を描くべきか考察します。
✔短期的戦略
「人材への積極投資」です。潤沢な利益を原資に、ドライバーの待遇改善や働きやすい環境整備(新型車両の導入、DXによる業務負荷軽減など)を徹底的に行うべきです。「稼げる会社」であることをアピールし、人材獲得競争で優位に立つことが、機会損失を防ぎ、さらなる売上拡大に直結します。
✔中長期的戦略
「千歳エリアのドミナント戦略」と「MaaSの推進」です。ラピダス進出に沸く千歳エリアにおいて、企業送迎や地域内交通のシェアを盤石なものにし、空港連絡バスに次ぐ第二の柱を育てることが重要です。また、航空会社やホテルと連携したMaaSプラットフォームへの参画を進め、予約から決済までシームレスな移動体験を提供することで、顧客の囲い込みを図るべきでしょう。
【まとめ】
北都交通株式会社は、創立75年の歴史と伝統を持ちながら、今なお高い収益力を誇る北海道の交通インフラの雄です。約61%という高い自己資本比率と、4.5億円もの純利益を生み出す「稼ぐ力」は、同社の経営手腕の高さを示しています。この強固な基盤を武器に、ドライバー不足という業界共通の課題を乗り越え、北海道の経済成長を牽引するリーダーとしての役割を果たすことが期待されます。
【企業情報】
企業名: 北都交通株式会社
所在地: 札幌市中央区大通西6丁目10番11
代表者: 代表取締役社長 渡邊 克仁
設立: 1950年7月3日
資本金: 50百万円
事業内容: 空港連絡バス、都市間高速バス、ハイヤー・タクシー事業
