スタートアップの冬の時代が叫ばれて久しい昨今ですが、その土壌の下では、次世代の産業を担う種が着実に芽吹き始めています。生成AI、ロボティクス、そしてWeb3。新たなテクノロジーの波が押し寄せる中、起業家たちに資金と知恵、そしてネットワークという「栄養」を供給し続ける存在こそがベンチャーキャピタル(VC)です。特に、事業会社を母体に持つCVC(コーポレート・ベンチャーキャピタル)は、単なる資金提供にとどまらず、親会社のアセットを活用した事業連携という強力な武器を持っています。
今回は、日本のインターネット産業を牽引するサイバーエージェントグループの投資部門として、日本のみならずアジア全域でエコシステム形成をリードする「株式会社サイバーエージェント・キャピタル」の第20期決算を読み解きます。2025年9月期の財務諸表に記された「当期純損失」の意味とは何か。その数字の裏にある、グローバルな投資戦略とCVC特有のビジネスモデルについて、コンサルタントの視点で深掘りしていきます。
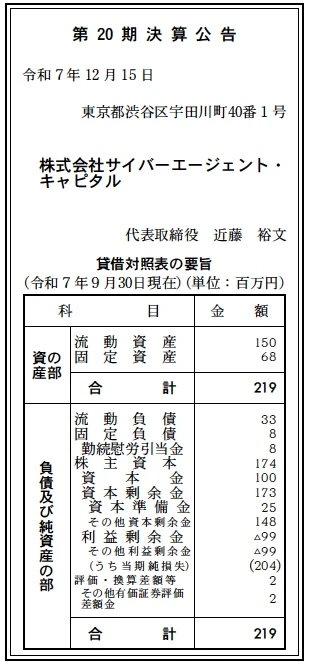
【決算ハイライト(第20期)】
資産合計: 219百万円 (約2.2億円)
負債合計: 41百万円 (約0.4億円)
純資産合計: 178百万円 (約1.8億円)
当期純損失: 204百万円 (約2.0億円)
自己資本比率: 約81.2%
利益剰余金: ▲99百万円 (約▲1.0億円)
【ひとこと】
一見すると、資産規模の小ささと当期純損失の計上に驚くかもしれません。しかし、これはVC(ベンチャーキャピタル)の管理会社(GP)特有の決算書です。巨額の運用資産はファンド(組合)側にあり、ここには表れません。この赤字は、将来の大きなリターン(キャピタルゲイン)を狙い、海外拠点やインキュベーション活動へ先行投資を続けた「攻めの証」と読み解くことができます。
【企業概要】
企業名: 株式会社サイバーエージェント・キャピタル
設立: 2006年4月3日
株主: 株式会社サイバーエージェント(100%グループ会社)
事業内容: ベンチャーキャピタル事業(シード・アーリーステージ特化)
【事業構造の徹底解剖】
株式会社サイバーエージェント・キャピタル(以下、CAC)のビジネスモデルは、一般的な事業会社とは大きく異なります。同社は、投資家(LP)から資金を集めて組成した「投資事業有限責任組合(ファンド)」の運営管理を行う「無限責任組合員(GP)」としての役割を担っています。その収益構造と事業の柱を分解してみましょう。
✔ファンドマネジメント事業(GP業務)
同社の収益の源泉は、主に「管理報酬」と「成功報酬(キャリードインタレスト)」の2つです。
現在運用中の「CA Startups Internet Fund」の2号(50億円)、3号(60億円)、4号(50億円)など、総額数百億円規模のファンドを運用しています。これらのファンドから得られる管理報酬(通常、ファンド総額の数%)がベースの収益となります。一方で、投資先が上場(IPO)やM&Aによってエグジットした際に得られる莫大な売却益は、主にファンド側の収益となり、GPである同社にはその一部が成功報酬として入る仕組みです。今回の決算で見られる赤字は、大型のエグジット案件が出るまでの「仕込み期間」における固定費(人件費や拠点維持費)が先行している状態を示唆しています。
✔グローバルインキュベーション事業
CACの最大の特徴は、アジアを中心としたグローバル展開です。東京に加え、ホーチミン(ベトナム)、ジャカルタ(インドネシア)、バンコク(タイ)、そしてアメリカと、成長著しい地域に拠点を構えています。単に資金を出すだけでなく、現地の市場環境や法規制に精通したキャピタリストが常駐し、日系スタートアップの海外進出や、現地の有望スタートアップの発掘を行っています。この広範なネットワーク維持コストは、決算上の負担となりますが、他社には真似できない強力な競争優位性です。
✔エコシステム構築支援(Monthly Pitch等)
資金調達前のシード・アーリー期の起業家と投資家を繋ぐイベント「Monthly Pitch」を2016年から毎月開催しています。これまでの登壇企業の累計調達額は1,000億円を突破しており、スタートアップ業界の登竜門としての地位を確立しています。このような活動は直接的な短期収益にはなりませんが、良質な案件(ディールフロー)を最優先で獲得するための重要なマーケティング活動であり、ブランド価値の向上に寄与しています。
✔ハンズオン支援(サイバーエージェント・シナジー)
「First Investor」として、創業期の企業に対して、サイバーエージェントグループが持つ技術力(UI/UX、開発)、採用ノウハウ、PR力などを提供しています。特に、近年注力しているAIやロボティクス分野(株式会社大和インフラロボティクス、Cataris株式会社などへの投資に見られる)では、技術的な目利きと事業開発のサポートが不可欠であり、グループのアセットをフル活用した支援を行っています。
【財務状況等から見る経営環境】
第20期のB/S(貸借対照表)から、VC管理会社としての特殊な経営環境を読み解きます。
✔外部環境
2024年から2025年にかけて、スタートアップ投資市場は調整局面にありました。世界的な金利上昇に伴い、テック株のバリュエーション(企業価値評価)が適正化され、IPOのハードルも上がっています。これにより、VCにとっては「エグジットによる成功報酬」を得にくい環境が続いていました。一方で、生成AIをはじめとするディープテック領域への投資意欲は旺盛であり、次の成長サイクルに向けた「仕込み」が活発化している時期でもあります。アジア市場においては、デジタルネイティブ世代の台頭により、依然として高い成長ポテンシャルが維持されています。
✔内部環境
資産合計2.19億円に対し、負債はわずか0.4億円と、財務体質は極めて健全です。自己資本比率は約81%に達しており、借入金に依存しない経営が行われています。これは、親会社であるサイバーエージェントからの資本注入(資本金1億円、資本剰余金1.73億円)が潤沢であるためです。
当期純損失204百万円という数字は、単体で見れば赤字ですが、VCビジネスにおいては「構造的な赤字」である可能性が高いです。ファンドの運用期間は通常10年程度であり、前半は投資活動によるコストが先行し、後半に回収期を迎えます。また、海外5拠点の維持費や優秀なキャピタリストの採用・維持コストは、GP会社のP/L(損益計算書)に計上されます。この赤字は、親会社が「将来のグループ全体の利益(オープンイノベーションによる事業シナジー含む)」のために、コストセンターとしての機能を容認し、戦略的な投資を継続している結果と言えるでしょう。
✔安全性分析
流動資産150百万円に対し、流動負債は33百万円であり、流動比率は450%を超えています。短期的な資金繰りには全く懸念がありません。また、純資産の部における「評価・換算差額等」がプラスであることから、保有する外貨建て資産(おそらく海外拠点関連)の為替差益なども含んでいると考えられます。利益剰余金がマイナス99百万円となっていますが、資本剰余金が173百万円あるため、資本の欠損には至っておらず、株主資本全体では174百万円のプラスを維持しています。
【SWOT分析で見る事業環境】
CACの事業戦略をSWOT分析で整理し、その勝ち筋を探ります。
✔強み (Strengths)
圧倒的な「サイバーエージェントブランド」と、それに紐づく「事業開発力」が最大の強みです。起業家にとって、ネットビジネスの成功者である藤田晋社長率いるグループからの出資は、信用力の補完になります。また、アジア5カ国に自前拠点を持つ日系VCは稀有であり、クロスボーダーな事業展開を目指すスタートアップにとって唯一無二のパートナーとなり得ます。「Monthly Pitch」による独自のソーシング(案件発掘)ルートも他社が容易に模倣できない資産です。
✔弱み (Weaknesses)
VCビジネス特有の「ボラティリティ(変動性)」です。GP単体の収益は成功報酬に大きく依存するため、IPO市況が悪化すると一気に業績が冷え込みます。今回の赤字もその表れです。また、親会社が事業会社であるため、投資方針が親会社の戦略変更の影響を受ける可能性がある点(カントリーリスクや注力領域の変更など)も、純粋な独立系VCと比較した際の懸念点となり得ます。
✔機会 (Opportunities)
「AI×アジア」の爆発的な成長です。CACのポートフォリオには、株式会社InnovativeAIや株式会社VisionAIなど、AI関連企業が並びます。これらの技術が、人口ボーナス期にある東南アジア市場で実装される時、巨大なユニコーン企業が生まれる可能性があります。また、日本政府による「スタートアップ育成5か年計画」など、政策的な追い風も継続しており、セカンダリー市場の拡大などエグジット手段の多様化もチャンスです。
✔脅威 (Threats)
「CVCの乱立と競争激化」です。近年、多くの大企業がCVCを設立しており、優良なスタートアップへの出資競争(評価額の高騰)が激化しています。資金だけでなく「何を提供できるか」が厳しく問われる時代です。また、地政学的なリスクや為替変動は、グローバル展開する同社にとって常に警戒すべき脅威です。
【今後の戦略として想像すること】
赤字を許容してまで攻め続ける同社が、今後どのような戦略を描くのか推測します。
✔短期的戦略
直近の最優先事項は、2024年・2025年に投資を実行したAI・ロボティクス・Web3領域のシード企業への徹底したハンズオン支援でしょう。PMF(プロダクトマーケットフィット)を早期に達成させ、次のラウンドでのバリュエーションアップ(含み益の増大)を狙うはずです。また、日本国内のIPO市場が回復基調にある中で、既存ポートフォリオのエグジット(IPOまたはM&A)を確実に進め、成功報酬による黒字化を目指す動きも活発化すると予想されます。
✔中長期的戦略
中長期的には、「アジアNo.1のクロスボーダーVC」としての地位を確立する戦略です。ベトナムやインドネシアなどの現地スタートアップへの投資比率をさらに高め、現地のデカコーン(評価額100億ドル以上)候補を青田買いすること。そして、日本のスタートアップをアジア市場へ、アジアのスタートアップを日本市場へ橋渡しする「ゲートウェイ」としての機能を強化するでしょう。さらに、サイバーエージェント本体との事業シナジー(例えば、投資先AI技術のAbemaTVへの導入など)をより具体的に創出し、ファイナンシャルリターン以上の戦略的価値をグループにもたらすことに注力すると考えられます。
【まとめ】
株式会社サイバーエージェント・キャピタルの第20期決算に見られる赤字は、停滞ではなく、次なる飛躍への助走期間であることを物語っています。小さな管理会社のB/Sの奥には、アジア全域に広がる巨大な可能性と、産業を創るという強い意志が隠されています。「First Investor」としてリスクを取り、起業家と共に走る同社の存在は、日本のスタートアップエコシステムが世界で戦うために不可欠なエンジンであり続けるでしょう。
【企業情報】
企業名: 株式会社サイバーエージェント・キャピタル
所在地: 東京都渋谷区宇田川町40-1 Abema Towers
代表者: 代表取締役社長 近藤 裕文
設立: 2006年4月3日
資本金: 100百万円
事業内容: ベンチャーキャピタル事業
株主: 株式会社サイバーエージェント
