私たちが日常的に利用するECサイト。特に近年、海外のユニークな商品を安価に購入できる「越境EC」の利用が急拡大しています。注文した商品が海外から驚くほどのスピードで届く、その裏側には、従来の物流システムを根底から覆すような革新的なプレイヤーの存在があります。
今回は、国際物流における「通関」「保税」「配送」を一気通貫でシステム化し、急成長を遂げている物流テック企業、株式会社エスポリアの決算を読み解き、そのアグレッシブなビジネスモデルと、直面している財務的な課題について徹底的に分析していきます。
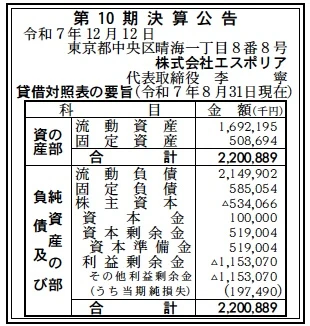
【決算ハイライト(第10期)】
資産合計: 2,201百万円 (約22.01億円)
負債合計: 2,735百万円 (約27.35億円)
純資産合計: ▲534百万円 (約▲5.34億円)
当期純利益: ▲197百万円 (約▲1.97億円)
利益剰余金: ▲1,153百万円 (約▲11.53億円)
【ひとこと】
決算数値を見てまず衝撃を受けるのは、約5.3億円の債務超過(純資産マイナス)という財務状況です。設立から10年目を迎え、売上規模拡大に伴う運転資金や設備投資を借入金で賄いつつ、赤字を掘りながらシェア獲得を急ぐ、まさに「スタートアップ型」のJカーブ曲線を描いている最中であることが読み取れます。
【企業概要】
企業名: 株式会社エスポリア
設立: 2015年9月
事業内容: 国際宅配便事業、航空貨物事業、通関業、保税業、倉庫業
【事業構造の徹底解剖】
同社の事業は、越境ECに特化した「スマート物流ソリューション事業」に集約されます。これは、海外のEC事業者や日本のメーカーに対し、国境を越える煩雑な物流プロセスをデジタル技術で簡素化・高速化するビジネスです。具体的には、以下の3つの部門が高度に連携しています。
✔輸入物流事業(Import)
海外から日本への輸入において、最大の強みを発揮している領域です。通常、フォワーダー、通関業者、配送業者が分断されているプロセスを、同社は自社システム「ESP-NACCS」で統合しています。特筆すべきは、海外現地で「日本語の配達ラベル」を貼り付け、国内到着後の仕分けプロセスを自動化している点です。これにより、貨物到着から1.5~2日という驚異的なスピード配送を実現し、コスト競争力を高めています。
✔輸出物流事業(Export)
日本国内のメーカーや越境EC事業者に対し、海外への販売ルートを提供する事業です。大手物流会社や中国EC大手との協業により、アジア6カ国を含む海外への直送物流を担っています。ここでも、通関・請求・追跡を一元管理できるシステムが顧客の利便性を高めており、中小規模の事業者でも手軽に海外展開できるインフラを提供しています。
✔ラストワンマイル事業(Last One Mile)
「エスポ便」という独自の配送網を構築しています。一都三県および大阪市内を中心に、自社の配送網で置き配サービスなどを展開。通関後、即座に自社配送網に乗せることで、大手宅配キャリアに依存しない柔軟かつ低コストな配送を実現しています。これは、物流2024年問題で配送料金が高騰する中、強力な武器となっています。
✔独自性:システムとアセットの融合
同社の最大の特徴は、単なるIT企業ではなく、倉庫や保税蔵置場という「リアルなアセット」と、通関業などの「許認可」を自社で保有している点です。これにより、情報の流れ(IT)と物の流れ(物流)を完全に同期させることができ、他社が模倣困難なオペレーションを構築しています。
【財務状況等から見る経営環境】
第10期決算公告の数値を基に、同社が置かれている激動の経営環境を分析します。
✔外部環境
市場は追い風の中にあります。経済産業省の調査によれば、世界の越境EC市場規模は拡大の一途を辿っており、特に中国・米国と日本間の物量は増加傾向にあります。一方で、国内物流においてはドライバー不足による「物流2024年問題」が深刻化しており、配送コストの上昇や荷受け制限が課題となっています。このような環境下で、自社配送網を持ち、効率化を推進する同社へのニーズは高まっています。
✔内部環境
BS(貸借対照表)を詳細に見ると、流動資産が約16.9億円ある一方で、流動負債が約21.5億円と上回っており、短期的な支払い能力を示す流動比率は約78%と危険水域にあります。これは、急激な事業拡大に伴う運転資金の需要に対し、長期借入や増資が追いついていない、あるいは短期借入への依存度が高いことを示唆しています。
また、損益面では当期純損失197百万円を計上。利益剰余金のマイナスが約11.5億円まで積み上がっており、過去からの累積赤字が重くのしかかっています。しかし、資本剰余金が約5.2億円計上されていることから、過去にエクイティファイナンス(増資)による資金調達を実施していることが分かります。投資フェーズにあるとはいえ、収益化への転換が急務な状況です。
✔安全性分析
財務安全性は極めて低いと言わざるを得ません。債務超過(▲5.3億円)の状態にあるため、金融機関からの追加融資を受けるハードルは高くなっていると推測されます。事業の成長スピードが速いため、売掛金の回収サイトと買掛金の支払サイトのバランス(キャッシュ・コンバージョン・サイクル)が崩れると、資金ショートのリスクがあります。今後は、デット(借入)よりもエクイティ(出資)による資本増強が必要不可欠なフェーズです。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
通関・保税・配送を一気通貫で管理する独自システム「ESP-NACCS」。東京・大阪・福岡など主要拠点における保税蔵置場の保有。大手物流キャリア(日本郵便、ヤマト、佐川)との強固なパートナーシップ。自社配送網「エスポ便」によるコストコントロール力。
✔弱み (Weaknesses)
債務超過および累積赤字による財務基盤の脆弱性。短期的な資金繰りのタイトさ。事業拡大に伴う固定費(倉庫賃料、人件費)の増加。
✔機会 (Opportunities)
越境EC市場の持続的な拡大。物流DXに対する社会的要請の高まり。大手物流会社の運賃値上げに伴う、安価な代替配送手段への需要シフト。
✔脅威 (Threats)
為替変動(円安)による輸入物量の減少リスク。Amazonなどの巨大プラットフォーマーによる物流網の内製化。燃料費高騰や人件費上昇による利益率の圧迫。
【今後の戦略として想像すること】
財務的な崖っぷちにありながらも攻め続ける同社が、今後どのような戦略を描くべきか推測します。
✔短期的戦略
最優先は「キャッシュフローの安定化」と「債務超過の解消」です。具体的には、ベンチャーキャピタルや事業会社からの大型資金調達を実施し、自己資本を厚くすることが予想されます。同時に、不採算エリアの見直しや、システムによる自動化率をさらに高めることで、変動費比率を下げ、営業黒字化を早期に達成する必要があります。「エスポ便」の配送密度を高め、1配送あたりのコストを下げることも重要です。
✔中長期的戦略
物流のプラットフォーマーとしての地位確立を目指すでしょう。自社で運ぶだけでなく、システムを他社の物流業者に開放し、利用料を得るSaaS型ビジネスへの展開も考えられます。また、蓄積された膨大な物流データを活用し、越境EC事業者に対するマーケティング支援や、在庫最適化のコンサルティングなど、物流以外の付加価値サービスで収益源を多角化していく戦略が描けます。最終的には、IPO(新規株式公開)による資金調達と社会的信用の獲得をマイルストーンに置いているはずです。
【まとめ】
株式会社エスポリアは、物流業界における「台風の目」と言える存在です。第10期決算で見えた債務超過という事実は、同社が背負っているリスクの大きさを示しています。しかし、そのリスクは、既存の物流システムを変革しようとする挑戦の裏返しでもあります。「スマート物流革命」というビジョンが、財務的なハードルを越えて結実した時、私たちの生活はより便利でグローバルなものになるでしょう。同社の起死回生の成長戦略に今後も注目です。
【企業情報】
企業名: 株式会社エスポリア
所在地: 東京都中央区晴海1-8-8 晴海アイランドトリトンスクエアオフィスタワーW12階
代表者: 代表取締役社長 李 寧
設立: 2015年9月
資本金: 100百万円
事業内容: 国際宅配便、航空貨物、通関、保税、倉庫、システム開発
