新型コロナウイルスのパンデミックを経て、ビデオ通話は私たちのビジネスインフラとして完全に定着しました。ZoomやMicrosoft Teamsが日常風景となる一方で、ビジネスの現場では「アプリのインストールが面倒」「セキュリティが心配」「ID登録のハードルが高い」といった、汎用ツールでは解決しきれない課題が依然として残されています。
今回は、人材業界の巨人・マイナビグループの一員として、「インストール不要・ワンクリック接続」という独自の価値提供でB2Bビデオ通話市場を切り拓く、FacePeer株式会社の決算を読み解き、その高収益体質への転換と今後の戦略を分析していきます。
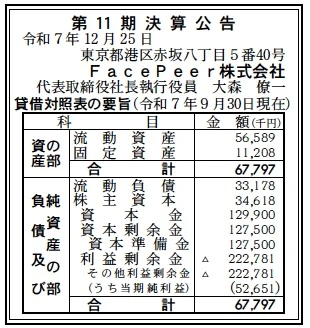
【決算ハイライト(第11期)】
資産合計: 68百万円 (約0.7億円)
負債合計: 33百万円 (約0.3億円)
純資産合計: 35百万円 (約0.3億円)
当期純利益: 53百万円 (約0.5億円)
自己資本比率: 約51.1%
利益剰余金: ▲223百万円 (約▲2.2億円)
【ひとこと】
今期、特筆すべきは「劇的な収益性の高さ」です。総資産わずか68百万円というスモールなバランスシートに対し、53百万円もの当期純利益を計上しています。これはROA(総資産利益率)換算で約78%という驚異的な数値です。過去の投資による累積赤字(利益剰余金▲2.2億円)は残るものの、単年度で見れば極めて強力なキャッシュ創出力を見せており、事業モデルが「投資フェーズ」から「回収・収益化フェーズ」へと完全にシフトしたことが読み取れます。
【企業概要】
企業名: FacePeer株式会社
設立: 2015年
株主: 株式会社マイナビ(子会社)
事業内容: 企業向けビデオ通話プラットフォーム「FACEHUB」の開発・運営
【事業構造の徹底解剖】
同社のビジネスは、汎用的なWeb会議ツールとは一線を画す「B2B特化型プラットフォーム」として設計されています。その核となるのは、WebRTC技術を応用した独自の接続技術です。
✔ビデオ通話プラットフォーム事業「FACEHUB」
最大の提供価値は「UX(ユーザー体験)の簡素化」です。専用アプリのインストールやアカウント作成が一切不要で、発行されたURLをクリックするだけで接続できる仕組みは、ITリテラシーが高くないエンドユーザー(例えば、保険の顧客や建設現場の職人など)を相手にするビジネスシーンで圧倒的な強みを発揮します。1対1の通話だけでなく、1対Nの接続や画面共有、チャットボット連携など、企業の業務フローに組み込みやすいAPI/SDK提供も行っています。
✔マイナビグループとのシナジー
2021年にマイナビの子会社となって以降、同社の技術はマイナビが持つ膨大な顧客基盤(人材、不動産、医療など)へのクロスセル商材として機能しています。特に採用面接や、顧客サポート領域など、マイナビの既存事業と親和性の高い領域での導入が進んでいると推測されます。
✔選択と集中(VIEWHUBの終了)
以前展開していた採用面接特化型ツール「VIEWHUB」は2025年11月にサービス終了を発表しています。これは、汎用的な「FACEHUB」にリソースを集中させ、開発・運用コストを最適化する経営判断と考えられます。この「選択と集中」が、今期の高い利益水準に寄与している可能性があります。
【財務状況等から見る経営戦略】
小規模ながらも筋肉質な財務体質へと変貌を遂げた同社の状況を分析します。
✔外部環境
コロナ禍の特需が落ち着き、Web会議ツール市場は淘汰の時代に入っています。ZoomやGoogle Meetなどの巨人がインフラ化する中で、生き残る道は「ニッチトップ」しかありません。「特定業務への組み込みやすさ」や「国産セキュリティ」を重視する金融・医療・行政などのエンタープライズ領域では、依然として独自ツールの需要が堅調です。
✔内部環境
BS(貸借対照表)は極めて軽量(アセットライト)です。固定資産は約11百万円しかなく、サーバー等のインフラもクラウド(IDCFrontier等)を利用することで変動費化していると見られます。損益分岐点が低く、売上が増えればダイレクトに利益が増えるSaaS特有の高収益モデルが完成しています。当期純利益53百万円に対し、流動資産が57百万円あることから、現預金も潤沢に積み上がりつつある状況です。
✔安全性分析
自己資本比率は51.1%と健全な水準です。負債の部を見ても、流動負債が33百万円あるのみで、固定負債(長期借入金など)は見当たりません。資本金と資本剰余金の合計が約2.5億円あるのに対し、利益剰余金がマイナスとなっているため、過去には大きな赤字を掘った時期がありましたが、現在は無借金に近い状態で利益を積み上げており、財務リスクは極めて低いと言えます。
【SWOT分析で見る事業環境】
同社の戦略的ポジションをSWOT分析で整理します。
✔強み (Strengths)
「インストール不要・アカウント不要」という徹底したユーザー視点のUXが最大の武器です。また、マイナビグループの信用力は、セキュリティ要件の厳しい大手企業への導入において強力な後押しとなります。技術的にもWebRTCをベースとした独自プラットフォームを持っており、カスタマイズ性の高さで差別化できています。
✔弱み (Weaknesses)
累積損失(利益剰余金のマイナス)がまだ大きく残っており、配当等を行える財務状態への復帰にはもう少し時間を要します。また、事業規模自体が小さいため、開発リソースの量ではグローバルテック企業に対抗できません。
✔機会 (Opportunities)
「2024年問題」に直面する物流・建設業界での遠隔管理(リモート現場監督)ニーズや、オンライン診療・服薬指導の恒久化など、B2Bの現場における「映像コミュニケーション」の需要は拡大しています。また、AIによる音声文字起こしや議事録作成などの付加価値機能へのニーズも高まっています。
✔脅威 (Threats)
ブラウザ標準機能の進化や、競合サービスの「アプリレス化」が進めば、技術的な優位性が薄れる可能性があります。また、通信環境の変化やセキュリティ規格の変更など、外部プラットフォーム依存のリスクも常に存在します。
【今後の戦略として想像すること】
今期の高収益を足がかりに、同社が次に目指す戦略を推測します。
✔短期的戦略:特定業界への深耕とSDKビジネスの拡大
短期的には、マイナビが強い「医療・介護」「建設」「不動産」などの特定業界に対し、業務フローに完全に組み込まれた形での導入(API/SDK提供)を加速させるでしょう。単なる「通話ツール」としてではなく、「オンライン重要事項説明システム」や「遠隔診療システム」の一部として黒子的に機能提供することで、スイッチングコストを高め、解約率(チャーンレート)を下げる戦略です。
✔中長期的戦略:AI×映像データの活用
中長期的には、通話データの活用に活路を見出すはずです。商談や面接の映像データをAIで解析し、成約率の高い営業トークの抽出や、面接評価の補助を行うなど、「通話+α」の付加価値を提供することで、SaaSとしての単価向上(アップセル)を狙うでしょう。マイナビグループが持つ膨大なマッチングデータと組み合わせれば、新たなHRテックソリューションへの進化も期待できます。
【まとめ】
FacePeer株式会社は、スタートアップとしての機動力と、マイナビグループの安定基盤を兼ね備えたハイブリッドなテック企業です。第11期決算で見せた高い利益率は、同社の「FACEHUB」が市場のニッチなニーズを的確に捉え、収益を生むフェーズに入ったことを証明しています。今後は、単なるツールベンダーを超え、日本のDXを「映像コミュニケーション」で支えるインフラ企業としての成長が期待されます。
【企業情報】
企業名: FacePeer株式会社
所在地: 東京都港区赤坂8-5-40 ペガサス青山502
代表者: 代表取締役 社長執行役員 大森 僚一
設立: 2015年7月7日
資本金: 129百万円
事業内容: 企業向けビデオ通話プラットフォーム「FACEHUB」の開発・運営
株主: 株式会社マイナビ(子会社)
